En los últimos 10 días se publicaron dos interesantes documentos institucionales: Going for Growth 2015 de la OCDE y el Winter Economic Forecast de la Comisión Europea. Una lectura conjunta sugiere que a) existe un margen (amplio) para que Italia intensifique sus esfuerzos de reforma, y b) quizá sea el momento oportuno para hacerlo.
El hilo conductor del informe de la OCDE de este año es la preocupación de que, tras un «efecto facilitador de las crisis»[1] que parece haber llevado a las economías avanzadas a adoptar medidas dolorosas para mejorar la competitividad, el ritmo y el alcance de las reformas estén disminuyendo. Para ilustrar este punto, la organización con sede en París elaboró un indicador de tasa de respuesta a las reformas[2], que estima la proporción de recomendaciones específicas para cada país de la OCDE ante las que un gobierno adoptó «medidas significativas». En pocas palabras, un valor de 0,5 indica que se tomaron medidas significativas respecto de la mitad de las prioridades de reforma identificadas por la OCDE el año anterior.
Figura 1. Tasas de respuesta a las reformas, 2011-12 y 2013-14

Nota 1: El valor de respuesta a las reformas indica el porcentaje de prioridades de reforma de la OCDE respecto de las cuales se adoptaron medidas significativas.
Nota 2: Going for Growth identifica cada dos años cinco prioridades de reforma para cada país de la OCDE.
La figura 1 anterior compara este indicador de los esfuerzos de reforma en plena crisis (eje x) con su valor más reciente (eje y).
Los países del programa encabezaban el espectro de esfuerzos de reforma en plena crisis (2011-12), junto con Estonia y España. Desde entonces, el impulso reformista se ha desacelerado bruscamente, acercando a la mayoría a la media de la UE (o situándola por debajo). Grecia era, y confirma ser, líder en reformas según los criterios de la OCDE, en consonancia con lo que sostuve recientemente aquí.
En comparación con otros países bajo presión, Italia no destacó tanto como líder reformista durante la crisis y realizó esfuerzos de reforma a niveles similares a los del Reino Unido y Dinamarca. Sin embargo, estos dos últimos ya se encontraban entonces entre las economías más competitivas del mundo. Además, en los últimos dos años, al disminuir la inestabilidad financiera pero aumentar la inestabilidad política[3], Italia ha reducido sus esfuerzos de reforma más que cualquier otro país de la UE perteneciente a la OCDE, salvo Irlanda y Estonia.
Como resultado, la competitividad de Italia está perdiendo terreno frente a sus socios europeos. La figura 2 muestra la variación en la clasificación del Banco Mundial en facilidad para hacer negocios durante el mismo período que abarcan los datos de la OCDE presentados anteriormente. Como cabía esperar, Italia ha mejorado algo su competitividad no relacionada con los precios, pero menos que Grecia y España. Irlanda y Portugal ya obtenían buenos resultados en este indicador en 2011-12. Por consiguiente, Italia se encuentra ahora entre los lugares de Europa con mayor número de obstáculos para las nuevas empresas.
Figura 2. Clasificación en facilidad para hacer negocios, 2011-12 y 2013-14

Esto no es una peculiaridad de los datos de Doing Business. La tendencia también se confirma en otros indicadores de competitividad.
En la submuestra de países de la zona del euro presentada anteriormente, el World Economic Forum sitúa los niveles de competitividad de Italia justo por delante de Grecia y por debajo de Portugal y España. Esto también se observa al considerar el indicador de la OCDE sobre barreras al comercio y la inversión, el rigor de la legislación de protección del empleo y el rigor de la regulación del comercio minorista.
De ello se desprende una primera serie de conclusiones: es posible que Italia haya intensificado parcialmente sus esfuerzos de reforma en la fase más oscura de la crisis de la zona del euro, pero partía de niveles bajos y lo hizo en menor medida que países con una necesidad similar de renovación económica. Desde entonces, este moderado impulso reformista se ha debilitado en parte, lo que ha provocado una pérdida de competitividad frente a otros países bajo presión. Sin duda, hacen falta más esfuerzos, ya que, según varios indicadores de competitividad, Italia obtiene ahora malos resultados frente a sus socios europeos.
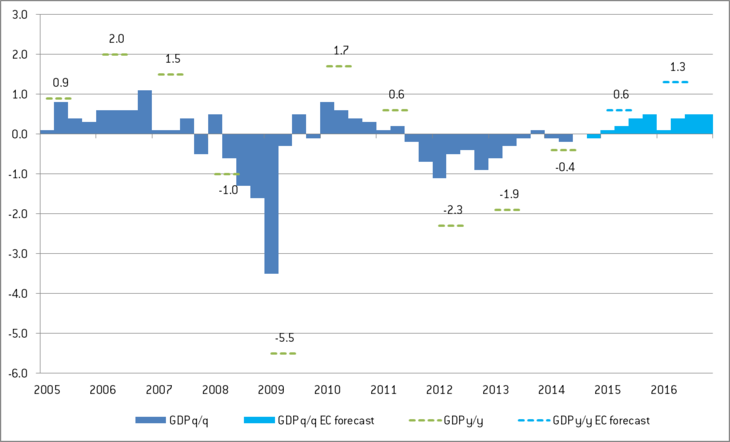
En el último informe de previsiones de la Comisión se encuentran indicios de por qué podría estar abriéndose una ventana de oportunidad para las reformas en Italia. Como muestra la figura 3, por primera vez desde que estalló la crisis financiera, se prevé que Italia registre un crecimiento sostenido durante 8 trimestres consecutivos a partir de 2015Q1. Estas cifras positivas, que coinciden con las previsiones privadas, las del FMI y las del Banco de Italia, se deben principalmente a dos factores: a) los menores precios del petróleo, que mi colega Jim O’Neill ha comparado recientemente con una fuerte reducción de impuestos para los consumidores, y b) los intensos efectos que tiene un euro débil en un país exportador como Italia, como señaló, entre otros, el ministro de Finanzas Padoan en Estambul a principios de la semana pasada.
Figura 3. PIB real trimestral y anual, Italia
En otras palabras, Italia (al igual que otros países europeos) está entrando en un período de política monetaria expansiva y de algo parecido a un impulso de política fiscal expansiva. El análisis de la OCDE (2009) señala que estas son las mejores condiciones para aplicar reformas estructurales, ya que el aumento de la demanda agregada amortiguará sus efectos negativos a corto plazo.
Las consideraciones de economía política también podrían respaldar un llamamiento a favor de las reformas. Al analizar episodios de reformas de amplio alcance en Europa, Dani Rodrik (1994) destacó la «importancia de demostrar pronto el éxito en algunas dimensiones clave de la reforma» para dotar «de legitimidad a los programas de reforma más amplios». Si se extrapola este principio a la situación italiana, el primer ministro Matteo Renzi debería aprovechar plenamente este modesto repunte económico, que podría indicar que las reformas están funcionando. Rodrik sugiere que esto también dificultaría que la oposición se enfrentara a la agenda de reformas.
Hasta ahora, el gobierno ha centrado sus esfuerzos de reforma económica en liberalizar el mercado laboral italiano mediante la llamada Jobs Act. Aún está por verse cómo resultará, ya que sus decretos de aplicación todavía se están redactando. Además, el gobierno de Renzi parece dispuesto ahora a reestructurar el sector bancario, cuyas debilidades quedaron al descubierto en la evaluación de la calidad de los activos del BCE.
Sin embargo, se puede hacer más precisamente en las áreas en las que Italia obtiene resultados particularmente malos según los estándares internacionales: 1) trasladar la carga fiscal del trabajo, dado que la cuña fiscal de Italia es actualmente la quinta más alta de Europa y supera en 12 p.p. la media de la OCDE; 2) acortar la duración de los procesos judiciales, ámbito en el que Italia ocupa el puesto 147 a escala mundial en la clasificación del Banco Mundial; 3) simplificar el sistema tributario, cuyo cumplimiento, según las estimaciones, exige a las empresas emergentes 296 hora/año (en Francia son 132); 4) facilitar la entrada y salida de empresas, en particular en el comercio minorista; 5) reestructurar y privatizar las empresas estatales, ámbito en el que Italia ocupa el tercer puesto de la OCDE[4] por número de empleados (289’329 si solo se consideran las empresas estatales controladas por el gobierno central).
Tras tres años de crecimiento negativo, los indicadores cíclicos sugieren que la economía italiana podría estar reactivándose lentamente. Sin embargo, esto se debe a factores externos y a un impulso monetario de la demanda agregada, necesario para contrarrestar las tendencias deflacionistas de la zona del euro. El reto para el gobierno de Renzi será aprovechar plenamente estos factores positivos y temporales para sentar las bases de un crecimiento más duradero.
[1] Un efecto ya identificado por Duval (2008).
[2] El indicador de tasa de respuesta a las reformas se basa en un sistema de puntuación en el que las recomendaciones formuladas en la edición del año anterior de Going for Growth reciben un valor de uno si se adoptan medidas «significativas» y de cero si no. Una medida se considera «significativa» si la reforma correspondiente aborda la recomendación de política subyacente y si efectivamente se convierte en ley: no se tienen en cuenta las reformas anunciadas (OCDE, 2015).
[3] Durante el período 2012-14, Italia tuvo tres gobiernos distintos, encabezados por Mario Monti (529 días), Enrico Letta (300 días) y Matteo Renzi (casi un año hasta la fecha).
[4] Christiansen, H. (2011)
Este artículo se publicó originalmente en Bruegel Blog. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Alessio Terzi, ciudadano italiano, se incorporó a Bruegel como investigador asociado en octubre de 2013
Imagen: Un hombre habla por teléfono en el centro de Milán. REUTERS/ Stefano Rellandini.




