Diez años después del Día Internacional del Microcrédito de las Naciones Unidas y nueve años después de que Muhammad Yunus y el Banco Grameen recibieran el Premio Nobel de la Paz, las microfinanzas son hoy más pertinentes para el desarrollo internacional que en cualquier otro momento.
En espera de la adopción de los Objetivos de Desarrollo Sostenible (ODS), nos enfrentamos a la ‘responsabilidad histórica’ de tratar de concertar una acción global para garantizar la dignidad, la prosperidad compartida y el bienestar futuro asegurado de las personas y del planeta.
Las microfinanzas, o servicios financieros para los pobres, ofrecen una herramienta de carácter transversal y singular, capaz de aliviar algunos de los problemas más desafiantes de nuestro tiempo. Entre ellos se incluyen, aunque no exclusivamente, poner fin a la pobreza extrema y al hambre, promover la igualdad de género, facilitar el acceso a la atención sanitaria y promover el crecimiento económico inclusivo. Sin embargo, los servicios financieros no son ni de lejos tan accesibles como deberían para generar un impacto global significativo en estos ámbitos.
A continuación, expongo cinco razones por las que debemos seguir invirtiendo en servicios financieros para los pobres, en consonancia con los cinco Objetivos de Desarrollo Sostenible en los que las microfinanzas son una parte fundamental de la solución.
Las microfinanzas son una parte probada de la fórmula para acabar con la pobreza extrema
Los servicios financieros, como el ahorro, las transferencias monetarias y los préstamos, forman parte de una fórmula eficaz que ha demostrado sacar a millones de hogares de las formas más extremas de pobreza. El enfoque de graduación, surgido del trabajo de BRAC con las personas en pobreza extrema, combina el acceso a servicios financieros con la transferencia de activos, la atención sanitaria básica, la formación práctica y la integración social, para crear una combinación eficaz capaz de situar en una senda sostenida de salida de la pobreza a hogares que viven con menos de 0,80 USD al día. Una vez que los clientes completan el programa, las microfinanzas ayudan después a sostener esa senda. En Bangladesh, los graduados en pobreza extrema de BRAC han registrado un éxito continuado, en parte porque han seguido recibiendo apoyo de nuestro programa de microfinanzas.
Respaldado por seis ensayos controlados aleatorizados realizados en seis países, el enfoque de graduación está ganando un reconocimiento sostenido como herramienta para que los gobiernos mejoren las redes de protección social y permitan que los miembros más vulnerables de la sociedad se conviertan en ciudadanos económicos sanos y activos. Este reconocimiento debe traducirse en acción.
Las microfinanzas pueden impulsar la agricultura y promover la seguridad alimentaria
Con el 70 % de las personas pobres del mundo que actualmente depende de la agricultura para obtener ingresos y empleo, la provisión de servicios financieros agrícolas constituye un salvavidas esencial para estimular, estabilizar y fortalecer a millones de explotaciones agrícolas. A su vez, esto aporta resiliencia a las comunidades frente a los cambios en los patrones meteorológicos, y permite a los agricultores satisfacer la demanda de alimentos de millones de familias en todo el mundo.
En África subsahariana, donde la inseguridad alimentaria es más acusada, organizaciones como Opportunity International y One Acre Fund están avanzando mediante servicios financieros adaptados para empoderar a los pequeños agricultores mediante la inversión en nuevas técnicas, semillas de alta calidad y fertilizantes. Estas medidas, cada vez más empleadas por las instituciones de microfinanzas (IMF) a escala mundial, contribuyen a fortalecer los medios de vida locales, reducir la dependencia de los alimentos importados y permitir que los hogares agrícolas incrementen sus ingresos y estabilicen su consumo, generando beneficios que alcanzan a toda la comunidad y llegan hasta cada miembro del hogar. Con la creciente demanda de alimentos provocada por el aumento de la población mundial, es necesario acelerar la aplicación de estas medidas.
Las microfinanzas ofrecen acceso a la atención sanitaria allí donde otras opciones simplemente no están disponibles
La atención sanitaria sigue siendo un servicio esencial al que no pueden acceder quienes más lo necesitan –las personas pobres y vulnerables–, y el acceso universal a una atención sanitaria asequible requeriría movilizar enormes recursos financieros públicos. En el ámbito de las microfinanzas, esta falta de recursos existentes es precisamente nuestro ámbito de actuación. Los proveedores de servicios financieros han desarrollado mecanismos de financiación innovadores que promueven la atención sanitaria y que han mostrado pruebas crecientes de un impacto positivo.
Freedom from Hunger, por ejemplo, ha integrado educación sanitaria en sus productos de crédito, que con el tiempo propician cambios de comportamiento en las comunidades a las que atienden. BRAC ofrece préstamos para la salud que integran el acceso a proveedores de atención sanitaria, Pro Mujer ofrece un paquete sanitario con descuento a sus clientes de microfinanzas, mientras que varios otros proveedores mundiales han empezado a ofrecer microseguros de salud.
Mil millones de personas siguen sin acceso a una atención sanitaria básica, y se estima que 100 millones de personas al año caen en la pobreza al intentar acceder a ella. Podemos reducir significativamente esa cifra si ampliamos las soluciones de financiación sanitaria que sabemos que funcionan.
Las microfinanzas promueven la igualdad de género y empoderan a mujeres y niñas
Los defensores de las microfinanzas llevan mucho tiempo ensalzando los efectos del acceso al crédito y al ahorro sobre el empoderamiento de las mujeres. En Bangladesh, hemos comprobado cómo los préstamos concedidos a mujeres a través de grupos pequeños han aumentado su sensación de empoderamiento dentro de los hogares y las comunidades, en una sociedad que, por lo demás, es patriarcal. Esto se manifiesta en que las mujeres crean sus propias microempresas o en que tienen una mayor capacidad de decisión sobre cómo se gastan y gestionan los recursos económicos, lo que a menudo se traduce en una mayor inversión en necesidades del hogar, como una alimentación estable o la educación de los hijos.
Las microfinanzas también pueden ser una gran fuente de empoderamiento para las adolescentes. En Uganda, que registra los niveles más altos de desempleo juvenil de África subsahariana, hemos visto cómo la provisión de servicios financieros induce a las niñas a ahorrar para su educación o a crear sus propias empresas.
“En prácticamente todas las medidas globales, las mujeres están más excluidas económicamente que los hombres”. Con la expansión de las microfinanzas, podemos reducir las desigualdades de género de formas que van más allá de la mera exclusión económica y financiera.
Las microfinanzas promueven el crecimiento económico inclusivo y estimulan el empleo productivo para los pobres
Las microfinanzas son reconocidas principalmente por su capacidad para estimular el autoempleo mediante la creación de microempresas que reducen la dependencia de empleos informales y mal remunerados, y para generar oportunidades de empleo. En Asia meridional y América Latina, las microfinanzas han dado a millones de mujeres rurales, anteriormente dedicadas al trabajo doméstico, la oportunidad de obtener ingresos de forma independiente y, en ocasiones, de contratar a otras personas a través de las microempresas que crean. Tras nuestra experiencia de 40 años prestando microfinanzas a gran escala a mujeres rurales, también hemos comprobado cómo su empoderamiento ha conducido gradualmente a que más mujeres se incorporen al mercado laboral formal. Hoy en día, las mujeres representan el 85 % de los 3,5 millones de trabajadores de las fábricas de confección de Bangladesh.
Pese a que los servicios financieros son reconocidos como un motor clave del crecimiento inclusivo, la CFI (IFC) estima que más de 200 millones de microempresas, pequeñas y medianas empresas (MIPYME) reciben una atención insuficiente por parte de los servicios financieros, lo que lastra el crecimiento económico en la mitad inferior de la pirámide. Ampliar el acceso de los pobres a los servicios financieros promovería la resiliencia de las MIPYME, el crecimiento empresarial y ayudaría a generar y asegurar millones de empleos adicionales.
Aunque los profesionales del sector aún están en proceso de comprender toda la amplitud de utilidad de las microfinanzas, sí sabemos que hay pocas herramientas con una aplicación tan amplia para aliviar las distintas dimensiones de la pobreza. Dicho de forma sencilla, con las herramientas y el apoyo que ofrecen los proveedores de servicios financieros, cada cliente está en mejores condiciones de decidir cómo gestiona sus recursos y planifica su futuro. Este sentido de capacidad de actuación puede no traducirse de forma clara en el logro de un objetivo de desarrollo concreto. Pero sí marca una diferencia real en la forma en que las personas privadas de capacidad de decisión toman las riendas de su propia vida y acceden a las oportunidades que merecen, que es, en última instancia, de lo que tratan los próximos quince años.
Autor: Shameran Abed es el director del programa de microfinanzas de BRAC
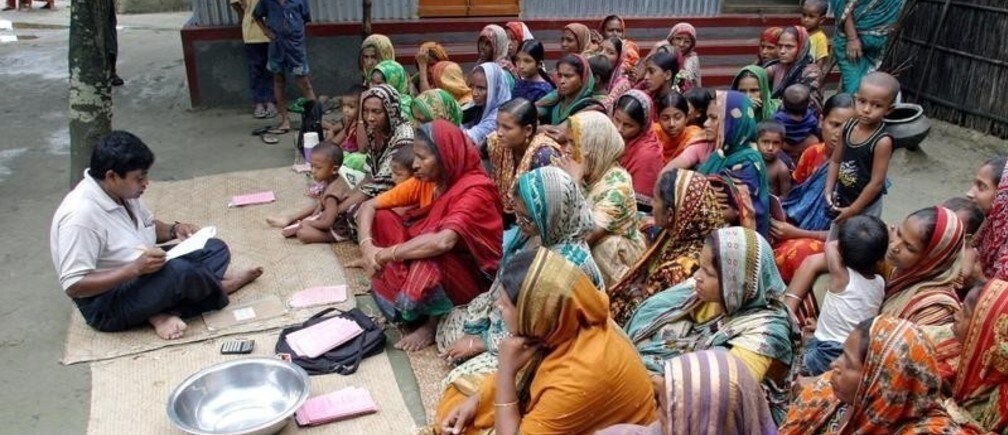
Imagen: Mujeres bangladesíes esperan a que un voluntario reparta el dinero de sus préstamos, recogido en una agencia de microfinanzas en Manikganj, a 100 km (62 millas) de la capital, Daca. REUTERS/Rafiqur Rahman




