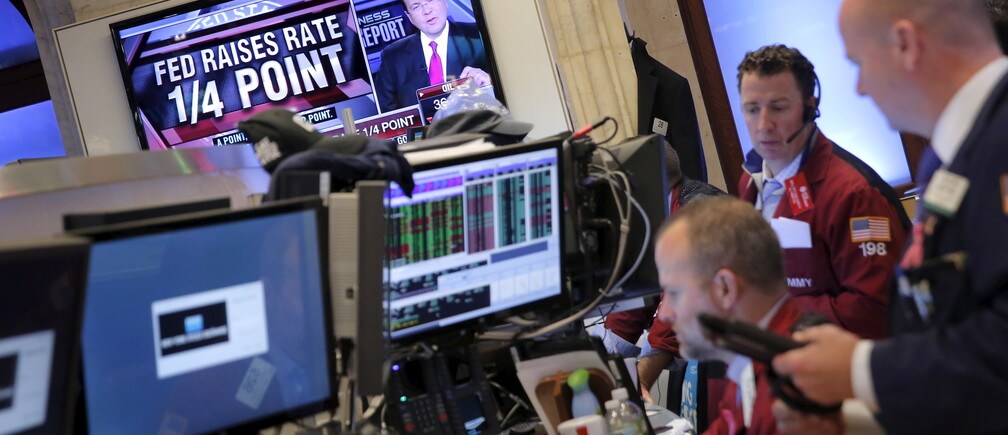
La decisión de la Reserva Federal estadounidense de subir ayer los tipos de interés no sorprendió, dado que los analistas llevan meses escudriñando, como si fueran augurios, las declaraciones de Janet Yellen y de otros gobernadores de la Fed a la espera de ese movimiento. La subida de tipos de un cuarto de punto es la primera en casi una década y pone fin a los tipos de interés casi nulos que han prevalecido desde la crisis financiera.
Hasta ahora, la mayor parte de la tinta se ha gastado en analizar el probable impacto a corto plazo de la subida. En un bando se encuentran quienes temen el posible efecto de freno sobre la recuperación de Estados Unidos y sus repercusiones en el exterior. El bando contrario ha defendido con vehemencia un retorno a un entorno de tipos de interés más «normales», es decir, más altos. ¿Qué podemos concluir del debate y de los probables efectos de la subida de tipos?
Empecemos por Estados Unidos. ¿Frenará la recuperación? La Fed había estado siguiendo de cerca el desempleo, la producción y la inflación. La decisión de subir los tipos se tomó en gran medida a partir de su valoración de que la economía era cada vez más sólida y ya no requería tipos ultrabajos. Aunque los tipos más altos incrementarán necesariamente las entradas de capital, lo que llevará a un dólar aún más fuerte, no se considera un riesgo significativo para la economía estadounidense, ya que las exportaciones no son una fuerza determinante. Y aunque la inflación sigue siendo baja, la Fed parece creer que subir los tipos no la frenará aún más. En cualquier caso, dado que la subida es reducida, lo que más importa son las expectativas sobre el ritmo de futuras subidas.
Divergencia entre Estados Unidos y la UE
Quizá más interesante que el impacto directo en la economía estadounidense es lo que ocurrirá en relación con otros países y dentro de ellos. En Europa, el efecto podría ser especialmente pronunciado, dado que, mientras la Fed sube los tipos, el BCE estudia ofrecer más estímulos y, por tanto, flexibilizar la política monetaria más allá de los tipos ya negativos, dadas las continuas dificultades económicas de la región. Los países europeos que no forman parte de la eurozona, en particular los nórdicos, también han experimentado con tipos negativos. Esto significa que veremos una creciente divergencia de tipos de interés entre Estados Unidos y la UE, y una depreciación continua del euro frente al dólar. Cabe esperar una divergencia similar en otras economías avanzadas, como Japón.
Quizá más preocupante sea el efecto sobre las economías en desarrollo y emergentes. En conjunto, estas se han desacelerado notablemente tras años de crecimiento acelerado, al redirigir los inversores sus inversiones a otros lugares. Los tipos más altos en Estados Unidos agravarán necesariamente la fuga de capitales de países como Brasil y Sudáfrica, lo que hará que sus tipos de interés se devalúen y, en algunos casos, agravará la inflación.
«Los caprichos de unos pocos banqueros centrales en Washington»
Esto parece sugerir que el mundo está siendo sometido injustamente a los caprichos de unos pocos banqueros centrales en Washington. Sin embargo, es importante tener presente que lo que acabo de describir son todos efectos a corto plazo. A largo plazo, la evolución de las economías del mundo depende de tres factores, que están en gran medida en manos de los responsables de las políticas de Estados Unidos y de otros países.
Primero, se trata de una pequeña subida de tipos en un solo país (es cierto que con una moneda de reserva significativa). Lo que realmente importará es la perspectiva a largo plazo de la política monetaria en Estados Unidos y en todo el mundo. Si los tipos estadounidenses suben a un ritmo moderado, no debería tener un efecto latigazo en el resto del mundo, ya que los inversores y otros agentes tienen tiempo para prepararse y reaccionar. Igual de importantes serán las medidas de política monetaria adoptadas en el extranjero, que, si están bien planificadas y aplicadas, pueden tener en cuenta las decisiones de Estados Unidos, pero también adaptarse a las necesidades cambiantes de sus propias economías. Entrarán en juego otros cambios: la política monetaria estadounidense solo es tan importante ahora por el papel del dólar como moneda de reserva clave. A medida que el yuan adquiera un papel mayor en el futuro, esto debería limitar la capacidad de las políticas de un país para tener efectos tan fuertes a escala mundial.
Segundo, la política monetaria es solo uno de los instrumentos de política a corto plazo. A largo plazo, lo que realmente importa para la economía estadounidense es una serie de reformas políticas. Estados Unidos sigue siendo un motor importante para la economía mundial y continúa impulsando el crecimiento global. A largo plazo, para garantizar la salud de la economía estadounidense se requieren varias medidas, que hemos detallado en numerosas ocasiones en nuestro trabajo sobre competitiveness and inclusive growth. A medida que la política monetaria acomodaticia se retira y el dólar se fortalece, el país tendrá que emprender una serie de reformas para asegurar que el crecimiento de la productividad repunte. Debe reforzar su situación fiscal abordando los elevados costes de la sanidad y de la seguridad social. También es clave mejorar la calidad de la educación y corregir las disparidades educativas que colocan en considerable desventaja a quienes proceden de entornos socioeconómicos más humildes, lo que aumenta las desigualdades y frena el consumo y el potencial de innovación. Un retorno a una cultura gubernamental más colaborativa facilitaría esos cambios, al recordar a todos que estamos en el mismo barco.
Tercero, fuera de Estados Unidos, el momento también es crítico para que tanto las economías avanzadas como las emergentes aborden las reformas que saben que necesitan llevar a cabo y que han ido posponiendo. Por ejemplo, en Europa, para fomentar economías más competitivas e inclusivas y para dar al euro una base más estable, países desde Grecia hasta Francia deben abordar los obstáculos estructurales que impiden que los mercados funcionen adecuadamente, en particular en el mercado laboral y en el de servicios, y deben situar sus finanzas públicas sobre una base más sólida. La reciente crisis de refugiados ha hecho todo esto aún más urgente, dada la necesidad de Europa de absorber y beneficiarse del gran número de nuevos integrantes del mercado laboral.
En cuanto a las economías en desarrollo y emergentes, que lamentablemente no aprovecharon la oportunidad de reformar sus economías en los recientes y boyantes años de alto crecimiento, las reformas ya no pueden retrasarse. Ahora comprenden que no pueden contar para siempre con los altos precios de las materias primas para impulsar el crecimiento, y deben ponerse manos a la obra para mejorar sus sistemas educativos, modernizar sus infraestructuras y combatir la corrupción y otras debilidades institucionales que frenan su capacidad para ofrecer niveles de vida altos y crecientes a sus ciudadanos.
En conjunto, es probable que el impacto a corto plazo de la subida de tipos de la Fed sea moderado. Pero esta debería ser una señal importante para que los países pongan en marcha los factores necesarios para un crecimiento sostenible e inclusivo.

Autora: Jennifer Blanke es economista jefe del Foro Económico Mundial.
Imagen: Operadores trabajan en el parqué de la Bolsa de Nueva York (NYSE) poco después del anuncio de que la Reserva Federal estadounidense había subido los tipos de interés por primera vez en casi una década, en Nueva York, 16 de diciembre de 2015. REUTERS/Lucas Jackson




