The New China Playbook fue publicado originalmente por The Boston Consulting Group. Se republica aquí con autorización.
Durante unas tres décadas, la economía en auge de China ha ofrecido a las empresas de productos de consumo algunas de las mayores oportunidades de crecimiento del mundo. La desaceleración económica de China y los mercados nerviosos han suscitado preocupación por que este relato de crecimiento esté llegando a su fin. A principios de noviembre de 2015, por ejemplo, el Gobierno redujo su objetivo oficial de crecimiento anual del PIB a cinco años al 6,5 %, el ritmo más lento desde la crisis financiera mundial de 2008-2009.
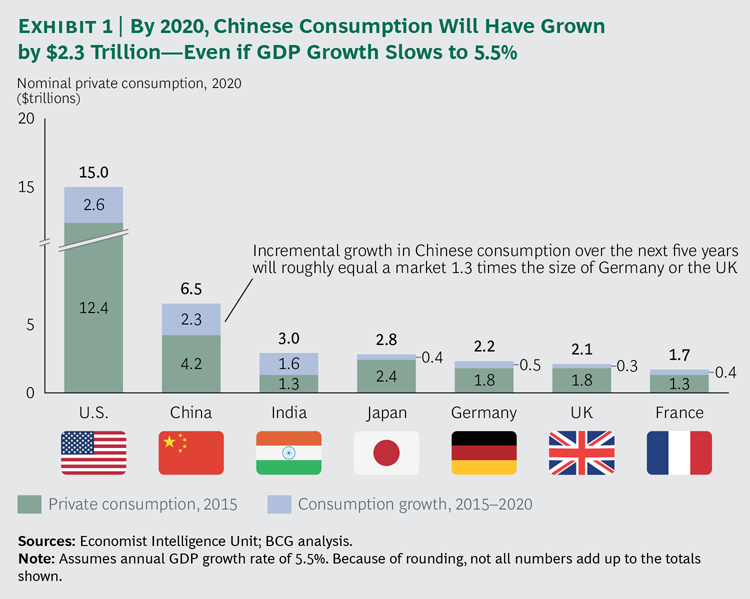
La economía china atraviesa, en efecto, una transición estructural significativa, y el consumo no crece tan rápido como en los años de mayor auge. Pero no hay que engañarse: aunque el ritmo sea más lento y el camino más accidentado, el crecimiento del consumo sigue describiendo una trayectoria asombrosa. Se prevé que la economía de consumo de China se expanda alrededor de la mitad, hasta 6,5 billones de dólares, en 2020, incluso si el crecimiento anual del PIB real se modera hasta el 5,5 %, por debajo del objetivo oficial. Solo el crecimiento incremental de 2,3 billones de dólares en los próximos cinco años equivaldría a añadir un mercado de consumo 1,3 veces mayor que el de Alemania o el Reino Unido actuales. (Véase el Gráfico 1.)
Además, el mercado de consumo chino se encuentra en plena transformación, que ofrece enormes nuevas oportunidades. Tres grandes fuerzas impulsan esta transformación: el auge de los hogares de clase media alta y acomodados como motores del crecimiento del consumo; una nueva generación de consumidores sofisticados y con mayor propensión al gasto; y el papel cada vez más relevante del comercio electrónico.
Una investigación de The Boston Consulting Group y AliResearch, el brazo de investigación de Alibaba, la mayor empresa de comercio electrónico de China, concluyó que estas tres fuerzas de cambio transformarán profundamente la economía y el mercado de consumo de China en los próximos cinco años. Hasta 2020, el 81 % del crecimiento del consumo procederá de hogares cuyos ingresos anuales superan los 24.000 dólares. Además, los consumidores de 35 años o menos representarán el 65 % del crecimiento. El comercio electrónico se convertirá en un canal minorista mucho más importante, que impulsará el 42 % del crecimiento total del consumo, y el 90 % de ese crecimiento procederá del comercio electrónico móvil.
También cambiarán los tipos de productos que impulsan el auge del consumo en China. Los servicios superarán a los bienes como principal motor, con el 51 % del crecimiento incremental en los próximos cinco años. La demanda de bienes y servicios premium que mejoran el bienestar personal —como los alimentos saludables, la educación y los viajes, en lugar de los artículos de primera necesidad— se acelerará.
Las empresas necesitarán una nueva estrategia para capturar la próxima ola de crecimiento. Las estrategias del pasado ya no serán pertinentes.
Hay varias razones para ser optimistas respecto al consumo chino, que proyectamos que crecerá un 9 % anual hasta 2020. Una de ellas es que los ingresos están aumentando. La renta per cápita en China ha crecido a un ritmo anual del 11 % desde 2010. Con un mercado laboral chino tensionado, los salarios medios deberían seguir subiendo a corto plazo, a medida que la economía pasa de las industrias manufactureras de bajos salarios a sectores de servicios y de alta tecnología con remuneraciones más elevadas.
El aumento de los ingresos —y el optimismo de que seguirán subiendo— ha mantenido la confianza de los consumidores en sus niveles más altos desde 2008-2009. (Véase «A Tale of Two Chinese Consumers», artículo de BCG de junio de 2015.) Se ha extendido la preocupación de que las recientes caídas del mercado bursátil chino frenen el gasto de los consumidores. Creemos que estos temores están exagerados. Al fin y al cabo, solo el 15 % de los hogares urbanos tiene inversiones en bolsa. Además, según una encuesta a 2.000 consumidores chinos que el Center for Customer Insight de BCG realizó tras el desplome bursátil, hasta ahora las tendencias macroeconómicas han tenido una influencia mínima en la confianza del consumidor. Solo el 7 % de los consumidores chinos respondió que las tendencias del mercado bursátil influirían en su decisión de gastar más o menos. Solo el 8 % citó también las tendencias del mercado inmobiliario. Los encuestados indicaron que otros factores serían más influyentes: por ejemplo, el 35 % citó el aumento de los ingresos.
Otra razón para el optimismo es que el consumidor medio gasta cada vez más, y las tendencias demográficas y la expansión del comercio electrónico indican que seguirá gastando más.
Para comprender las implicaciones de las tres fuerzas que están transformando la economía de consumo de China, BCG y AliResearch analizaron las relaciones entre las tendencias demográficas, sociales y tecnológicas y el consumo.
Una conclusión clave: en China está surgiendo una economía de consumo de dos velocidades. (Véase el Gráfico 2.) El crecimiento de alta velocidad se produce en los tramos de ingresos altos, entre la generación más joven y en los canales de comercio electrónico, mientras que el crecimiento del consumo se desacelera entre los consumidores de menores ingresos y de generaciones mayores, y en los canales minoristas tradicionales.

El auge de la clase media alta. Durante las últimas décadas, la economía de consumo de China se ha impulsado gracias al ascenso de cientos de millones de personas desde la pobreza hasta la clase media emergente, que incluye a los hogares con una renta disponible anual de entre 10.001 y 16.000 dólares, y hasta la clase media, la de quienes tienen ingresos de entre 16.001 y 24.000 dólares.
China entra en una nueva era. El crecimiento del consumo estará impulsado por el espectacular auge de los hogares de clase media alta (con una renta disponible anual de entre 24.001 y 46.000 dólares) y de los hogares acomodados (más de 46.000 dólares). Proyectamos que, en 2020, el número de hogares de clase media alta y acomodados se duplicará hasta alcanzar los 100 millones y representará el 30 % de todos los hogares urbanos, frente al 17 % actual y solo el 7 % en 2010. Además, los hogares de clase media alta y acomodados representarán el 55 % del consumo urbano chino y el 81 % de su crecimiento incremental en los próximos cinco años.
El consumo de los hogares de clase media alta y acomodados crece a un ritmo del 17 % anual y, en 2020, representará 1,5 billones de dólares de gasto incremental en la China urbana. Frente a ello, el crecimiento de los consumidores de clase media emergente y de clase media es del 5 %. Aunque su peso en el consumo urbano bajará del 48 % actual al 39 % en 2020, estos hogares seguirán constituyendo un mercado demasiado enorme para ignorarlo. Como más hogares hoy de bajos ingresos pasarán a los escalones inferiores de la clase media en los próximos cinco años, estos segmentos seguirán representando aproximadamente la mitad de los hogares urbanos. La clase media emergente y la clase media seguirán siendo los mayores consumidores en muchas categorías, en particular en bienes de consumo de alta rotación como los productos de cuidado personal y los detergentes.
Las empresas tendrán que ir mucho más allá de las grandes áreas metropolitanas de China para ganarse la lealtad de los hogares de clase media alta y acomodados. Hay una alta concentración de estos hogares en más de 2.000 ciudades chinas. Calculamos que, para alcanzar el 80 % de este mercado en 2020, las empresas tendrán que establecer su presencia en 430 ciudades.
Proyectamos que el número de hogares de clase media alta y acomodados en las ciudades de primer nivel —enormes metrópolis como Pekín, Shanghái y Guangzhou— crecerá un 10 % anual hasta 2020, hasta alcanzar los 30 millones. Pero el crecimiento más rápido se dará en las ciudades pequeñas. De los 46 millones de hogares adicionales de clase media alta y acomodados que surgirán en China para 2020, es probable que la mitad se ubique fuera de las 100 ciudades principales. Clasificamos estas ciudades como de cuarto nivel o inferior.
La aparición de una nueva generación. Las personas nacidas en los años ochenta, en los noventa y en la primera década de este siglo —un segmento que en China se conoce como la «generación joven», en contraposición a la «última generación», los consumidores nacidos en los años cincuenta, sesenta y setenta— están llamadas a convertirse en la fuerza dominante del mercado de consumo. El consumo de los chinos de la generación joven crece a un ritmo anual del 14 %, el doble que el de los consumidores mayores de 35 años. Se prevé que la proporción del consumo total de la generación joven aumente del 45 % al 53 % en 2020.
Los chinos de la generación joven gastan más que sus mayores. La mayoría de los chinos mayores de 35 años han vivido periodos de inestabilidad y han atravesado circunstancias económicas difíciles. Se los conoce por ser frugales. La generación joven tiene más motivación para gastar. Nuestros datos muestran que los consumidores de clase media alta de 35 años o menos gastan, de media, un 40 % más en una serie de categorías de productos que los consumidores de la última generación con ingresos similares. En una reciente encuesta global de consumo de BCG, el 42 % de los chinos de entre 18 y 25 años no estaba de acuerdo con la afirmación: «Siento que tengo suficientes cosas y necesito menos comprar otras nuevas». En comparación, el 36 % de los encuestados estadounidenses y de la UE de ese grupo de edad, el 32 % de los japoneses y solo el 26 % de los brasileños también discreparon de la afirmación.
Los chinos de la generación joven también tienden a ser consumidores más sofisticados que los mayores de 35 años. Tienen ocho veces más probabilidades de ser licenciados universitarios. Viajan al extranjero el doble. Y son más conscientes de las marcas que los chinos mayores y que los consumidores estadounidenses de la misma edad.
El papel cada vez mayor del comercio electrónico. Uno de los cambios más revolucionarios en la economía de consumo china ha sido el asombroso crecimiento del comercio electrónico. En 2010, las transacciones en línea representaban solo el 3 % del consumo privado total. Desde entonces, el número de compradores chinos en línea casi se ha triplicado, hasta los 410 millones, al igual que el importe que gasta de media cada consumidor en internet. Hoy en día, los canales en línea representan el 15 % del consumo privado.
En los próximos cinco años, el comercio electrónico podría convertirse en un canal minorista aún más importante en China. Se prevé que el consumo privado en línea se dispare un 20 % anual hasta 2020, frente al crecimiento anual del 6 % de las ventas minoristas fuera de línea. Esto significa que el comercio electrónico representará el 42 % del crecimiento del consumo privado. Para entonces, el mercado de consumo en línea de China habrá crecido hasta los 1,6 billones de dólares anuales, es decir, el 24 % del consumo privado. (Véase el Gráfico 3.)

El comercio electrónico móvil, que ya representa el 51 % de todas las ventas en línea en China, frente a una media mundial del 35 %, crecerá aún más rápido. En Taobao, un mercado de comercio electrónico chino fundado por Alibaba, la proporción de ventas realizadas a través de dispositivos móviles en lugar de ordenadores pasó del 51 % al 62 % en los tres primeros trimestres de 2015 y alcanzó el 68 % en el Día de los Solteros de ese año (11 de noviembre de 2015), uno de los días de compras más importantes de China por las promociones especiales que ofrecen los minoristas. En 2020, se prevé que el comercio electrónico móvil represente el 74 % de todas las ventas en línea en China.
Además de ofrecer mejores precios y una oferta más amplia, el comercio electrónico estimula de hecho la nueva demanda en China al cubrir muchas necesidades que no se satisfacen en las tiendas físicas. Por ejemplo, según Taobao, el gasto del comprador medio en línea en alimentos y bebidas ecológicos e importados se ha multiplicado por ocho en los últimos tres años. Muchas ofertas populares en línea, como los alimentos ecológicos para bebés, el arroz y el té, no están disponibles en las tiendas locales.
Los consumidores chinos también compran en línea productos de precio más alto. Nuestra investigación reveló que el consumo global de productos de cuidado del hogar, alimentos envasados y artículos de cuidado personal aumenta solo moderadamente a medida que los hogares chinos se vuelven más acomodados. Pero, según datos de muestra de Taobao, las compras en línea en estas categorías crecen alrededor de un 150 % cuando los hogares chinos pasan a la clase media alta. Las compras en línea casi se duplican de nuevo entre los hogares acomodados. En gran medida, esto se debe a que estos consumidores encuentran en línea productos más distintivos y de precio premium.
El comercio electrónico impulsa el crecimiento del consumo al ayudar a las empresas a superar los desafíos de distribución asociados a llegar a un mercado nacional y al ampliar de forma notable el alcance de sus marcas. Analizamos las ventas en Taobao de varias marcas premium líderes de cuidado de la piel que ya tienen una presencia bastante amplia en los grandes almacenes. Descubrimos que solo el 55 % de las ventas en línea de Taobao procedía de ciudades en las que esos productos están disponibles físicamente en tiendas; el 45 % de las ventas procedía de los miles de ciudades que no cuentan con esos productos en tiendas. La tendencia fue similar en la moda y la confección, así como en los productos de educación infantil.
Las tres fuerzas de cambio alterarán profundamente el panorama del mercado de consumo de China. El papel cada vez mayor de consumidores más ricos, jóvenes y expertos en internet impulsará la demanda de distintos tipos de productos adquiridos a través de distintos canales minoristas. De hecho, esta nueva clase de consumidores transformará la estructura de la economía china.
Los servicios se convertirán en el principal motor económico. Impulsado por el crecimiento de la clase media alta, el gasto en servicios en China crecerá, según las previsiones, un 11 % anual hasta 2020, y representará el 51 % de todo el crecimiento del consumo urbano. En cambio, se prevé que el gasto en bienes físicos crezca un 8 % anual.
Una razón es que los consumidores más ricos destinan a los servicios una proporción de sus ingresos desproporcionadamente mayor que los consumidores de menores ingresos. Aunque la renta media de los hogares de clase media alta y acomodados es 2,5 veces superior a la de los hogares de clase media emergente y de clase media, los más ricos gastan 3,3 veces más en educación, cultura y entretenimiento. Aun así, los hogares de clase media alta y acomodados gastan solo 1,8 veces más en bienes físicos que los consumidores de clase media emergente y de clase media.
El rápido desarrollo de los canales digitales impulsará aún más el crecimiento de los servicios. Solo seis meses después de lanzar su canal de servicios para el estilo de vida el año pasado, Taobao tenía clientes en 300 ciudades. La mayoría tenía 35 años o menos y contrataba en línea servicios a domicilio. Cada día, por ejemplo, se reservaban 2.600 servicios de limpieza doméstica.
El crecimiento del valor sustituirá al crecimiento del volumen en muchas categorías. La enorme expansión de la clase media emergente de China en las últimas décadas ha impulsado un rápido crecimiento de los ingresos en muchas categorías, especialmente en bienes de consumo de alta rotación. El crecimiento del volumen en estas categorías de productos se está desacelerando a medida que el mercado se acerca a la saturación. Aproximadamente el 70 % de estos hogares consume ahora preparaciones de té listas para beber, por ejemplo, frente a menos del 40 % en 2007. Sin embargo, el gasto en muchos productos de mayor valor está a punto de acelerarse como resultado del crecimiento de la clase media alta. Según nuestro análisis, cuando los consumidores acceden a este segmento de ingresos, su consumo de artículos de lujo, vino, automóviles y viajes al extranjero aumenta notablemente.
Los consumidores se implicarán más con las marcas. Los jóvenes chinos están entre los consumidores más conscientes de las marcas del mundo. De media, los consumidores chinos de entre 18 y 35 años que encuestamos conocían, por ejemplo, 20 marcas de cuidado de la piel. Los consumidores estadounidenses del mismo grupo de edad conocían 14. Además, el 49 % de los chinos de la generación joven afirmó que promueve las marcas, ya sea de forma personal o en línea, frente al 34 % de los consumidores estadounidenses de edad similar. Los jóvenes chinos también tienen una conexión emocional más fuerte con las marcas. Una prioridad principal de los consumidores chinos de 18 a 25 años que compran productos para el cuidado de la piel es que las marcas «encajen con su personalidad» y transmitan que son «jóvenes y dinámicas».
En otra muestra de su creciente sofisticación, los jóvenes chinos se muestran cada vez más abiertos a las marcas locales. Según nuestra experiencia, los compradores por primera vez de determinados productos en mercados emergentes confían más en las marcas internacionales conocidas que en las nacionales. A medida que los consumidores adquieren experiencia y conocen mejor los productos, exploran alternativas. Por ejemplo, de los consumidores chinos que encuestamos en 2015, el 46 % afirmó que prefiere los electrodomésticos de marcas chinas, lo que supone un aumento de 9 puntos porcentuales respecto a la respuesta a esa misma pregunta en nuestra encuesta de 2007. Se registraron cambios de preferencia similares en productos electrónicos de consumo, prendas de vestir y marcas de cuidado de la piel.
El comercio electrónico, especialmente el móvil, transformará el mercado. Nuestra investigación indica que el comercio electrónico llevará a los consumidores chinos a comprar distintos tipos de productos, y en mayor variedad. Actualmente, solo hay cinco categorías en las que al menos el 40 % de los compradores en línea realiza compras: ropa informal, calzado informal, bolsos de mano, tentempiés y teléfonos inteligentes. Proyectamos que, en 2020, habrá 15 categorías de este tipo, entre ellas pequeños electrodomésticos, servicios financieros, cosméticos y calzado formal.
Los consumidores en línea también comprarán a una escala más global. Se prevé que las compras transfronterizas representen el 15 % del comercio electrónico total en China en 2020, y serán más variadas. El comercio electrónico también está reconfigurando el mercado chino, al liberar poder adquisitivo en regiones más remotas. Según Taobao, las diez ciudades con mayor penetración del comercio electrónico móvil durante la campaña del Día de los Solteros de 2015 se encuentran en el centro y el oeste de China. Los ritmos diarios del mercado chino también están cambiando, porque los consumidores pueden comprar en línea cuando lo deseen. Alrededor del 33 % de las ventas en línea de Taobao se realiza antes de las 10:00 a. m. y después de las 8:00 p. m.
El crecimiento del comercio electrónico no significa que las empresas puedan ignorar el comercio minorista físico. Como ocurre en las economías desarrolladas, el comercio minorista en línea y el fuera de línea están cada vez más entrelazados. Un estudio de BCG reveló que, antes de decidir una compra, el consumidor chino medio entra en contacto con un producto a través de siete puntos de contacto diferentes, como los expositores de tienda, las promociones de productos o los comentarios en redes sociales. Por tanto, para captar el mercado de consumo chino, más joven y acomodado, las empresas tendrán que ofrecer una experiencia fluida en todos los canales minoristas.
Las fuerzas demográficas, sociales y tecnológicas que redefinen el panorama del mercado de consumo de China plantearán a las empresas tanto enormes oportunidades como desafíos competitivos. Las empresas que se instalaron pronto en China ya no necesariamente gozan de una ventaja competitiva: en muchos casos, operan en categorías de productos poco atractivas para los jóvenes y han tardado en adaptarse a las nuevas tendencias del comercio minorista.
Para triunfar en el nuevo mercado de consumo de China, las empresas deben tener presente, ante todo, que, aunque la era de un crecimiento previsiblemente rápido y fácil se está desvaneciendo, China seguirá siendo uno de los mercados de crecimiento más importantes del mundo. Por tanto, China debe seguir siendo una prioridad.
Sin embargo, como la naturaleza del consumo está cambiando de forma notable, las estrategias ganadoras del pasado se están quedando obsoletas. Una mayor prosperidad, una nueva generación de consumidores y el auge del comercio electrónico desplazarán el foco de la actividad hacia otras categorías de productos, estrategias de marca y canales minoristas.
Será más importante que nunca que las empresas sean muy estratégicas a la hora de elegir sus objetivos. Han pasado los días en que la demanda en China de prácticamente cualquier cosa parecía insaciable. Aunque el consumo general seguirá en auge en China a medio plazo, apuntar al segmento de ingresos equivocado, competir en las categorías equivocadas y estar insuficientemente representado en los canales en línea de rápido crecimiento será una fórmula de crecimiento lento.
La buena noticia es que todavía no es demasiado tarde para desarrollar una estrategia de crecimiento ganadora en China. Las preferencias de producto y la lealtad a las marcas de los hogares de clase media alta y acomodados aún se están definiendo. Como la economía china entra en una fase de transición importante, es poco probable que la trayectoria de los próximos cinco años sea tranquila. Los ganadores serán las empresas que persigan estrategias sólidas en sintonía con las fuerzas de cambio y que se mantengan firmes en ellas pese al camino accidentado que tienen por delante.
Agradecimientos
Este informe no habría sido posible sin el trabajo de nuestros socios de AliResearch Fei Song, Zhoupei Xie, Roy Wu, Chang Liu, Baoying Zhao, Zhengwei Jiang y Yang Liu, así como de nuestros colegas de BCG Stefani Bai, George Qiu, April Gu y Heidi Huang. Agradecemos a Pete Engardio su ayuda en la redacción de este informe, así como a Katherine Andrews, Gary Callahan, Elyse Friedman, Kim Friedman, Abby Garland, Jessica Melanson y Sara Strassenreiter por sus contribuciones a la edición, el diseño y la producción.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Youchi Kuo es Principal de BCG en Hong Kong. Jeff Walters es Partner y director gerente de BCG en Hong Kong. Hongbing Gao es vicepresidente del Grupo Alibaba. Angela Wang es Partner y director gerente de BCG en Pekín. Veronique Yang es Partner y director gerente de BCG en Shanghái. Jian Yang es Fellow y director adjunto de AliResearch. Zhibin Lyu es analista sénior de AliResearch. Hongjie Wan es ingeniero de minería de datos de AliResearch.
Imagen: Una bandera nacional china ondea en la sede de un banco comercial en una calle financiera cercana a la sede del Banco Popular de China, el banco central del país, en el centro de Pekín. REUTERS/Kim Kyung-Hoon.




