Economistas e inversores buscan señales que, esperan, puedan predecir cuándo empezará a desmoronarse la expansión económica de EE. UU., cercana a un récord, y el mercado alcista de acciones.
Algunos ya están preocupados por el aplanamiento de la curva de rendimientos de los bonos del Tesoro y la desaceleración del mercado inmobiliario, aunque otros indicadores económicos vitales siguen siendo saludables.
El crecimiento económico de EE. UU. probablemente se desacelerará gradualmente durante los próximos dos años y la amenaza de una guerra comercial ha hecho más probable una recesión, según pronosticó una reciente encuesta de Reuters.
La mayoría de los expertos del mercado de bonos encuestados por separado ahora prevé una inversión de la curva de rendimientos en los próximos uno o dos años, una señal de alerta para quienes creen que el aumento de los rendimientos a corto plazo por encima de los de largo plazo significa una recesión inminente.
«Casi todas las reuniones con clientes incluyen preguntas sobre en qué punto del ciclo se encuentran la economía y los mercados», escribió John Normand, responsable de estrategia fundamental multiactivo de JPMorgan, en una reciente nota de investigación.
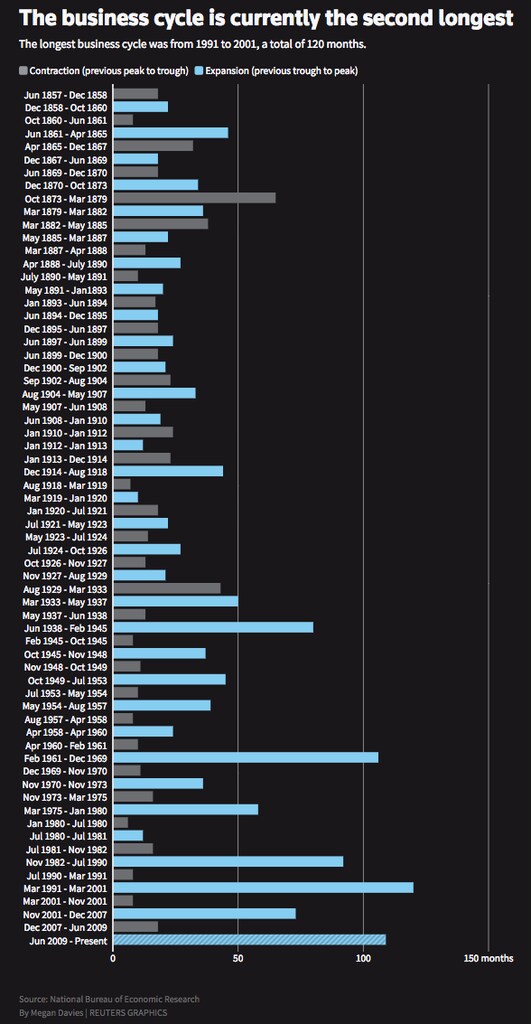
A la economía de EE. UU. le falta un año para superar la expansión récord de 120 meses de 1991-2001, según datos de la Oficina Nacional de Investigación Económica.
La racha alcista del mercado bursátil también se acerca a un récord. Los mercados alcistas suelen medirse a posteriori, pero las acciones estadounidenses podrían registrar la racha alcista más larga de su historia el 22 de agosto, según S&P.
La economía de EE. UU. está en una «fase tardía del ciclo», pero una recesión no es inminente, afirman varios economistas y estrategas.
«Creemos que la expansión económica de EE. UU. está entrando en el último tercio de su ciclo», escribieron analistas del Wells Fargo Investment Institute, aunque señalaron que diversos indicadores no apuntan a una recesión este año.
1. La curva de rendimientos
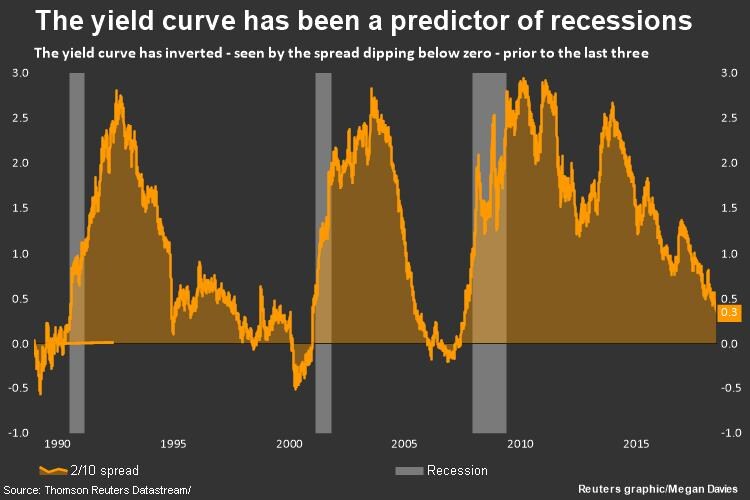
La curva de rendimientos de EE. UU. representa los títulos del Tesoro con vencimientos que van de 4 semanas a 30 años. Al hablar de una inversión de la curva de rendimientos, suele utilizarse el diferencial entre los bonos a dos y diez años. El diferencial entre los rendimientos a largo y corto plazo, cuando pasa a ser negativo, ha sido un indicador fiable de recesiones. En los últimos meses, la curva de rendimientos se ha ido aplanando.
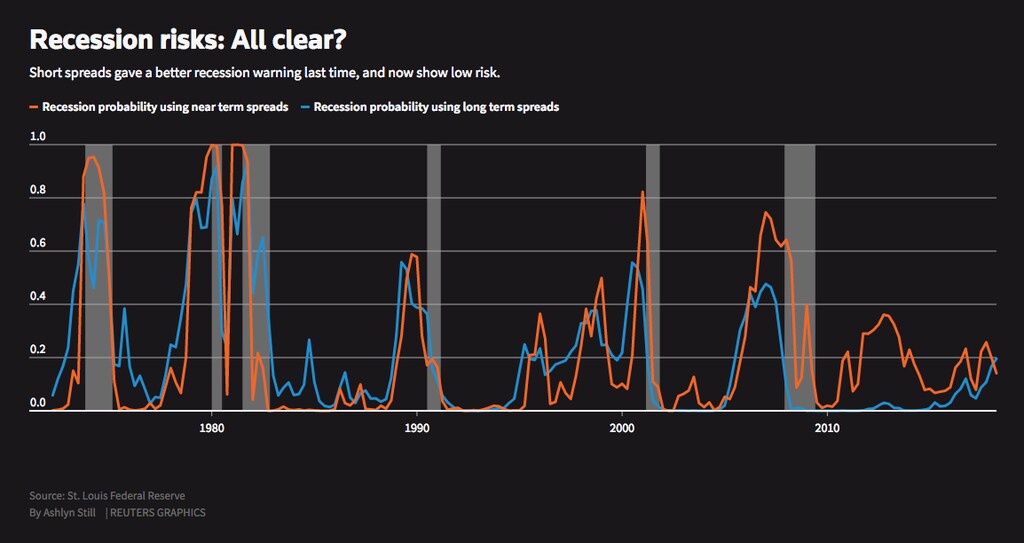
2. Letras a corto plazo
Una curva de rendimientos alternativa mide la diferencia entre el tipo de interés actual de las letras del Tesoro a 3 meses y las expectativas sobre los rendimientos dentro de 18 meses. Funcionarios de la Reserva Federal han constatado que esta medida predice mejor una recesión durante el próximo año. Actualmente, la medida apunta a un riesgo de recesión reducido.
3. Desempleo
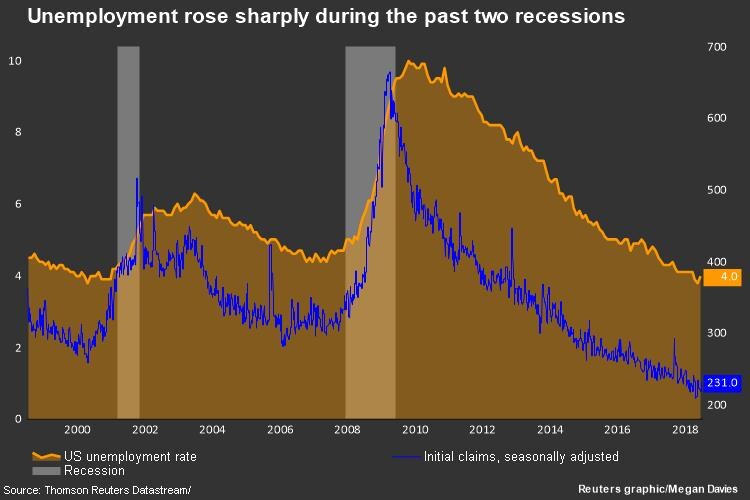
La tasa de desempleo y las solicitudes iniciales de subsidio por desempleo aumentaron ligeramente justo antes de las dos últimas recesiones o en sus primeros días, antes de subir con fuerza. En mayo, el desempleo alcanzó un mínimo de 18 años, del 3,8 %, pero subió ligeramente al 4 % en junio.
4. Brecha de producción
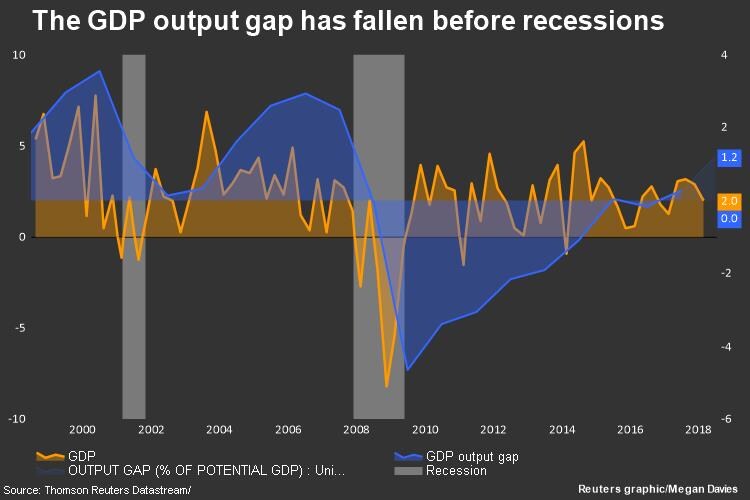
La brecha de producción entre el producto interior bruto real y potencial de la economía se redujo antes de las dos últimas recesiones.
«Actualmente estimamos que la brecha de producción está casi cerrada, pero aún no se encuentra en territorio de “sobrecalentamiento”», escribió en mayo Kathy Bostjancic, responsable de servicios para inversores estadounidenses de Oxford Economics.
5. Mercados bursátiles
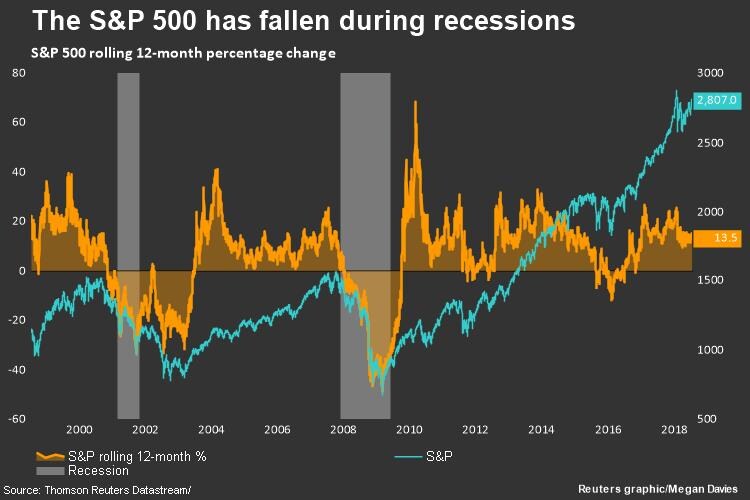
La caída de los mercados bursátiles puede indicar que se avecina una recesión o que ya ha empezado a afianzarse. Los mercados comenzaron a bajar antes de la recesión de 2001 y se desplomaron al inicio de la recesión de 2008.
En un período móvil de 12 meses, el mercado comenzó a bajar antes de las dos últimas recesiones. La variación porcentual media móvil de 12 meses está ahora por debajo de su máximo de 2018, pero por encima de los mínimos recientes.
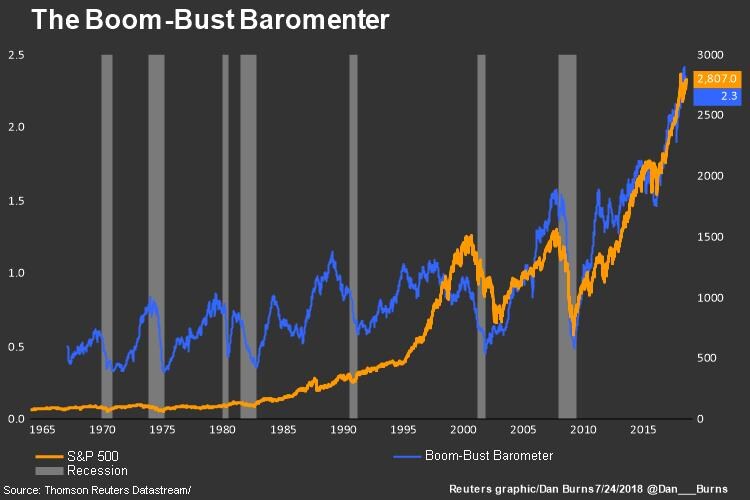
6. Barómetro de auge y caída
El barómetro de auge y caída, creado por Ed Yardeni, de Yardeni Research, mide los precios al contado de insumos industriales como el cobre, el acero y la chatarra de plomo, y los divide por las solicitudes iniciales de subsidio por desempleo. La medida cayó antes o durante las dos últimas recesiones y está por debajo de su máximo de 2018.
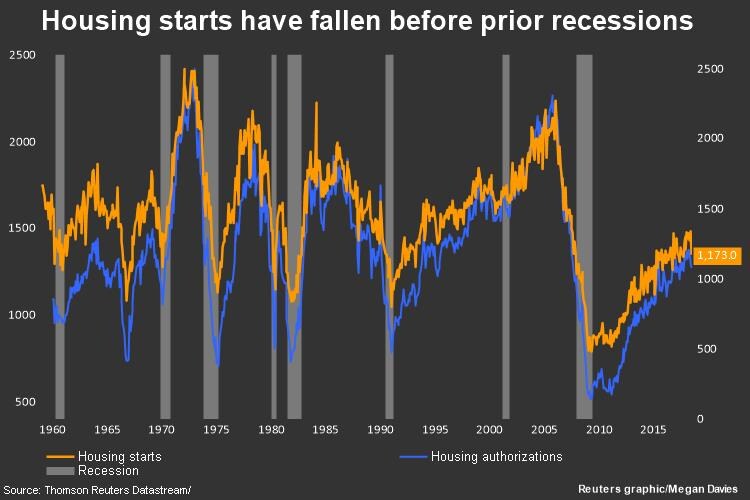
7. Mercados inmobiliarios
Los inicios de construcción de viviendas y los permisos de construcción han caído antes de algunas recesiones recientes. En junio, los inicios de construcción y los permisos descendieron a su nivel más bajo desde septiembre de 2017.
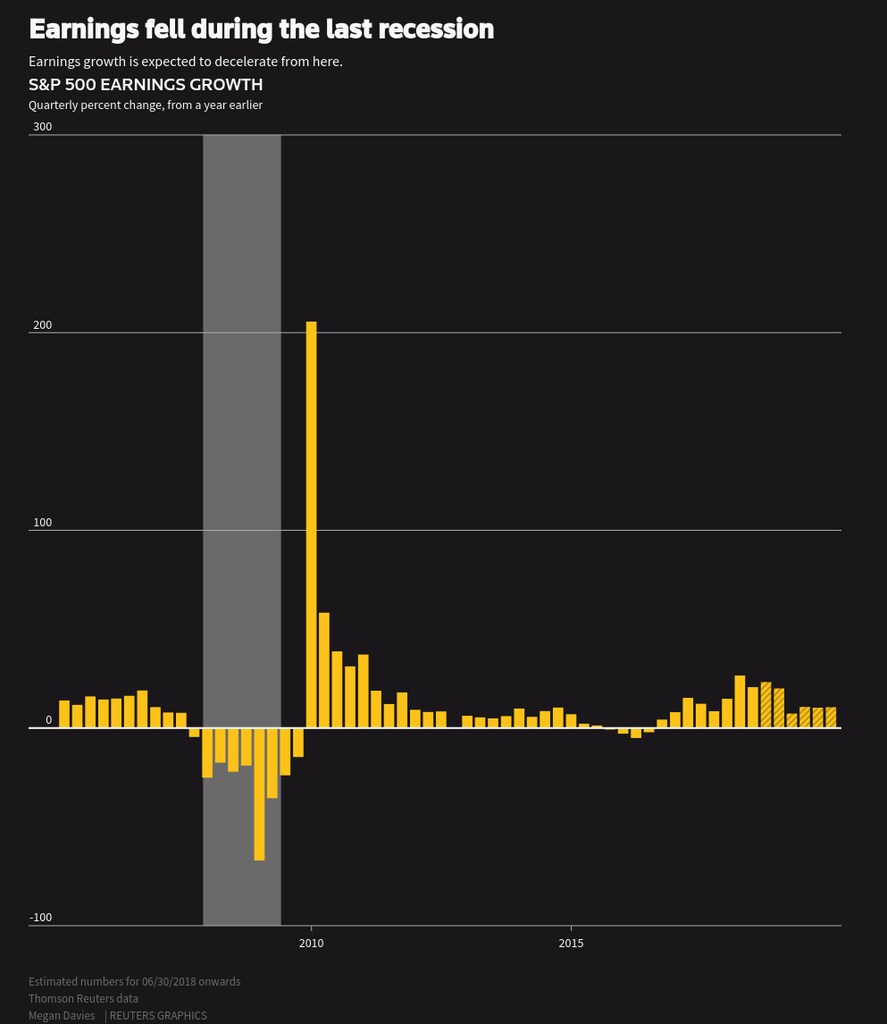
8. Crecimiento de los beneficios
El crecimiento de los beneficios del S&P 500 cayó antes de la última recesión. Se prevé que se desacelere ligeramente este año y más el próximo, pero que en 2019 se mantenga en niveles de un solo dígito alto o de dos dígitos bajos.
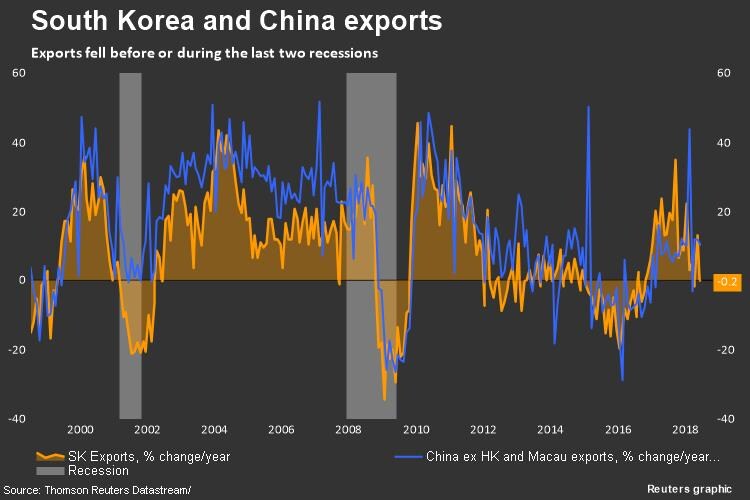
9. Exportaciones de Corea del Sur
Las exportaciones surcoreanas cayeron durante la última recesión y antes de la anterior.
Esas exportaciones, que incluyen automóviles, teléfonos, acero y otros productos, suelen ser un indicador adelantado, afirmó Michael Hartnett, estratega jefe de inversiones de Bank of America Merrill Lynch. Las exportaciones de China también están cobrando cada vez más importancia, ya que las exportaciones asiáticas débiles suelen coincidir con un crecimiento débil a escala mundial y en EE. UU.
El crecimiento de las exportaciones de Corea del Sur se detuvo en junio. China, el mayor exportador del mundo, informó que sus exportaciones se aceleraron en junio.
Estados Unidos y China han disparado los primeros tiros en lo que podría convertirse en una guerra comercial prolongada. Estados Unidos y Corea del Sur acordaron en marzo revisar un pacto comercial.
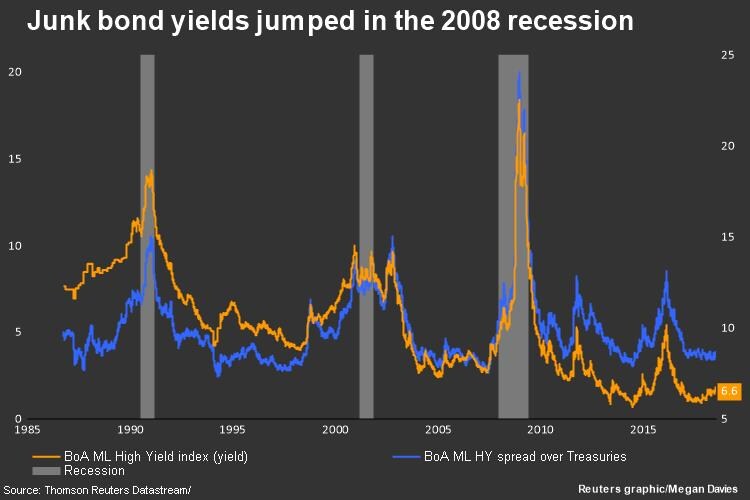
10. Diferenciales de bonos de alto rendimiento
El diferencial entre los rendimientos de los bonos de alto rendimiento y los bonos públicos aumentó antes de la recesión de 2007-2009 y luego se amplió drásticamente. Los diferenciales de crédito suelen ampliarse cuando aumenta el riesgo percibido de impago. Este año, los diferenciales han bajado ligeramente.
11. Rendimientos de grado de inversión
Las primas de riesgo de los bonos corporativos de grado de inversión frente a los bonos del Tesoro comparables han superado el 2 % durante o justo antes de seis de las siete recesiones de EE. UU. desde 1970. Según Jim Paulsen, estratega jefe de inversiones de Leuthold Group, los diferenciales de los bonos corporativos con calificación Baa subieron al 2 % este mes, según datos de Moody’s Investors Services.
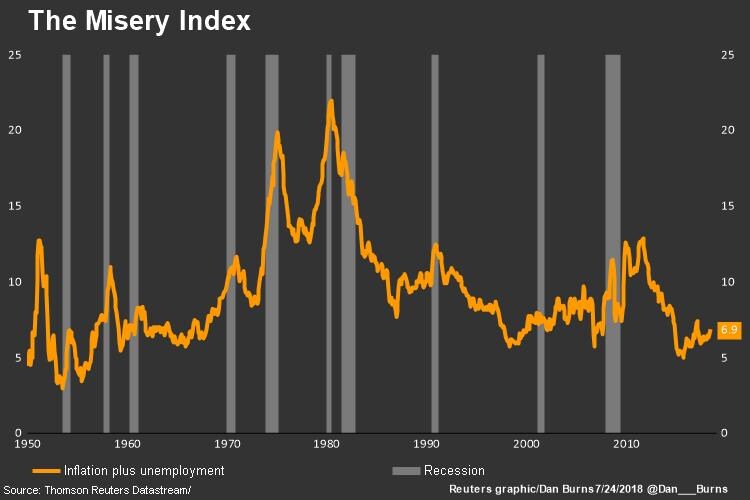
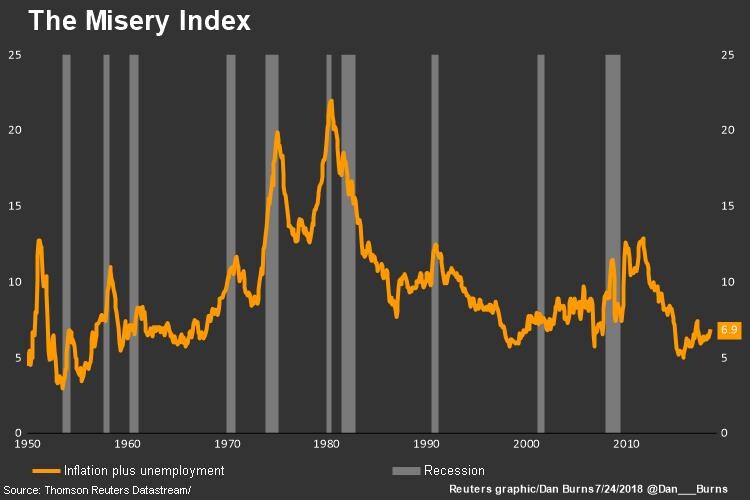
12. Índice de miseria
El llamado índice de miseria suma la tasa de desempleo y la tasa de inflación. Suele subir durante las recesiones y, a veces, antes de las contracciones económicas. Ha aumentado ligeramente en 2018, pero sigue siendo relativamente bajo.