El jueves 21 de julio de 2005, Australia abrió la entrada al bateo en el Lord’s Cricket Ground de Londres en su camino hacia la victoria en la primera prueba de las Ashes frente a Inglaterra.
Los operadores de divisas, sin embargo, tuvieron que apartar la mirada de la acción tras el inesperado anuncio de China de sustituir su paridad cambiaria de una década por un régimen de tipo de cambio más flexible.

La medida flexibilizó la estrecha banda de Rmb8,276-8,28 del renminbi frente al dólar y, a partir del día siguiente, se le permitió fluctuar hasta un 0,3 % frente al dólar y hasta un 1,5 % frente a otras divisas.
Desde entonces, el renminbi se ha apreciado alrededor de un 30 % frente al dólar en términos nominales, sus bandas de negociación se han ampliado y se ha desarrollado un mercado extraterritorial de renminbi.
¿Qué significó y qué significa?
Para los analistas de China, los avances graduales del renminbi hacia la plena convertibilidad, con largas pausas por el camino, se han convertido en el ejemplo clásico del enfoque gradualista general de China en la reforma económica. En otras palabras, aunque la dirección general es clara, el momento nunca lo es.
Una divisa aceptada internacionalmente ayudaría a China a trasladar riqueza de sus reservas de divisas (3 billones de dólares y en aumento) al sector privado. Si llegara a ser una divisa de reserva, podría reducir el impacto de la política monetaria de otros países, como Estados Unidos, sobre la economía china.
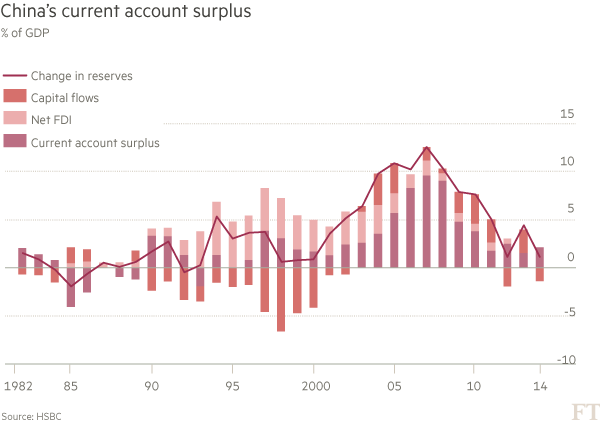
El ascenso del renminbi también ayudó a reducir el superávit comercial de China, aliviando tensiones con otros países, en particular con Estados Unidos, y frenando la acumulación de dólares.
Como parte de reformas económicas más amplias, se espera que los futuros movimientos del renminbi sigan empujando la divisa hacia la plena convertibilidad.
«Con ese fin, esperamos que las restricciones a la capacidad de las empresas para realizar transacciones en divisas se flexibilicen aún más, mientras que las cuotas de divisas de los particulares también se incrementarán o incluso podrían eliminarse», afirma Qu Hongbin, economista jefe para China de HSBC.
¿Quién gana?

Los bancos con sólidos negocios en Hong Kong son uno de los grupos beneficiados. Entre ellos figuran HSBC y Standard Chartered , que se han posicionado como líderes del renminbi, compitiendo por plantar bandera cada vez que China autoriza un nuevo producto en un mercado nuevo.
Hong Kong, Singapur y Londres son los principales centros extraterritoriales, aunque otros como Taipéi y Seúl también son activos.
Según HSBC, en los últimos cinco años se han acumulado en el extranjero unos Rmb2 billones (327.000 millones de dólares) de renminbi.
¿Y ahora qué?

El objetivo de China para este año es que el Fondo Monetario Internacional incorpore el renminbi a su denominada cesta de derechos especiales de giro (DEG) de divisas que considera con estatus de reserva.
En mayo, el FMI declaró que el renminbi «ya no está infravalorado», un cambio de tono clave, pero la intervención contundente de China en el mercado bursátil del último mes ha suscitado temores de que pueda frenar la aceptación de los DEG, que se basa en que una divisa sea de libre uso.
Sin embargo, incluso mientras Pekín intervenía en el mercado bursátil, flexibilizó las restricciones a la inversión extranjera en sus mercados interbancarios de bonos, permitiendo que bancos centrales, instituciones supranacionales y fondos soberanos accedieran al mercado sin autorización previa.

Koon How Heng, analista de Credit Suisse, afirmó que la medida era «otra señal más de compromiso» de China con la internacionalización del renminbi.
«Parece que las oscilaciones muy volátiles del mercado bursátil nacional en las últimas semanas no han disuadido a las autoridades», añadió.
Mientras tanto, el uso del renminbi en el comercio sigue creciendo y alrededor de una cuarta parte del comercio total de China se liquida ya en su propia divisa. El uso creciente del renminbi en transacciones comerciales reales es una señal clave de que su internacionalización es algo más que política.
Otros artículos del Financial Times:
China amplía el acceso extranjero al mercado de bonos
Nuevo banco de los BRICS en Shanghái para competir con las grandes instituciones
China considera opciones cuando se asienta el polvo del mercado
Este artículo se publica en colaboración con The Financial Times. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: The Financial Times cubre, comenta y analiza las últimas noticias económicas, financieras, empresariales y políticas del Reino Unido e internacionales.
Imagen: Billetes chinos de 100 yuanes en esta ilustración. REUTERS/Jason Lee.




