La economía mundial comenzó 2018 con un crecimiento sólido y sincronizado. Pero a medida que avanzó el año, el impulso se desvaneció y las tendencias de crecimiento divergieron. La economía de EE. UU. se aceleró, gracias al estímulo fiscal aprobado a principios de año, mientras que las economías de la eurozona, el Reino Unido, Japón y China comenzaron a debilitarse. Estas tendencias divergentes persistirán en 2019. IHS Markit prevé que el crecimiento mundial descenderá ligeramente del 3,2 % en 2018 al 3,1 % en 2019, y seguirá desacelerándose en los próximos años.
Un riesgo importante en el año que viene es la fuerte caída del crecimiento del comercio mundial, que pasó de más del 5 % a comienzos de 2018 a casi cero al final del año. Con la escalada prevista de los conflictos comerciales, una contracción del comercio mundial podría lastrar aún más la economía mundial. Al mismo tiempo, los efectos combinados del aumento de los tipos de interés y del fuerte repunte de la volatilidad de los mercados de renta variable y de materias primas implican que las condiciones financieras a nivel mundial se están endureciendo. Estos riesgos apuntan a la creciente vulnerabilidad de la economía mundial ante nuevas perturbaciones y a la mayor probabilidad de una recesión en los próximos dos años.
Nuestras diez principales previsiones económicas para 2019
1. La economía estadounidense seguirá por encima de la tendencia
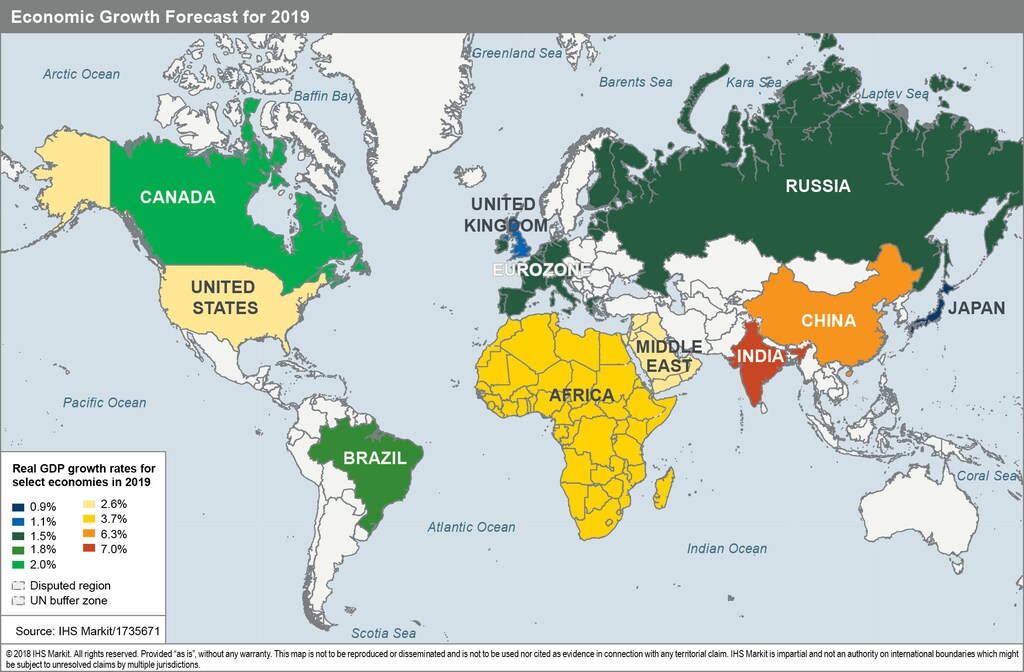
Sobre la base de estimaciones sobre el crecimiento sostenible de la fuerza laboral y la productividad, calculamos que el crecimiento tendencial o potencial de la economía estadounidense se sitúa en torno al 2,0 %. En 2018, el crecimiento de EE. UU. estuvo muy por encima de la tendencia, con un 2,9 %, aunque la aceleración se debió casi por completo a una importante dosis de estímulo fiscal en forma de recortes de impuestos y aumentos del gasto. El impacto de este estímulo aún se notará en 2019, pero irá disminuyendo a lo largo del año. Por ello, prevemos un crecimiento del 2,6 % en 2019: menor que en 2018, pero aún por encima de la tendencia.
2. La expansión de Europa se ralentizará aún más
El crecimiento de la eurozona alcanzó su máximo en el segundo semestre de 2017 y desde entonces se ha reducido de forma constante. IHS Markit prevé un nuevo descenso hasta el 1,5 % en 2019. La incertidumbre política, incluido el Brexit, los desafíos al gobierno de Emmanuel Macron y la progresiva salida de Angela Merkel de la cancillería, están contribuyendo a un deterioro del sentimiento empresarial. Factores económicos como el endurecimiento de las condiciones crediticias y el aumento de las tensiones comerciales también están impulsando la desaceleración del crecimiento.
3. La recuperación de Japón seguirá siendo débil y su economía crecerá menos del 1 % en 2019
Se espera que la economía de Japón crezca un 0,8 % en 2018, y que esta tasa aumente solo ligeramente en 2019, hasta el 0,9 %. La desaceleración de la economía china y las consecuencias de las tensiones comerciales entre EE. UU. y China lastran el crecimiento. La política monetaria seguirá siendo ultraexpansiva el próximo año. La caída cíclica del crecimiento de Japón se produce en un contexto de crecimiento a largo plazo muy débil. La demografía adversa, en concreto una fuerza laboral en descenso, no se está compensando con un crecimiento de la productividad suficientemente sólido. La «tercera flecha» de Abenomics, que se suponía que iba a implementar reformas estructurales significativas e impulsar la productividad, se ha materializado con lentitud.
4. La economía china seguirá desacelerándose
La tasa trimestral de crecimiento chino viene reduciéndose de forma constante desde comienzos de 2017, y alcanzó su nivel más bajo en 10 años en el tercer trimestre de 2018. En términos anuales, el ritmo de expansión se ha ralentizado del 6,9 % en 2017 al 6,6 % en 2018, y caerá aún más, hasta el 6,3 % en 2019. Como respuesta a las recientes perturbaciones económicas, entre ellas el impacto de los aranceles estadounidenses, que hasta ahora ha sido limitado, los responsables de la formulación de políticas han puesto en marcha una serie de medidas monetarias y fiscales para contribuir a sostener el crecimiento y estabilizar los mercados financieros.
Sin embargo, es probable que estas medidas sigan siendo moderadas. El crecimiento del crédito seguirá limitado por el enorme endeudamiento acumulado y por el compromiso del gobierno con el desapalancamiento, al menos a medio y largo plazo. Por otro lado, los esfuerzos de estímulo del gobierno podrían volverse más agresivos si las tensiones comerciales con EE. UU. se (re)intensifican y el crecimiento resulta gravemente dañado.
5. El crecimiento de los mercados emergentes se desacelerará hasta el 4,6 % en 2019
Algunas economías, como Brasil, India y Rusia, experimentaron una leve recuperación del crecimiento en 2018, mientras que otras, como Argentina, Sudáfrica y Turquía, sufrieron una intensa presión financiera y padecieron recesiones o casi recesiones. De cara al futuro, los mercados emergentes se enfrentan a varios obstáculos, entre ellos la desaceleración del crecimiento en las economías avanzadas y del ritmo del comercio mundial; el fuerte dólar estadounidense; el endurecimiento de las condiciones financieras, y el aumento de la incertidumbre política en países como Brasil y México. Algunos países podrán desafiar estas tendencias, especialmente las economías dinámicas con bajos niveles de deuda, sobre todo en Asia.
6. Los mercados de materias primas podrían vivir otro viaje en montaña rusa en 2019
La demanda prevista para el próximo año sigue siendo lo bastante sólida como para respaldar a los mercados de materias primas, por lo que es poco probable un colapso de precios como el registrado en 2015. Sin embargo, la volatilidad de los mercados de materias primas continuará en 2019, especialmente en los mercados petroleros. Prevemos que los precios del petróleo subirán ligeramente a corto plazo y que promediarán alrededor de 70,0 dólares por barril durante el próximo año, frente a un promedio de 71,0 dólares en 2018. Dicho esto, los riesgos para los precios del petróleo y de otras materias primas se inclinan mayoritariamente a la baja, dado el enfriamiento de la demanda y el aumento de la oferta. Pese a la volatilidad, prevemos que, a finales de 2019, los precios sean muy similares a los niveles actuales.
7. La inflación mundial se mantendrá cerca del 3,0 %
La mayor parte del aumento de la inflación de los precios al consumo entre 2015 y 2018 (del 2,0 % al 3,0 %) se debió a la transición del mundo desarrollado desde condiciones deflacionarias, o casi deflacionarias, hacia tasas de inflación cercanas a los objetivos de los bancos centrales, del 2,0 %. A corto plazo, esperamos que la inflación mundial y la inflación de las economías desarrolladas se mantengan cerca del 3,0 % y del 2,0 %, respectivamente.
Aunque habrá presiones al alza en muchas economías a medida que se cierren las brechas de producción y caigan las tasas de desempleo, en algunos casos hasta mínimos de varias décadas, también hay presiones a la baja. Fuera de EE. UU., el crecimiento se está debilitando. Además, en comparación con 2018, los precios de las materias primas serán en promedio relativamente planos en 2019. Por último, con la guerra comercial en una «tregua temporal», el impulso alcista de los aumentos arancelarios quedará en suspenso.
8. La Fed subirá los tipos de interés, y es posible que algunos otros bancos centrales sigan su ejemplo
Dado que las principales economías del mundo se encuentran en distintas fases del ciclo económico, no sorprende que los bancos centrales se muevan a diferentes ritmos y en direcciones distintas. Sin embargo, dado el crecimiento más débil y las presiones inflacionistas moderadas, es probable que el ritmo de retirada de los estímulos sea incluso más moderado de lo que se esperaba anteriormente.
Es probable que la Reserva Federal de EE. UU. suba los tipos de interés tres veces en 2019. Otros bancos centrales, entre ellos el Banco de Inglaterra (en función del proceso del Brexit), el Banco de Canadá y algunos bancos centrales de mercados emergentes, como los de Brasil, India y Rusia, también podrían subir los tipos.
El Banco Central Europeo no subirá los tipos hasta principios de 2020. De manera similar, no creemos que el Banco de Japón vaya a poner fin a su política de tipos de interés negativos hasta 2021. El Banco Popular de China es el único gran banco central que se mueve en sentido contrario: preocupado por el crecimiento, está proporcionando un estímulo moderado.
9. El dólar estadounidense se mantendrá en los niveles elevados actuales durante gran parte de 2019
El crecimiento sostenido de EE. UU. por encima de la tendencia y nuevas subidas de tipos por parte de la Fed son las principales razones de esta fortaleza prevista. Dada la reciente calma relativa en los mercados de divisas, especialmente en comparación con las monedas de los mercados emergentes, es poco probable que el dólar estadounidense vuelva a apreciarse de forma significativa.
No obstante, el potencial de volatilidad sigue siendo muy alto. La incertidumbre política en Europa podría ser muy negativa para el euro y la libra esterlina; prevemos que el tipo de cambio euro/dólar terminará 2019 en torno a 1,10 dólares, frente a 1,14 dólares a finales de 2018. Al mismo tiempo, prevemos que el tipo de cambio renminbi/dólar se mantendrá bastante estable justo por debajo del nivel psicológico de 7,0, como resultado del deseo del gobierno chino de estabilidad financiera.
10. Es probable que los riesgos de shocks de política hayan aumentado, pero probablemente no lo suficiente como para desencadenar una recesión en 2019
Los errores de política siguen siendo las mayores amenazas para el crecimiento mundial en 2019 y más adelante. Los conflictos comerciales latentes son peligrosos, no porque hasta ahora hayan causado daños (no lo han hecho), sino porque podrían escalar con facilidad y salirse de control. Además, los crecientes déficits presupuestarios en EE. UU., los elevados niveles de deuda en EE. UU., Europa y Japón, y los posibles errores de los principales bancos centrales representan amenazas para la economía mundial.
La buena noticia es que la probabilidad de que tales errores de política perjudiquen seriamente el crecimiento mundial en 2019 sigue siendo relativamente baja. Sin embargo, IHS Markit considera que los riesgos de daños derivados de errores de política aumentarán en 2020 y más adelante, a medida que el crecimiento se ralentice aún más.




