El comercio electrónico en África creció un 57% entre 2019 y 2020.
La falta de acceso al crédito al consumo frena el sector minorista.
El crédito podría ampliar el poder adquisitivo y aumentar el comercio electrónico.
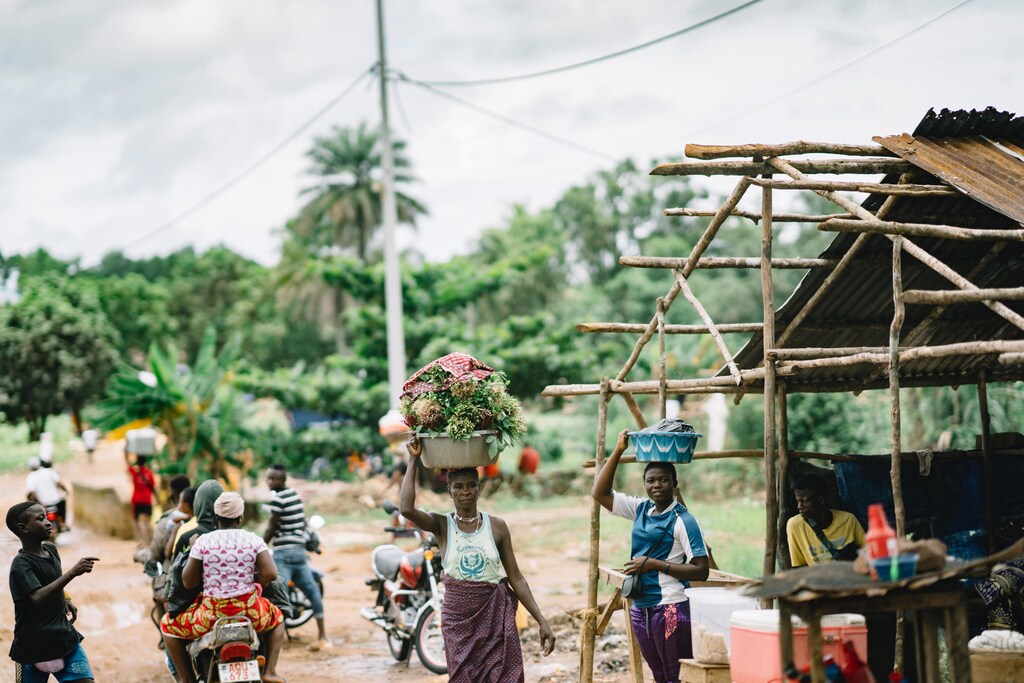
El comercio minorista en África es principalmente informal. La mayoría de las compras de los consumidores se realiza en mercados al aire libre, pequeñas tiendas, puestos de mesa, quioscos y puestos callejeros. Estos vendedores operan de manera informal y son la columna vertebral del comercio en muchos países africanos.
Sin embargo, en los últimos tiempos, el comercio electrónico en África ha ido en aumento. Los ingresos del mercado africano de comercio electrónico aumentaron un 52,7% entre 2019 y 2020. Además, la enorme población de comerciantes minoristas informales se está incorporando gradualmente al mundo digital. Cada vez más de estos vendedores acceden a herramientas y sistemas de apoyo modernos, como los mercados en línea y las tiendas en redes sociales. Hoy se puede encontrar de todo en línea, desde repuestos para automóviles y autos usados hasta telas y alimento para ganado, vendido por los mismos comerciantes que tienen puestos físicos en los mercados callejeros; esto muestra cómo se adaptan al creciente uso de internet y a los consumidores digitalizados del continente.
Sin embargo, a medida que evoluciona el comercio minorista, los consumidores de a pie siguen estando en gran medida limitados por la falta de crédito al consumo estructurado en toda África. Tanto los comerciantes formales como los informales carecen de los sistemas necesarios para sostener líneas de crédito para sus clientes, y la mayoría opera principalmente con un modelo de pago en efectivo y entrega inmediata. Por ello, los consumidores siempre tienen que esperar hasta poder pagar el importe total.
Hasta hace poco, el sector emergente del comercio electrónico seguía en gran medida esta tendencia y ofrecía a los consumidores pocas oportunidades de comprar a crédito. Sin embargo, existe una enorme oportunidad para hacer crecer el comercio electrónico y el comercio minorista en general mediante un crédito al consumo adecuadamente estructurado.
La oportunidad del crédito
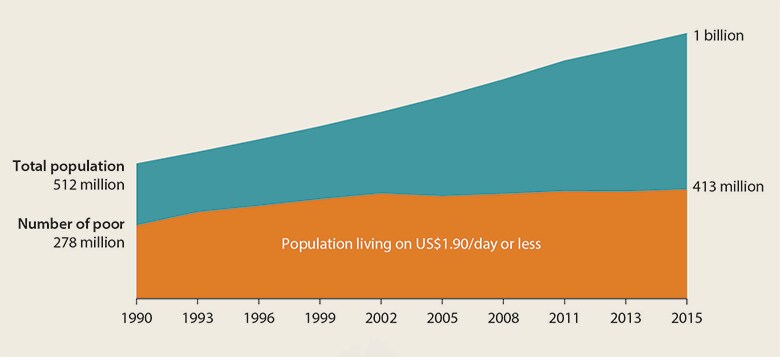
El crédito al consumo puede ampliar el poder adquisitivo en un mercado marcado por ingresos bajos y fluctuantes. Casi una de cada dos personas del África subsahariana vive en la pobreza. Solo siete países africanos tienen un salario mínimo igual o superior a 200 dólares, mientras que en la mayoría es inferior a 100 dólares. Como resultado, muchos consumidores africanos no pueden pagar de una sola vez artículos esenciales, como teléfonos móviles o generadores, que sustentan sus medios de vida y contribuyen a mejorar sus condiciones de vida.
Sin embargo, el crédito podría cambiar la situación y mitigar las dificultades de la pobreza. Con un mejor acceso a servicios de crédito al consumo, las personas de ingresos bajos y medios tendrían más posibilidades de adquirir artículos que mejoren su calidad de vida y sus medios de subsistencia. Por ejemplo, es poco probable que la mujer que vende bebidas frías al borde de la carretera, guardadas en una nevera portátil con bloques de hielo, y obtiene menos de 100 dólares de beneficios mensuales pueda pagar de una sola vez un congelador. Sin embargo, si tiene acceso a servicios de crédito al consumo, puede comprar un congelador que ayude a su microempresa a funcionar y crecer y, a menudo, también facilite las tareas de cocina en el hogar.
Afortunadamente, la tecnología digital ya está ayudando a ampliar el acceso de los consumidores al crédito de formas innovadoras, desde las opciones de datos de servicio suplementario no estructurados (USSD) hasta aplicaciones móviles de préstamos que requieren poco o ningún papeleo. Sin embargo, estas soluciones deben conectarse con las distintas formas de comercio electrónico del continente a medida que ganan popularidad.
Cómo impulsar la adopción del crédito al consumo
Ofrecer una opción de crédito en el punto de venta que sea sostenible y sin complicaciones podría aumentar aún más la adopción del comercio electrónico. Puede atraer a nuevos usuarios de internet y teléfonos inteligentes, así como a compradores que antes dudaban.
La confianza se ha identificado como un factor que limita la penetración del comercio electrónico. Por ejemplo, al examinar las causas de la baja adopción del comercio electrónico en África Central, un informe de la GSMA señala que algunos «consumidores tienen reservas a la hora de introducir los datos de su tarjeta bancaria en plataformas de internet o quieren comprobar que los productos sean adecuados al recibirlos antes de pagar». La posibilidad de comprar productos sin pagarlos de una vez podría generar confianza al reducir el riesgo para los compradores, en lugar de exigirles el pago por adelantado.
En general, si más consumidores pudieran acceder a compras que antes no podían permitirse por falta de opciones, sin duda mejoraría el rendimiento del comercio electrónico. Según RBC Capital Markets, «cada vez más comerciantes recurren al punto de venta (POS) en línea porque aumenta las tasas de conversión entre un 20% y un 30% e incrementa el valor medio de las ventas entre un 30% y un 50%».
En el otro extremo del mundo, en el Sudeste Asiático, algunas de sus mayores empresas tecnológicas digitales también están probando el crédito al consumo para impulsar el comercio electrónico. La región es un buen ejemplo, ya que comparte con África condiciones de mercado similares, como bajos niveles de inclusión financiera y un acceso cada vez mayor a internet móvil. Se proyectaba que el valor bruto de las mercancías del comercio electrónico en el Sudeste Asiático superara los 100.000 millones de dólares este año. Empresas como Gojek y Grab están aprovechando servicios como PayLater, entre otras cosas, para captar una mayor cuota del mercado del comercio electrónico. Ambas empresas, junto con otras «superaplicaciones» de la región, incorporan estos servicios de crédito a otras ofertas, como los mercados en línea y los servicios de transporte con conductor.
En definitiva, la oportunidad es evidente: los consumidores africanos necesitan un mejor acceso al crédito. Cerrar esta brecha podría marcar una diferencia sustancial a la hora de captar nuevas ventas de comercio electrónico, generar clientes recurrentes e impulsar un rápido crecimiento del comercio electrónico.




