La digitalización puede ayudar a que el acceso a los servicios financieros sea más inclusivo para la generación digital de la ASEAN.
Las mujeres, los propietarios de microempresas y las comunidades rurales están desatendidos y sufren brechas en el acceso a los servicios financieros en la región.
Aumentar tanto la alfabetización digital como la financiera puede ayudar a la generación digital de la ASEAN a utilizar los servicios financieros en aplicaciones y en línea de forma segura y competente.
La digitalización puede impulsar una mayor inclusión financiera entre la generación digital de la Asociación de Naciones del Sudeste Asiático (ASEAN), según un nuevo informe. Pero aún queda trabajo por hacer.

La región de la ASEAN ha experimentado un crecimiento sin precedentes en la digitalización, y se prevé que esta tendencia continúe, según el Informe sobre la Generación Digital de la ASEAN 2022 del Foro Económico Mundial. La adopción de los servicios financieros digitales también aumenta en toda la región.
Sin embargo, el informe reveló que las mujeres, los propietarios de microempresas, las comunidades rurales y otros grupos desatendidos sufren brechas en el acceso a los servicios financieros en la región.
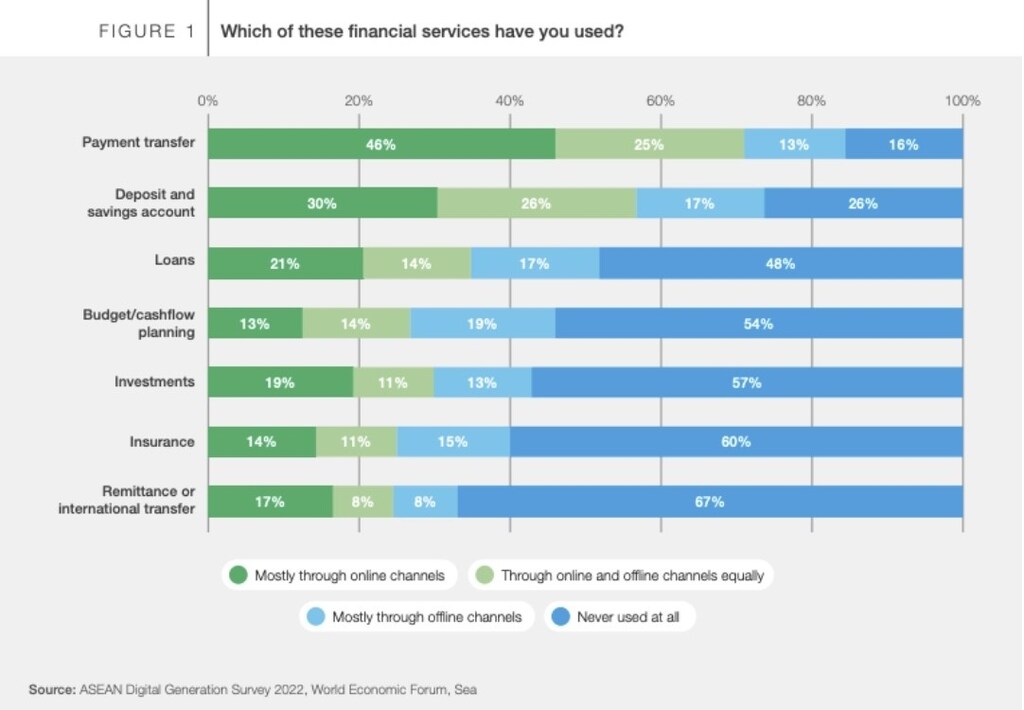
Las aplicaciones de pago digital fueron las más utilizadas por los encuestados entre todas las aplicaciones, después de las redes sociales, y el 84 % de todos los encuestados afirmó haberlas usado.
Acceso a la financiación mediante la digitalización
Los encuestados subrayaron la importancia de mejorar el acceso a los servicios financieros tanto para las necesidades personales como empresariales, incluidos el flujo de caja, el ahorro y la expansión empresarial.
Sin embargo, existen incoherencias en el acceso a la financiación para la generación digital de la ASEAN. Por ejemplo, casi la mitad de quienes buscaban apoyo crediticio no pudieron acceder a fuentes formales de financiación.
Además, el 28 % de las personas que solicitaban préstamos no pudo obtener financiación, por lo que casi una quinta parte de los encuestados recurre a fuentes de financiación menos tradicionales, como familiares y amigos, cooperativas u otras opciones de préstamo informales.
La encuesta reveló que las mujeres tienen menos acceso que los hombres a los préstamos y a los servicios financieros. Solo el 22 % de las mujeres que necesitaban préstamos recibió crédito de bancos comerciales, frente al 28 % de las solicitudes masculinas. Asimismo, menos mujeres (19 %) que hombres (28 %) utilizaron productos financieros avanzados como el crédito, la inversión y los seguros.
Sin embargo, las mujeres de la ASEAN adoptan más aplicaciones de servicios financieros que los hombres.
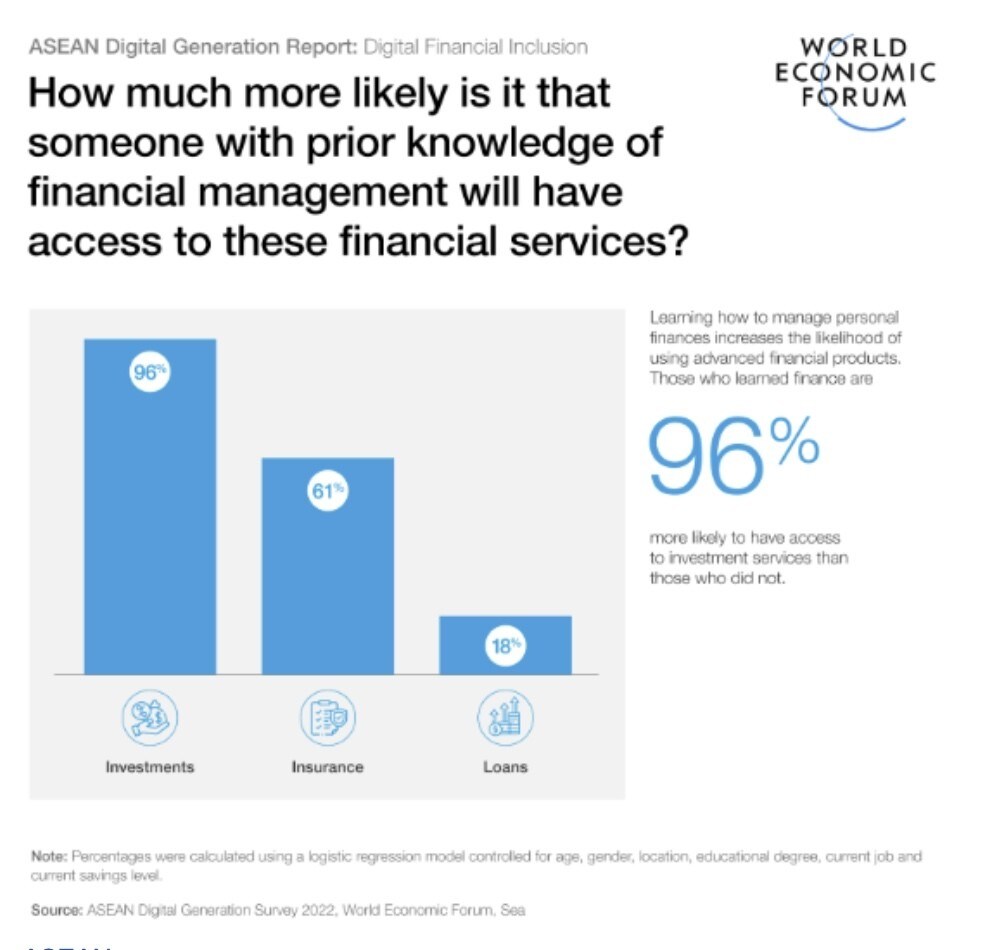
El informe, que ya va por su sexta edición, encuestó a 90 000 personas, en su mayoría de entre 16 y 35 años, en seis países de la ASEAN: Indonesia, Malasia, Filipinas, Singapur, Tailandia y Viet Nam. Concluyó que el desarrollo de habilidades de gestión financiera está estrechamente vinculado con el acceso a productos financieros, en particular a productos avanzados como los seguros, los préstamos y las inversiones.
Otras barreras están relacionadas con el lenguaje complejo utilizado en los contratos de servicios financieros y con las cláusulas contractuales ambiguas.
Los resultados de la encuesta también revelaron preocupaciones por los cargos ocultos al acceder a servicios financieros, así como por la seguridad y el fraude. Además, existen dificultades derivadas de procesos e interfaces engorrosos o confusos para cuestiones como los pagos digitales y los servicios de préstamo.
Pero la digitalización tiene el potencial de ayudar a abordar estas preocupaciones y, al mismo tiempo, aumentar el acceso a la financiación de los grupos subrepresentados. Una digitalización sólida de los servicios de ahorro y pago de la región allana el camino para acercar servicios financieros digitalizados más avanzados, como la inversión, el crédito y los seguros.
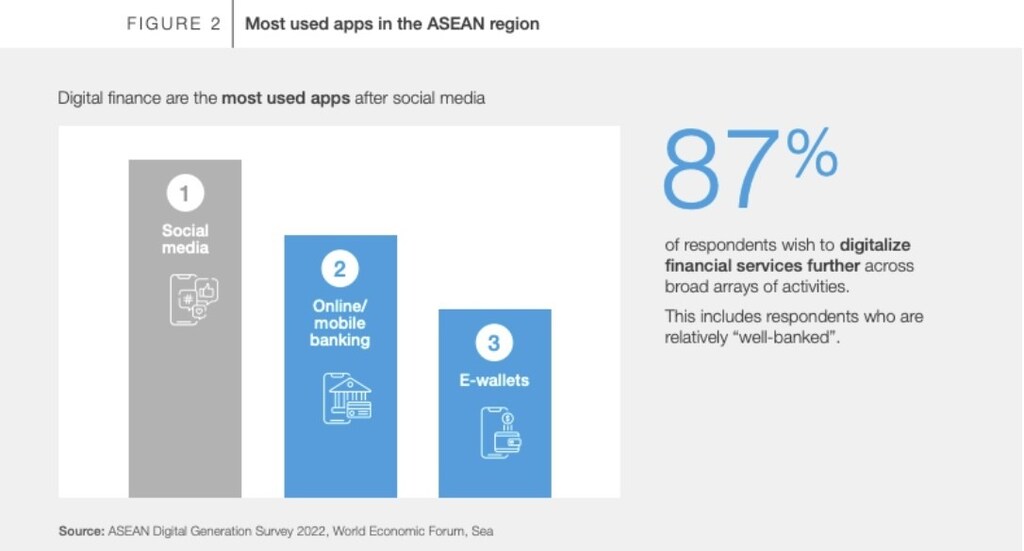
Existe un consenso entre mujeres y hombres (casi 9 de cada 10 encuestados) en pedir que los servicios financieros de la ASEAN se digitalicen aún más.
Para las micro, pequeñas y medianas empresas, un mejor acceso a los servicios financieros es esencial para mejorar la gestión del flujo de caja y fomentar oportunidades de crecimiento empresarial.
Un enfoque clave de una mayor digitalización es hacerla inclusiva. El informe señala que las partes interesadas deben trabajar para identificar brechas y desafíos, mejorar la alfabetización financiera digital y reforzar las disposiciones de seguridad y protección para crear una economía digital más inclusiva, estable y sostenible para la generación digital de la ASEAN.
Impulsar la alfabetización digital y financiera de la región puede ayudar a personas y empresas a utilizar las finanzas digitales de forma segura y competente.




