La demanda de combustibles fósiles alcanzará su máximo en 2025 si los países cumplen sus compromisos climáticos.
Así lo indica la última edición de Perspectivas Energéticas Mundiales 2021 de la Agencia Internacional de la Energía (AIE).
Por primera vez, la AIE también ha situado en el centro de su influyente informe una trayectoria compatible con el Acuerdo de París.
No obstante, las Perspectivas de este año, de 386 páginas, que se presentan como una «guía» para la próxima cumbre climática COP26, ponen de relieve las brechas existentes entre las políticas ya vigentes, la ambición de los compromisos climáticos de los países y los esfuerzos adicionales significativos necesarios para mantener el calentamiento global por debajo de 1,5 °C.
Según la AIE, estas brechas pueden cerrarse durante la «decisiva» década hasta 2030, con un impulso «masivo» a la energía eólica, solar y otras fuentes de electricidad bajas en carbono; un enfoque «implacable» en la eficiencia energética; un «amplio esfuerzo» para reducir las emisiones de metano de las operaciones de combustibles fósiles, y un «gran impulso» a la innovación en energías limpias.
Afirma que una transición exitosa hacia 1,5 °C evitaría «riesgos inmensos» derivados de la inacción climática y crearía un mercado de energía limpia de 1,2 billones de dólares, comparable en tamaño a la industria petrolera actual.
Por primera vez, la AIE también ha situado en el centro de su influyente informe una trayectoria compatible con el Acuerdo de París. Su escenario de 1,5 °C de «emisiones netas cero para 2050» (NZE), presentado por primera vez esbozado en mayo, es la trayectoria más citada en el informe, según muestra un análisis de Carbon Brief.
En otro orden de cosas, el informe contradice gran parte de la cobertura mediática en su análisis de la actual crisis energética mundial. Los «principales motivos» de los precios récord incluyen la recuperación económica tras la pandemia, según la AIE, y «no están relacionados con los esfuerzos por avanzar hacia la energía limpia».
Nuevos escenarios
Las Perspectivas Energéticas Mundiales (WEO) anuales de la AIE se publican cada otoño y se consideran ampliamente una de las más
influyentes aportaciones anuales al debate sobre clima y energía.
Explora una serie de escenarios que representan distintos futuros posibles para el sistema energético mundial, utilizando el modelo «World Energy Model» y el modelo «Energy Technology Perspectives».
Las Perspectivas de este año muestran un cambio significativo en el abanico de escenarios de la AIE. Por primera vez, sitúa en el centro del informe el nuevo escenario NZE compatible con 1,5 °C. La NZE se menciona con más frecuencia que cualquiera de las demás trayectorias, como se muestra en rojo en el gráfico siguiente.
La NZE es lo que la AIE denomina escenario «normativo», lo que significa que parte de un objetivo fijo —limitar el calentamiento a 1,5 °C— y luego analiza hacia atrás cómo sería posible alcanzarlo.
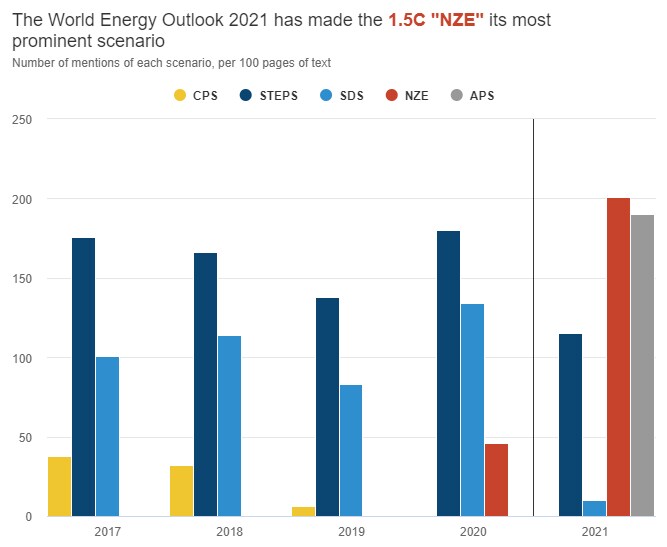
Las otras dos trayectorias principales del informe de este año son escenarios «exploratorios», es decir, analizan lo que podría ocurrir, dadas las políticas y compromisos gubernamentales actuales, así como los cambios previstos en la población, el crecimiento económico y el desarrollo tecnológico.
La primera es el «escenario de políticas declaradas» (STEPS), basado en la evaluación de la AIE sobre las políticas gubernamentales ya vigentes o con un desarrollo firme (azul oscuro en el gráfico anterior). La segunda es el «escenario de compromisos anunciados» (APS), en el que los compromisos climáticos de los gobiernos se cumplen íntegramente (gris).
En el Reino Unido, por ejemplo, la tabla B.6 explica que el STEPS incluye el plan de 10 puntos y libro blanco sobre energía, mientras que solo el APS incluye la aplicación plena del compromiso climático de París actualizado, sexto presupuesto de carbono y objetivo de cero emisiones netas para 2050.
Las Perspectivas también incluyen el «escenario de desarrollo sostenible» (SDS) de la AIE, una trayectoria hacia un calentamiento «muy por debajo de 2 °C» que la agencia calificó el año pasado de «plenamente alineada» con el Acuerdo de París.
Cabe destacar que el antiguo «escenario de políticas actuales» (CPS), que a menudo se utilizó en el pasado para justificar la inversión continuada en combustibles fósiles, ya no aparece en absoluto, al haber sido excluido temporalmente el año pasado.
La introducción de las Perspectivas subraya que el informe de este año es una «edición especial», con una estructura diferente orientada a las negociaciones de la COP26. Aunque la estructura de las futuras Perspectivas «sigue abierta», la NZE «ahora se une al grupo de escenarios básicos de la AIE…en la serie WEO».
Aunque la NZE es ahora un escenario básico, no aparece plenamente reflejada en las tablas de datos de las Perspectivas. Solo se presenta a nivel mundial, a diferencia de los desgloses regionales de los STEPS, el APS y el SDS.
(Otro cambio sutil, pero significativo, en las Perspectivas de este año es el uso de exajulios, la unidad estándar de energía, para informar sobre el suministro energético mundial, en lugar de millones de toneladas equivalentes de petróleo. La AIE se suma a la petrolera BP, que realizó el mismo cambio en su revisión estadística de 2020 sobre la energía mundial.)
Cero emisiones netas
El cambio de enfoque en las WEO de este año se manifiesta de otras formas: la expresión «cero emisiones netas» aparece unas 75 veces por cada 100 páginas, frente a 38 veces en 2020 y solo una vez por cada 100 páginas en 2018. Del mismo modo, el término «1,5 °C» aparece 19 veces por cada 100 páginas, el doble que el año pasado.
En las WEO 2019, cuando la AIE dio por primera vez pasos tentativos para abordar el objetivo de 1,5 °C, afirmó que dicho objetivo planteaba «desafíos muy difíciles y muy costosos de superar».
Ahora, destaca los «inmensos» riesgos de las emisiones no mitigadas, tanto para la salud humana como por los riesgos físicos derivados de fenómenos meteorológicos extremos, en los que «el sector energético sentirá el impacto».
Las Perspectivas también destacan los «signos inequívocos de cambio» que ya están modificando la curva de emisiones, y afirman que una «nueva economía energética se vislumbra en el horizonte». Afirma:
"No hay garantía de que la aparición de esta nueva economía energética vaya a ser fluida, y no está llegando lo bastante rápido para evitar graves impactos de un clima cambiante. Pero ya está claro que la economía energética de mañana promete ser muy distinta de la que tenemos hoy.”
(Las Perspectivas también hacen una advertencia, analizada más adelante, en la que afirman: «Por el momento, sin embargo, cada dato que muestra la velocidad del cambio en energía puede contrarrestarse con otro que muestra la obstinación del statu quo.»)
La AIE afirma que «[e]l premio potencial es enorme para quienes den el salto a la nueva economía energética», y añade que el mercado de tecnologías de energía limpia superaría 1 billón de dólares al año para 2050 en la trayectoria NZE de 1,5 °C, una cifra que compara con el mercado mundial actual del petróleo.
El informe afirma que los empleos en energías limpias «compensarán con creces[] el descenso en los sectores tradicionales de suministro de combustibles fósiles». Según la AIE, el crecimiento del empleo en energías renovables, automóviles, eficiencia, generación eléctrica y otros ámbitos superaría con facilidad las pérdidas en carbón, petróleo y gas, lo que supondría una ganancia neta mundial de unos 13 millones de empleos para 2030 en el APS, y el doble en la NZE.
Máximo de los combustibles fósiles
Las Perspectivas exponen a continuación las implicaciones de cada escenario para el sistema energético mundial, y sostienen que el avance de la «nueva economía energética» está ahora «respaldado por costes más bajos».
Esto significa, por ejemplo, que la energía eólica y solar ya son la «fuente más barata disponible de nueva generación eléctrica» en «la mayoría de las regiones», según la AIE, y que existe un «argumento convincente» a favor de los vehículos eléctricos (VE) en «muchos mercados», basándose en el coste total de propiedad.
Estos avances, junto con las políticas climáticas ya vigentes en el escenario de políticas declaradas (STEPS), hacen que las fuentes bajas en carbono vayan a satisfacer «casi todo el crecimiento neto de la demanda energética» durante las próximas tres décadas, según la AIE.
Como resultado, aunque el consumo de combustibles fósiles se recupere en los próximos cinco años, pronto alcanzará su máximo y luego se estabilizará hasta 2050, incluso con el «referente más conservador» del STEPS, en el que los países no cumplen plenamente sus compromisos climáticos. Esto se muestra en la línea gris del gráfico siguiente.
En septiembre de 2021, la AIE indica que unos 53 países y la UE se habían comprometido a alcanzar emisiones netas cero, lo que representa alrededor de dos tercios de las emisiones mundiales de CO2. Desde entonces, Rusia, Turquía y los Emiratos Árabes Unidos han añadido sus nombres a esta lista.
(La AIE afirma que el compromiso de China de cero emisiones netas en 2060 tiene «importancia mundial». Un estudio detallado de la AIE con «los principales expertos en energía de China» muestra cómo podría el país alcanzar este objetivo, afirmando que no hay «ninguna vía plausible» hacia 1,5 °C sin China. Afirma: «Un progreso más rápido antes de 2030 es posible y beneficioso».)
Si los países cumplen sus objetivos de cero emisiones netas y otros nuevos objetivos climáticos, como en el APS, las Perspectivas de la AIE sugieren que las emisiones de combustibles fósiles alcanzarían su máximo en 2025 y luego comenzarían a descender rápidamente (línea roja).
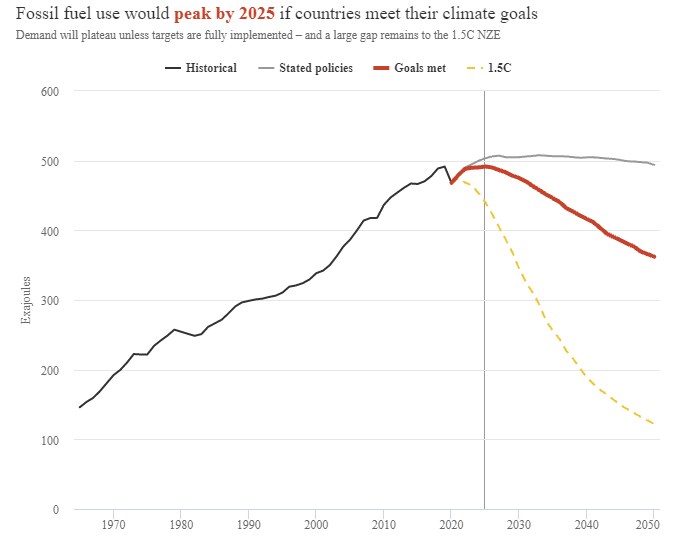
Pese al máximo y al descenso del consumo de combustibles fósiles, la ambición de los compromisos climáticos mundiales sigue quedándose muy lejos de lo necesario para mantenerse por debajo de 1,5 °C, como muestra la línea amarilla discontinua.
Estas Perspectivas reiteran el mensaje de su informe sobre 1,5 °C de que esta trayectoria no implicaría inversiones en nuevos campos de petróleo y gas, más allá de los ya aprobados para su desarrollo.
Límites del calentamiento
En conjunto, la AIE afirma que las emisiones solo se reducirán ligeramente para 2050 con las políticas actualmente aplicadas incluidas en el STEPS, como muestra la figura siguiente (línea azul). Esto implicaría que las temperaturas en 2100 alcanzarían unos 2,6 °C por encima de los niveles preindustriales, según la AIE.
(Las proyecciones de temperatura, basadas en el «MAGICC» simplificado modelo climático, suponen que los gases de efecto invernadero no energéticos se reducen proporcionalmente con las emisiones de CO2 y que las tendencias hasta 2050 se mantienen durante el resto del siglo.)
Aunque 2,6 °C está muy lejos de cumplir los objetivos del Acuerdo de París, representa un enorme avance desde la «referencia previa a París» (línea roja, cuña azul), según el gráfico, que fue publicado en Twitter por el director ejecutivo de la AIE, Fatih Birol, con motivo de la presentación de las Perspectivas.
Si los países cumplen sus últimos compromisos climáticos de «Glasgow», como en el APS (amarillo), el calentamiento se limitaría a 2,1 °C en este siglo, más cerca, pero aún muy lejos, del objetivo de París de «muy por debajo de 2 °C».
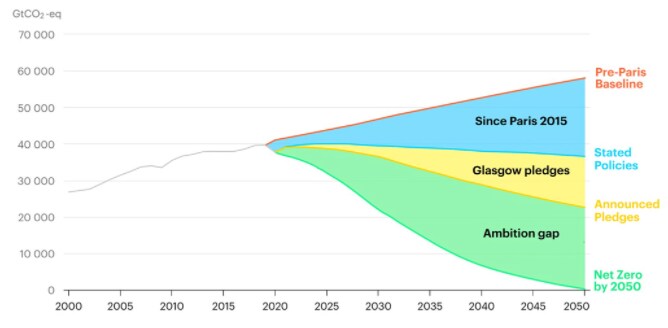
No obstante, una «brecha de aplicación» entre la ambición de los países y las políticas que tienen vigentes, que equivale a unos 2,6 mil millones de toneladas de dióxido de carbono (GtCO2) en 2030, se interpone entre la trayectoria actual hacia 2,6 °C y los 2,1 °C que podrían alcanzarse con los compromisos de los países.
Además, existe una «brecha de ambición» aún mayor, de 12 GtCO2, entre esos compromisos y el objetivo exigente de 1,5 °C del Acuerdo de París, que podría cumplirse con el escenario NZE de la AIE.
Esto significa que los compromisos actuales cubren «menos del 20%» de las reducciones de emisiones necesarias para «mantener al alcance una trayectoria de 1,5 °C», según la AIE.
Brecha de ambición
Con la mirada puesta en informar los debates de la cumbre climática COP26, la AIE dedica un capítulo completo de sus Perspectivas a la «brecha de ambición» de 1,5 °C y a lo que sería necesario para cerrarla.
Las Perspectivas afirman: «Todos los países deben hacer más: los que ya tienen compromisos de cero emisiones netas representan alrededor de la mitad de las reducciones adicionales, en particular China».
Identifica cuatro ámbitos clave en los que los países deben avanzar durante el «periodo decisivo» hasta 2030 y señala que más del 40% de las acciones implicadas son rentables, únicamente en términos de los ahorros que generarían para los consumidores, en relación con el APS.
Las propuestas de la AIE para cerrar la brecha de ambición se muestran en el gráfico de cascada siguiente, con la parte rentable desglosada en la zona inferior de la figura.
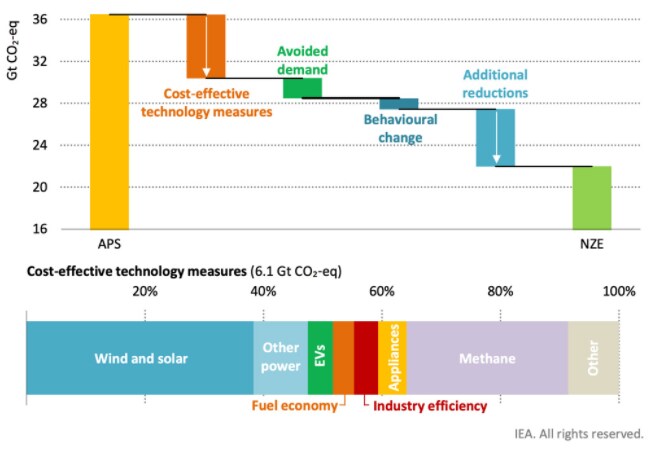
La primera y más importante de las cuatro «medidas clave» identificadas en el informe es un «impulso masivo» a la electrificación limpia, basado en duplicar el despliegue de energía eólica y solar en relación con el APS, junto con una «gran expansión» de otras fuentes bajas en carbono, incluida la energía nuclear «allí donde sea aceptable». Esto reduciría las emisiones en unos 5 GtCO2 en 2030.
La AIE también pide una «eliminación rápida del carbón» —para 2030 en las economías avanzadas y para 2040 a nivel mundial—, así como el fin de las nuevas decisiones de inversión en carbón, con potencial para evitar 0,8 GtCO2 de emisiones en 2030.
Un mayor suministro de electricidad limpia debería complementarse con una «enorme ampliación» de la infraestructura eléctrica y con «todas las formas» de flexibilidad de la red. (El sector eléctrico alcanzaría en conjunto emisiones netas cero para 2035 en las economías avanzadas y para 2040 a nivel mundial).
(La figura 4.29 de las Perspectivas desglosa las fuentes de flexibilidad de la red en 2050 según distintos escenarios: con la NZE, la respuesta de la demanda y las baterías representan alrededor de la mitad del total, la hidroeléctrica y otras renovables aportan otro cuarto. El resto se cubre principalmente con hidrógeno, con papeles menores para la nuclear y el gas fósil.)
La segunda medida clave es un enfoque «implacable» en la eficiencia energética, junto con medidas para «moderar» la demanda mediante la eficiencia de materiales y el cambio de comportamiento. En conjunto, según la AIE, podrían cerrar unos 2,6 GtCO2 de la brecha de ambición.
No obstante, para ello se requeriría que la intensidad energética de la economía mundial mejorara un 4% anual hasta 2030, más del doble del ritmo registrado en la década hasta 2020. Las Perspectivas añaden que más del 80% de estas mejoras generarían ahorros de costes para los consumidores.
La tercera medida consiste en reducir las emisiones de metano procedentes de las operaciones de combustibles fósiles, en particular de la industria del petróleo y el gas, con potencial para evitar 1,7 GtCO2 equivalentes en 2030.
El cuarto ámbito clave identificado por las Perspectivas es «impulsar la innovación en energías limpias», aunque esto no tendrá un gran impacto en las emisiones hasta después de 2030. El informe explica:
«Todas las tecnologías necesarias para lograr reducciones profundas de emisiones hasta 2030 están disponibles. Pero casi la mitad de las reducciones de emisiones que se logran en la NZE en 2050 proceden de tecnologías que hoy se encuentran en fase de demostración o de prototipo.»
Crisis energética
En las propias Perspectivas y en un comentario publicado un día antes, la AIE rechaza la idea —ampliamente
difundida por los medios de comunicación— de que la acción climática es la culpable de la actual crisis energética mundial.
El comentario indica que los precios del gas, el carbón y la electricidad han subido a sus “niveles más altos en décadas” como consecuencia de la rápida recuperación económica tras la pandemia de Covid-19, de un invierno prolongado y frío en el hemisferio norte y de interrupciones que afectaron al suministro de combustibles fósiles.
El artículo sostiene que es “inexacto y engañoso atribuir la responsabilidad a la transición hacia la energía limpia”, mientras que el prólogo de las perspectivas afirma que “las principales razones de estos fuertes aumentos de los precios de la energía no están relacionadas con los esfuerzos por avanzar hacia la energía limpia”.
No obstante, el prólogo advierte de que los planes de los gobiernos para avanzar hacia la energía limpia “corren el riesgo de fracasar” si no son “seguros, asequibles y justos para todos los ciudadanos”.
Para abordar estos riesgos, las perspectivas dedican un capítulo entero a la necesidad de “transiciones seguras”:
“Por diseño, los escenarios de estas perspectivas describen procesos de cambio fluidos y ordenados. Sin embargo, en la práctica, las transiciones energéticas pueden ser procesos volátiles y desarticulados, disputados por un amplio abanico de partes interesadas con intereses contrapuestos, y existe un riesgo permanente de desajustes entre la oferta y la demanda de energía.”
Entre los riesgos figuran las tensiones en el comercio mundial, ya que las regiones avanzan hacia la energía limpia a ritmos distintos, así como las caídas bruscas en el uso de combustibles fósiles, que desestabilizan a los países que dependen de los ingresos obtenidos por su venta.
Asimismo, señala que “los cambios fundamentales en el funcionamiento de los mercados eléctricos” se hacen necesarios a medida que la energía eólica y solar cobran un peso creciente en el mix eléctrico. La contribución de estas energías renovables variables alcanza el 68 % del total mundial en 2050 en el escenario NZE, con cuotas aún mayores en algunos mercados.
Para afrontar estos cambios, “se requiere que los responsables políticos movilicen inversiones en todas las fuentes de flexibilidad con el fin de mantener la seguridad del suministro eléctrico”, según las perspectivas.
Otras cuestiones incluyen los riesgos físicos derivados del cambio climático; la AIE señala acontecimientos recientes, como los daños causados a las líneas eléctricas y a las refinerías de petróleo durante el paso del huracán Ida en agosto de 2021.
Según indica, el 13 % de las centrales térmicas costeras del mundo, el 25 % de las instalaciones terrestres de gas natural licuado (GNL) y el 10 % de las refinerías de petróleo costeras “ya se encuentran en riesgo de sufrir inundaciones costeras graves”, y añade: “Estos niveles de riesgo aumentarán a medida que suba el nivel del mar.”
Del mismo modo, la AIE identifica riesgos para las infraestructuras relacionadas con la energía derivados del aumento del estrés hídrico, ya que una tercera parte de las centrales térmicas y nucleares existentes ya se ubican en zonas de alto estrés hídrico.
Esto se muestra en la siguiente figura, en la que se representan las centrales térmicas (puntos azules), las centrales nucleares (triángulos morados), las refinerías (cuadrados verdes) y las minas de cobre (rombos azules) en función de la escasez de agua en 2020; a mayor exposición, mayor intensidad del sombreado.
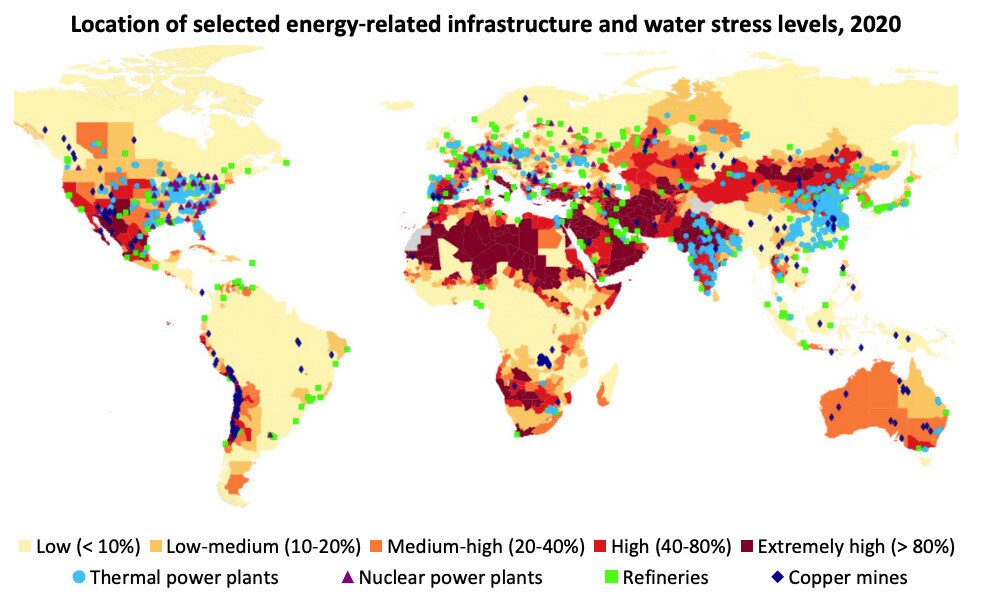
Las perspectivas añaden: “Según la disponibilidad de agua proyectada en el marco del escenario RCP 4.5 del IPCC (un escenario de emisiones intermedias), se prevé que más del 40 % de las flotas de centrales térmicas y nucleares refrigeradas con agua dulce se encuentren en zonas de alto riesgo en 2040.”




