El 95 por ciento de las MIPYME de varios países asiáticos carece de cualquier protección financiera frente a las crisis.
Las personas y las economías de todo el mundo en desarrollo están igualmente expuestas económicamente a los desastres climáticos, lo que las obliga a recurrir al endeudamiento.
La deuda es casi inevitable en las economías golpeadas por crisis, pero las condiciones de esa deuda pueden estructurarse para favorecer la recuperación, en lugar de aumentar la carga.
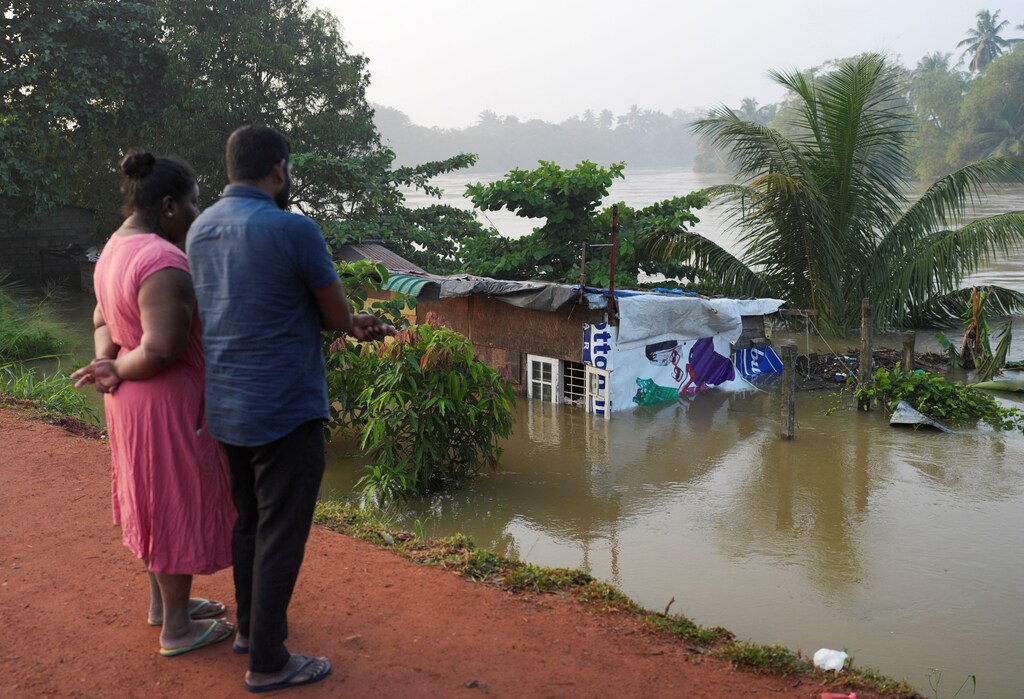
A finales de noviembre, las lluvias torrenciales del ciclón Ditwah inundaron casi una quinta parte del territorio de Sri Lanka y dañaron cientos de miles de viviendas, afectando especialmente a los más vulnerables. El país enfrenta pérdidas estimadas de al menos entre 6000 y 7000 millones de dólares, a lo que se suma una situación fiscal ya frágil y un programa del FMI que deja poco margen de error.
El caso de Sri Lanka es extremo, pero no aislado. En todo el mundo, especialmente en Asia, las inundaciones y los deslizamientos de tierra han azotado Indonesia, Viet Nam, Tailandia, Filipinas, Pakistán y Malasia, han causado la muerte de más de tres mil personas y han alterado las cadenas de suministro, amenazando los medios de vida de millones de personas, muchas de ellas ya precarias.
Estos desastres ya no son crisis excepcionales; son fenómenos recurrentes que golpean a una economía mundial bajo presión y revierten avances logrados con gran esfuerzo. Además, están generando una crisis multidimensional cuya otra cara es la deuda: no solo para los gobiernos, sino también para las empresas y los hogares.
Si seguimos tratando la deuda como un problema fiscal soberano permanente, la recuperación se estancará y la vulnerabilidad se profundizará. La financiación para desastres debe replantearse como un desafío de toda la economía, porque los choques climáticos desencadenan capas de deuda interconectadas: deuda pública, deuda empresarial y de mercado, y deuda de los hogares.
Cada capa es distinta, pero las presiones en una se propagan a las demás: el endeudamiento público afecta a la estabilidad macroeconómica y a la confianza de los mercados; la deuda empresarial presiona el empleo y los ingresos públicos; y la deuda de los hogares agrava la pobreza y la vulnerabilidad social. Abordar estas capas de forma aislada no funcionará. Necesitamos herramientas a medida que reconozcan sus conexiones si queremos reducir de manera significativa el costo total de la recuperación y proteger el desarrollo humano.
Deuda pública: pausar antes del precipicio
Cuando llegan las inundaciones, los presupuestos se desangran por ambos lados: el gasto se dispara para el socorro, la recuperación y la reconstrucción, mientras los ingresos se desploman. Sin instrumentos a medida, los países se endeudan a tipos de interés punitivos o desvían fondos de servicios básicos como la salud y la educación. La solicitud de financiación de emergencia del FMI presentada por Sri Lanka subraya el dilema: ¿cómo se reconstruyen miles de kilómetros de carreteras, escuelas y centros de salud sin hundirse aún más en la deuda?
Una respuesta, acordada en el Compromiso de Sevilla sobre la Financiación para el Desarrollo, consiste en aplicar cláusulas de deuda resilientes al clima (“cláusulas de pausa”) que aplacen automáticamente los pagos cuando se producen desastres. Tras el huracán Beryl en 2024, Granada y San Vicente y las Granadinas activaron este tipo de cláusulas, liberando efectivo para la recuperación urgente sin renegociaciones complicadas. Estas herramientas son neutras en valor actual neto, lo que significa que no aumentan los costos a largo plazo, y las agencias de calificación crediticia son cada vez más receptivas a ellas. Combinadas con bonos contingentes al estado y con instrumentos catastróficos, que extienden los vencimientos o proporcionan pagos tras las crisis, crean margen de maniobra cuando golpean desastres como las inundaciones.
El principio es sencillo: no supeditar la recuperación a nuevos préstamos con condiciones antiguas. En cambio, hay que incorporar desencadenantes climáticos en la propia deuda para que los presupuestos puedan adaptarse cuando llega un desastre.
Deuda empresarial: la liquidez es supervivencia
Las inundaciones no solo arrasan los hogares; destruyen existencias, flujo de caja y líneas de crédito. Las pequeñas y medianas empresas, que son la columna vertebral de las economías locales, a menudo se enfrentan a la dura disyuntiva de contratar préstamos de emergencia con intereses elevados o cerrar. En Asia, solo alrededor del 5 por ciento de las pérdidas por catástrofes naturales está asegurado. Un reciente estudio del PNUD y Generali reveló que el 95 por ciento de las MIPYME de varios países asiáticos carece de cualquier protección financiera frente a las crisis.
Una solución probada es el seguro paramétrico, que paga en cuestión de días sobre la base de desencadenantes de precipitaciones o de nivel de los ríos, en lugar de largas evaluaciones de daños. Combinado con un reaseguro concesional que mantenga asequibles las primas, supone un salvavidas para las empresas. Los fondos regionales de riesgo, como SEADRIF, muestran cómo ampliar estas soluciones y gestionar el riesgo de base. Añada un crédito de recuperación respaldado por garantías, es decir, garantías públicas que permitan a los bancos ofrecer préstamos con tipos más bajos y periodos de gracia, y así mantendrá abiertas las tiendas, los empleos y las cadenas de suministro en funcionamiento.
Las inundaciones no deberían empujar a un tendero solvente a la insolvencia. Los pagos activados por desencadenantes y el crédito de recuperación son siempre preferibles a los préstamos depredadores.
Deuda de los hogares: el lado más agudo de la vulnerabilidad
Las familias más pobres suelen entrar en los desastres ya endeudadas para pagar alimentos, cuotas escolares o atención sanitaria. Como revela el análisis del Índice Multidimensional de Vulnerabilidad (IMV) 2023 del PNUD y la Universidad de Oxford, casi la mitad de los hogares de Sri Lanka tenía una capacidad de adaptación limitada o nula incluso antes de este desastre, siendo la deuda de los hogares uno de los factores que más contribuían a ello. Cuando las viviendas se derrumban y los salarios desaparecen, los hogares piden más préstamos a tipos exorbitantes o recurren a estrategias desesperadas de supervivencia: sacar a los niños de la escuela, reducir la calidad y la cantidad de la alimentación, casar a las hijas a edad temprana y vender lo poco que tienen.
Existen soluciones. La protección social que responde a las crisis (programas de dinero por trabajo, exenciones de tasas y becas focalizadas) proporciona ingresos para los medios de vida, mantiene a los estudiantes matriculados y previene retrocesos irreversibles. La suspensión de los pagos de deudas de los prestatarios de microfinanzas y la suspensión de las tarifas de servicios públicos en las zonas afectadas por desastres pueden detener la espiral antes de que empiece.
Los canjes de deuda bien estructurados pueden reducir la deuda de los países afectados por desastres y liberar recursos públicos. Estos recursos, aunque limitados, pueden destinarse al alivio directo de los hogares o a la reestructuración de préstamos. Las autoridades pueden vincular los ahorros en el servicio de la deuda a inversiones resilientes al clima que reduzcan las necesidades futuras de endeudamiento.
Un nuevo contrato de solidaridad
Los desastres climáticos están reescribiendo la economía de la vulnerabilidad. Son crisis humanitarias, pero concentran en un solo golpe shocks fiscales, de mercado y de los hogares. El viejo manual, basado en préstamos de emergencia para los gobiernos y en socorro o caridad para las familias, no puede seguir el ritmo de la escala y la frecuencia de las catástrofes actuales.
Lo que necesitamos es una financiación de la deuda inteligente frente a los desastres: cláusulas de pausa en la deuda soberana, riesgo agrupado y seguros paramétricos para las empresas, y redes de protección que respondan a las crisis para los hogares. Estas herramientas no eliminan la deuda, pero la hacen más manejable y permiten una recuperación más rápida y justa.
Imaginemos la alternativa. Si Sri Lanka financia con 2000 millones de dólares reparaciones urgentes a un interés del 6 por ciento, eso supone 120 millones de dólares anuales en pagos del servicio de la deuda. Esa cantidad podría haberse destinado a reconstruir escuelas o a financiar el crédito de pequeñas empresas. Una «cláusula de pausa» de 12 meses preservaría esa liquidez cuando más se necesita. Si se aplica esta lógica a decenas de economías vulnerables al clima, se entiende por qué este enfoque tiene sentido.
Las inundaciones aumentarán. La deuda también, a menos que cambiemos las reglas. Demos a los países, las empresas y las familias una oportunidad justa de reconstruirse y una oportunidad justa de cara al futuro.




