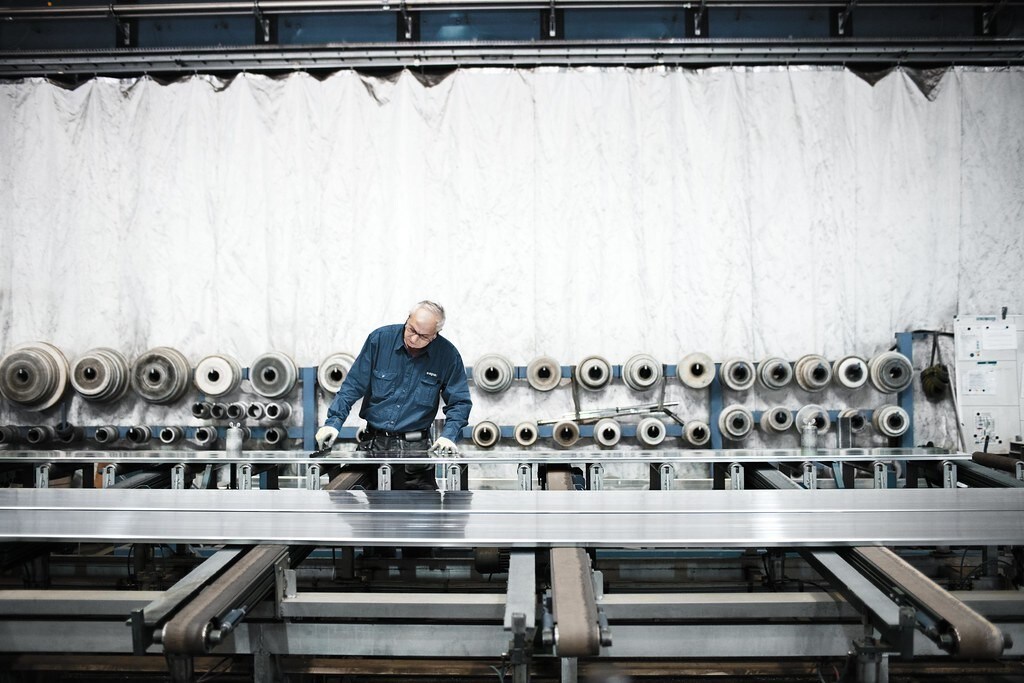
Si China quiere cumplir su objetivo de cero emisiones netas para 2060, debe prestar atención a la industria del aluminio y fomentar su potencial para utilizar tecnología de descarbonización.
La implementación de tecnología de descarbonización en el sector del aluminio podría reducir en un 65% las emisiones de carbono del procesamiento del aluminio durante los próximos 40 años.
Los productores de aluminio tendrán que adoptar tecnologías según sus necesidades, en función de la geografía, el acceso a las energías renovables y la cadena de valor, entre otros factores.
China es el mayor productor mundial de aluminio primario y representa casi el 60% del mercado global. Al mismo tiempo, la industria del aluminio contribuye significativamente a la huella de carbono de China, pues representa alrededor del 5% de las emisiones totales del país. Por tanto, los productores de aluminio deben ayudar a China a alcanzar su objetivo de cero emisiones netas para 2060.
La intensidad de carbono del aluminio fundido en China, en comparación con otras regiones como Europa, se debe a su dependencia de la energía generada con carbón, que representa más del 80% de toda la energía utilizada. Sin embargo, producir aluminio con bajas emisiones de carbono en China exige algo más que la transición a las energías renovables: requerirá tecnologías de descarbonización que aborden las emisiones directas del procesamiento del aluminio de forma escalable y comercialmente viable.
Un estudio de abril de 2022 de Accenture y el Foro Económico Mundial describió las tecnologías de descarbonización para la industria del aluminio, su grado de madurez en China y los retos para que sean comercialmente viables. Los productores necesitarán diversas tecnologías, desarrolladas e implementadas a corto, medio y largo plazo, que podrían reducir en un 65% las emisiones del procesamiento durante los próximos 40 años, desde las capacidades de reciclaje hasta el desarrollo del hidrógeno.
Soluciones de descarbonización a corto plazo
Aluminio reciclado
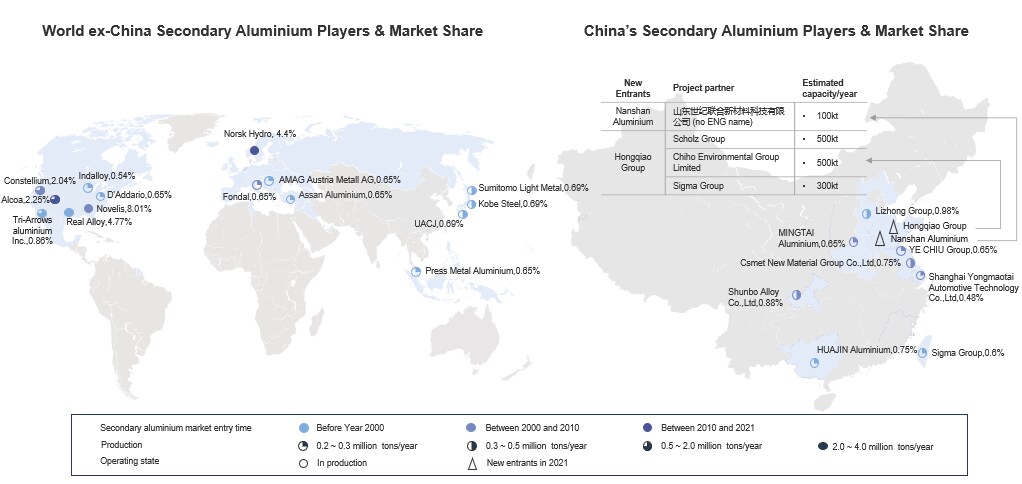
China también ha comenzado a desarrollar un sistema de reciclaje de circuito cerrado, aunque necesita aumentar la proporción de recuperación y reutilización de chatarra; también debe mejorar la calidad del aluminio secundario para no limitar sus posibilidades de uso final.
El aluminio reciclado —o secundario— genera alrededor del 5% de las emisiones del aluminio primario. Mejorar la recolección, clasificación y utilización de la chatarra de aluminio puede reducir la huella de carbono de toda la industria.
China tiene una cuota líder a nivel mundial en el mercado del aluminio secundario, de alrededor del 35%, que aumenta cada año, aunque la demanda es relativamente baja: entre el 16% y el 20% del material disponible. Es probable que la demanda de aluminio secundario en China crezca debido al límite de capacidad impuesto por el Gobierno a la producción de aluminio primario. La producción de aluminio secundario ya está atrayendo a dos de las principales empresas chinas del sector, Hongqiao y Nanshan, y reduciendo poco a poco el dominio de las organizaciones regionales con pequeñas cuotas de mercado.
Los costes de producción del aluminio reciclado en China también son unos 900 dólares por tonelada más bajos, y se prevé que la rentabilidad aumente con la demanda mundial. Muchas empresas de las fases posteriores de la cadena de valor (por ejemplo, fabricantes de automóviles y empresas de bienes de consumo) ya se han comprometido a utilizar aluminio reciclado en sus productos.
Optimización de procesos
Históricamente, los productores chinos han aprovechado la optimización de procesos para reducir los costes y las emisiones. Aunque estas mejoras no darán como resultado un producto con cero emisiones netas, es necesario seguir mejorando, en particular en las instalaciones cuya descarbonización aún no es viable.
Soluciones de descarbonización a medio plazo
Ánodos inertes
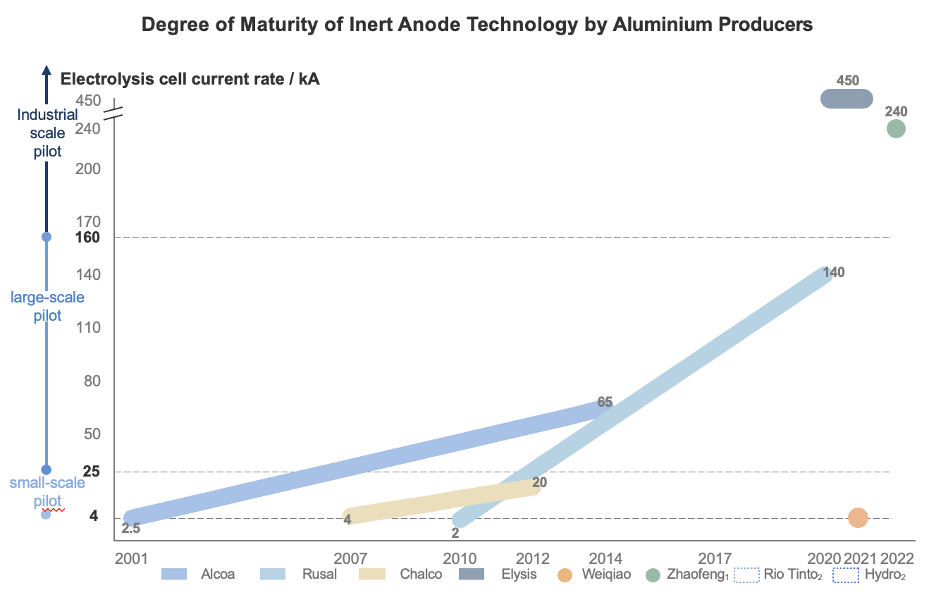
Se prevé que los ánodos inertes estén disponibles comercialmente en China alrededor de 2035 y que alcancen la competitividad comercial frente a los ánodos de carbono después de 2050. Actualmente, los ánodos inertes cuestan más de un 250% más que los de carbono, pero la introducción de un precio al carbono podría cambiar el análisis económico. Históricamente, el apoyo regulatorio a los ánodos inertes ha sido escaso o nulo; sin embargo, en febrero de 2022, la Comisión Nacional de Desarrollo y Reforma publicó una política de incentivos para los ánodos inertes con el fin de alentar a los productores de aluminio a actuar.
La tecnología de ánodos inerteses quizá la mayor oportunidad para que la industria logre un cambio decisivo en las emisiones directas. La sustitución mundial de los ánodos de carbono por ánodos inertes durante la fundición de aluminio primario apunta a reducir entre el 10% y el 15% de las emisiones del sector. Sin esta tecnología, es probable que el aluminio nunca llegue a ser un material con cero emisiones netas.
Sin embargo, la tecnología sigue en fase piloto: China va rezagada respecto de sus pares internacionales y las cuestiones de propiedad intelectual dificultan aprender de ellos; además, en el mercado chino falta colaboración para desarrollar la tecnología de ánodos inertes.
Recompresión mecánica de vapor
La tecnología de recompresión mecánica de vapor (MVR, por sus siglas en inglés) puede reducir hasta un 70% la demanda de energía térmica durante el refinado de alúmina al reutilizar grandes cantidades de vapor. Aunque la MVR no llevará una instalación a cero emisiones, puede beneficiar a centros donde actualmente es difícil o imposible dejar de usar combustibles fósiles. Se prevé que la MVR en instalaciones nuevas sea competitiva en costes frente a la tecnología tradicional de evaporación de 6 efectosya en 2026.
Chalco está probando la tecnología MVR, que rara vez se ha aplicado fuera de China, aunque Alcoa inició en 2021 un estudio de viabilidad sobre su uso en el refinado de alúmina.
Soluciones de descarbonización a largo plazo
Captura, utilización y almacenamiento de carbono
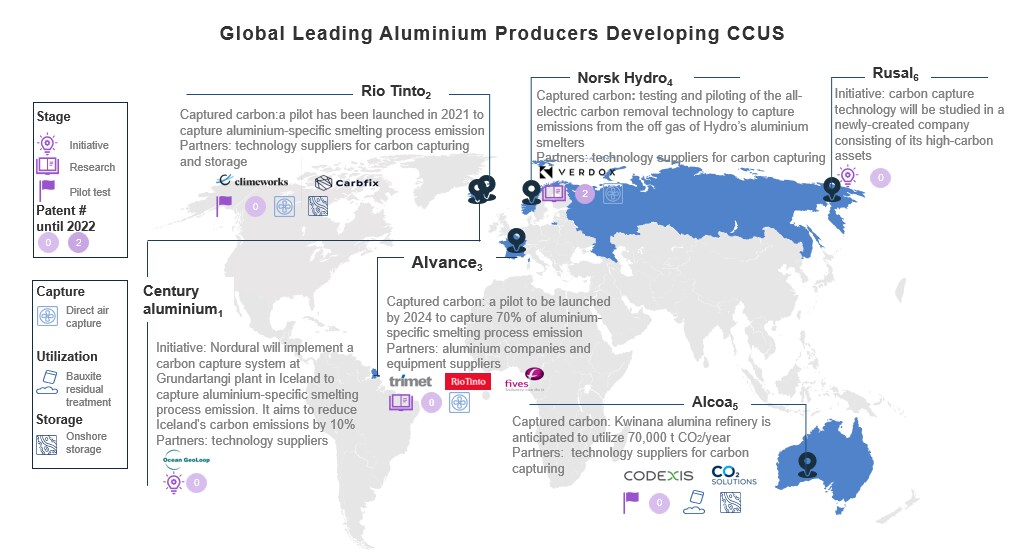
La tecnología de captura, utilización y almacenamiento de carbono (CCUS, por sus siglas en inglés) puede almacenar carbono de forma permanente o utilizarlo como insumo en otros procesos. Se prevé que desempeñe un papel fundamental en los esfuerzos de descarbonización durante los próximos 30 años, ya que es una tecnología probada y aplicada a escala comercial en todo el mundo. Sin embargo, su uso en el sector del aluminio aún se ha probado relativamente poco.
Las tecnologías CCUS pueden capturar las emisiones de la generación de energía térmica durante el refinado de alúmina y las emisiones de proceso, pero su viabilidad económica depende de la concentración de CO2 en los gases de escape, que es baja en la fundición de aluminio y, por tanto, genera costes elevados.
La adopción de tecnologías CCUS crece rápidamente en China, que podría representar alrededor del 22% de la capacidad mundial total; sin embargo, todavía son pocos quienes las consideran para la producción de aluminio y los esfuerzos de investigación y desarrollo en el país aún no han despegado.
Hidrógeno verde
El hidrógeno verde es una de las pocas opciones disponibles para eliminar las emisiones de carbono derivadas de la producción de energía a alta temperatura necesaria durante la etapa de calcinación del refinado de alúmina.
Los costes exorbitantes siguen siendo un obstáculo para ampliar esta tecnología, cuyo coste es siete veces superior al del gas natural. El hidrógeno verde debería ser más competitivo en los próximos años, a medida que disminuyan los costes de los electrolizadores y de la electricidad renovable.
El desarrollo de la tecnología del hidrógeno verde se encuentra en sus primeras etapas en China y está impulsado principalmente por empresas líderes del sector de las energías renovables.
Cátodos humectables
Los cátodos humectables reducen la distancia entre el ánodo y el cátodo durante la electrólisis en la fundición de aluminio, lo que ofrece la posibilidad de reducir el consumo de energía hasta en un 25%. Pese a ello y a su potencial para reducir costes, esta tecnología no permitirá que una instalación alcance las cero emisiones netas.
Los cátodos humectables ya han alcanzado la escala industrial en algunas empresas de aluminio, entre ellas RUSAL. Sin embargo, en China no se han producido avances significativos desde 2012.
El papel fundamental de los productores de aluminio de China para alcanzar los objetivos de cero emisiones netas del país es innegable. Pero la vía de descarbonización de cada productor variará según la geografía, la disponibilidad de energías renovables, la cadena de valor y otros factores.
Mientras tanto, hacen falta políticas específicas para la industria y apoyo financiero del Gobierno que incentiven un mayor desarrollo e implementación de tecnologías. Aun así, los productores chinos deben actuar ahora: se necesitan inversiones para que estas tecnologías alcancen, como mínimo, la viabilidad comercial en los próximos diez años.