El sector inmobiliario se centra cada vez más en la resiliencia de los activos.
Tanto el cambio climático como la transición a cero emisiones netas podrían suponer importantes costes para el sector.
El Foro habló con Ahmed Galal Ismail, consejero delegado de Majid Al Futtaim Properties, sobre cómo ve los retos y las oportunidades que se avecinan para el sector inmobiliario.
El espectro de riesgos se está ampliando y profundizando, y los últimos años, en particular, han estado marcados por riesgos impredecibles, desde la salud pública hasta la inestabilidad geopolítica, que han afectado al sector inmobiliario comercial. El sector ya no puede pasar por alto el concepto de resiliencia ni considerarlo una característica adicional en lugar de un pilar central de la gestión de carteras.
El riesgo climático es probablemente el ámbito de resiliencia más reconocido para el sector inmobiliario, ya que resulta difícil negar que la frecuencia y la gravedad de fenómenos meteorológicos extremos, como los incendios forestales y los huracanes, están aumentando. Aunque los seguros pueden ayudar a gestionar algunos de esos riesgos, las primas se han disparado y los inversores analizan cada vez más la capacidad de los inmuebles para adaptarse y resistir tanto los episodios climáticos agudos como los crónicos.
Las medidas que se prevén para limitar el cambio climático también tendrán un gran impacto. El sector inmobiliario ha sido un importante emisor, ya que los edificios y la nueva construcción son responsables de alrededor del 38 % de las emisiones mundiales de CO2.
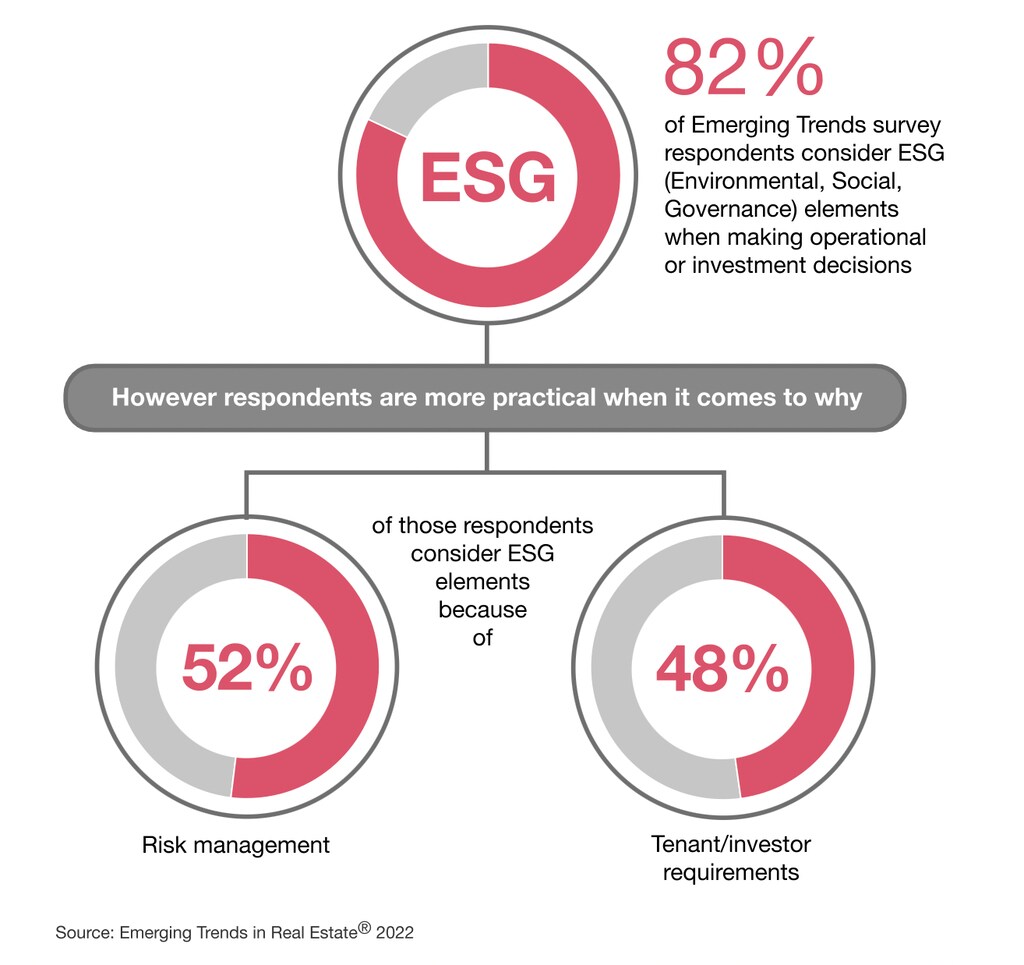
Mientras los gobiernos elaboran planes para la transición hacia una economía de cero emisiones netas, los propietarios y promotores que no emprendan la transición de sus activos sufrirán costes muy reales. El Urban Land Institute advirtió recientemente de que los grupos inmobiliarios de toda Europa se enfrentarán a importantes ajustes de valor a la baja si no adoptan medidas para reducir las emisiones de carbono de los edificios que poseen. Los activos eficientes son menos costosos de poseer y conservarán su valor, lo que reduce el riesgo de que queden varados.
Además del clima, existen innumerables riesgos que pueden acelerar la obsolescencia de los activos. Tras la COVID-19 y la aceleración del trabajo híbrido, las oficinas comerciales, una inversión tradicionalmente ‘core’ (rentabilidad estable con riesgo mínimo), se consideran ahora mucho más arriesgadas, lo que afecta a su valor.
Los líderes del sector inmobiliario deben adaptarse a la nueva normalidad y fortalecer sus carteras para resistir la incertidumbre inevitable.
Preguntamos a Ahmed Galal Ismail, consejero delegado de Majid Al Futtaim Properties, un destacado promotor de centros comerciales y espacios de ocio en Oriente Medio, África y Asia, para que explicara cómo ve los retos y las oportunidades que se avecinan para el sector inmobiliario. Esto es lo que nos dijo.

A continuación se recogen varios puntos clave sobre la resiliencia en el sector inmobiliario que expone Ismail. La transcripción se ha editado para mayor claridad.
‘La resiliencia ya no es opcional’
«El impacto del cambio climático en el sector inmobiliario es innegable. Tradicionalmente hemos considerado las inversiones como un equilibrio entre sostenibilidad y eficiencia, o experiencia del cliente. Está muy claro que debemos cambiar de mentalidad: la sostenibilidad es, en realidad, una ventaja en la que todos ganan. A largo plazo, los activos sostenibles son más eficientes, más valiosos, más resilientes y, sin duda, ofrecen una mejor experiencia al cliente.
«Así que diría que la resiliencia de cualquier activo ya no es opcional. Las tendencias a largo plazo en los hábitos de consumo, como respuesta al cambio climático, han llegado para quedarse. Por eso debemos realizar estas inversiones desde el principio, y confío en que los rendimientos a largo plazo estarán ahí.»
‘El sector inmobiliario ha ido a la zaga en la adopción de la tecnología digital’
«El otro aspecto de la resiliencia que realmente ha influido en nuestra forma de pensar es invertir en datos, infraestructura digital y capacidades que garanticen que nuestros activos no solo sean físicamente muy atractivos, sino también relevantes en el plano digital. Queremos ofrecer una experiencia excelente, fluida y personalizada, tanto a nuestros inquilinos como a los consumidores.
«El sector inmobiliario ha ido bastante a la zaga en la adopción de la tecnología y lo digital. Las inversiones en proptech, por ejemplo, hasta hace poco ascendían a solo varios miles de millones de dólares en todo el mundo. Esa cifra se ha duplicado recientemente, hasta superar los 12 000 millones de dólares, pero sigue siendo relativamente pequeña en comparación con la inversión total en el sector inmobiliario. El sector inmobiliario es la clase de activo de inversión más grande del mundo.»
‘Los mercados de Oriente Medio han demostrado ser más resilientes de lo esperado’
«El riesgo geopolítico para las empresas de Oriente Medio siempre ha sido un tema candente. Lo hemos afrontado a lo largo de los años, a través de múltiples crisis, y creemos que el riesgo geopolítico en nuestra parte del mundo ha estado históricamente sobrevalorado. El rendimiento y la resiliencia de nuestros activos y de nuestro negocio no reflejan la prima de riesgo, muy elevada, que suele asociarse a Oriente Medio. Ciudades como Dubái son ciudades puerta de acceso global. Realmente no vemos por qué un activo en Dubái debería valorarse por debajo de un activo de calidad y rentabilidad comercial similares en Singapur o Hong Kong. La razón por la que esto sigue ocurriendo hoy es, según nuestra valoración, una sobreestimación de la prima de riesgo de los activos de mercados emergentes.»
No vemos por qué un activo en Dubái debería valorarse por debajo de un activo similar en Singapur
Ahmed Ismail
«Creo que lo que ocurrirá en el sector a medio plazo es que habrá un reajuste de los criterios de riesgo y rentabilidad relativos para los inversores, mientras que, en conjunto, las primas de riesgo podrían aumentar. Los mercados de Oriente Medio han demostrado ser más resilientes de lo esperado, ya que sus economías han sabido absorber el impacto de la COVID-19 y los riesgos geopolíticos que nos rodean, y recuperarse. Creo que veremos cómo las primas de riesgo se reducen a medio plazo.»
¿Qué está haciendo el Foro Económico Mundial para apoyar el Futuro del Sector Inmobiliario?
‘Los líderes necesitan resiliencia personal para afrontar un mundo volátil’
«La resiliencia del liderazgo y la resiliencia cultural se combinan para formar lo que denominamos resiliencia organizativa. Esto es lo único que realmente importa en el ámbito del liderazgo. Es muy importante que todos los líderes, en todos los niveles de nuestra organización, inviertan en su propia autoconciencia y en su propio autocuidado, para desarrollar una resiliencia personal que les permita afrontar un mundo cada vez más volátil, incierto y complejo.»