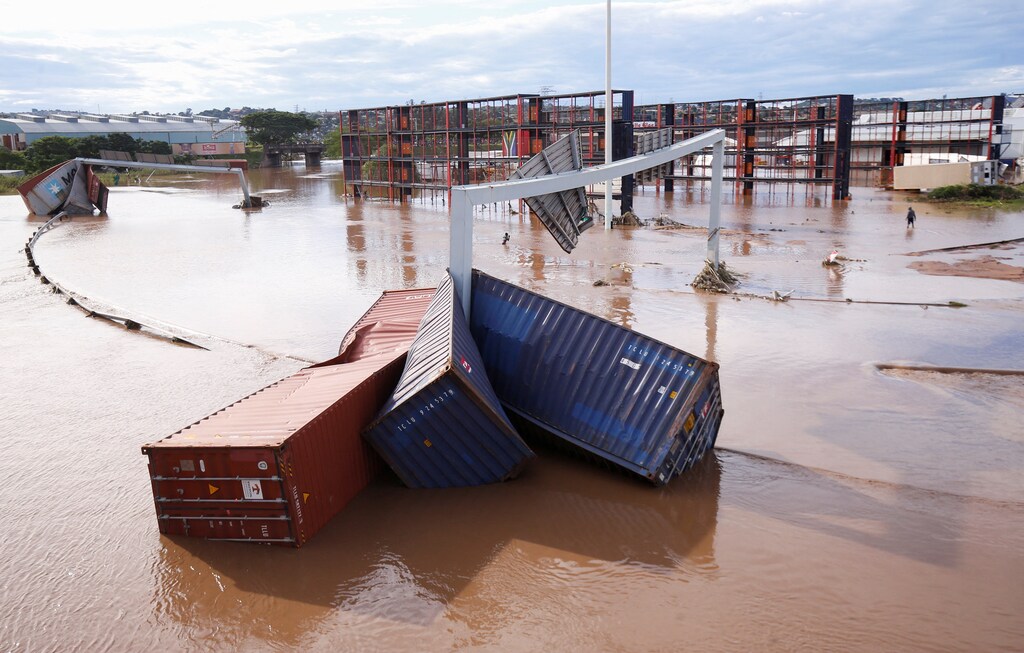
气候变化正在加剧自然灾害造成的损失,包括对实物资产造成更大破坏,以及扰乱业务运营。
但一个鲜少被报道的损失驱动因素是易受灾害影响的房产数量和价值不断增加,例如洪泛区内的房产。
组织应确立风险基线,以了解自然灾害可能如何影响现有资产和供应链,并据此增强韧性。
气候科学是一个快速发展的研究领域。尽管对未来环境状况的预测仍存在不确定性,但长期韧性战略投资的必要性从未像现在这样明确。多维度的气候行动不仅着眼于减少碳排放和转向可再生能源,也致力于确保各个实体为未来做好准备并适应即将到来的变化。
气候变化带来的许多危险且代价高昂的影响已经显现。气温上升使得许多自然灾害发生的频率或强度(或两者)更高,从而可能加剧对实物资产的破坏并扰乱业务运营。
气候科学家高度确信,对于极端高温、洪水和野火等灾害,气温升高正使灾难性事件更有可能发生。
例如,研究人员估计,2017年飓风哈维过后导致得克萨斯州发生灾难性洪灾的降雨,其重现期已从1900年的约2,000年一遇缩短至如今的300年一遇,预计到本世纪末将缩短至100年一遇。
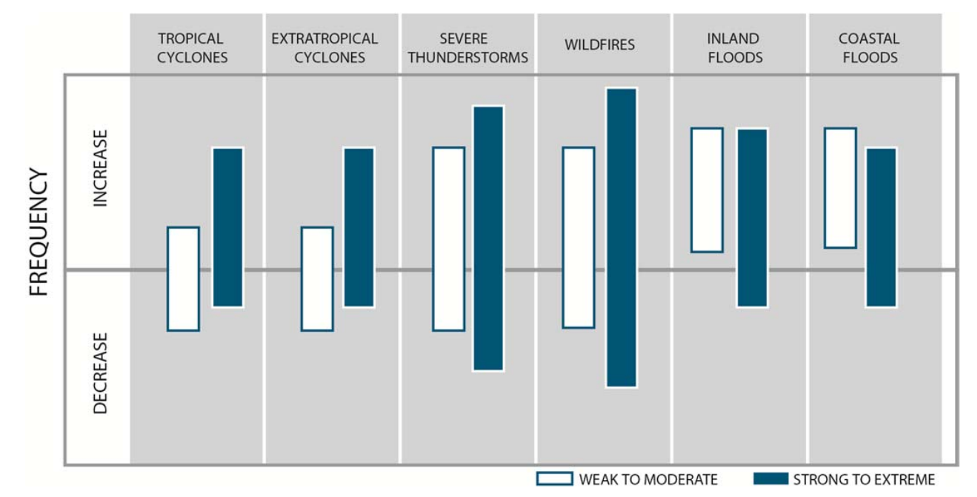
但对于其他灾害——龙卷风、飓风和其他风暴——气候变化的影响则不那么明确。许多科学家认为,气候变化可能会降低热带气旋的总体发生频率,但会增加最强烈气旋的发生频率,并提高所有风暴的总降水量。其综合影响复杂多变,因地区而异。
尽管人们很容易将灾害归咎于气候变化,但极端事件本身存在自然变率;气温升高对灾害的影响程度,在一些灾害中显而易见,在另一些灾害中则尚未得到证实。相对较新的学科——事件归因科学旨在回答此类问题。
造成损失的不只是气候变化
还应注意,如果从长远角度看,近些年来的一些重大事件并非异常。如果1926年迈阿密飓风今天重演,预计将造成3,000亿美元的损失,并导致难以估量的人员伤亡。同样,如果1923年关东大地震在东京地区重演,预计今天将造成1.5万亿美元的财产损失,远高于近期任何一次地震。
谈到近期自然灾害造成的损失时,重要的是将气候变化置于更广阔的背景下,审视哪些因素正在推高损失。一个确定性高得多、影响超过气候变化的风险驱动因素,是过去几十年来房产数量和价值的大幅增长,尤其是在高风险地区。
随着人口迁往城市和沿海地区,越来越多的住宅和企业建在易遭洪水侵袭的区域、内陆洪泛区,以及野火风险最高的野地与城市交界地带。
近期一项研究发表于《自然·气候》期刊。研究估计,未来30年美国面临洪水风险的人数预计将翻一番,主要原因是人口增长;人口增长的影响预计将远超气候变化的影响。
这并非要淡化气候变化的影响,而是要指出,自然灾害损失不断增加,在很大程度上取决于人们选择在哪里居住和建设,并非完全由混乱的大气动态所左右。这意味着,通过减灾、适应和政策措施,可以管理很大一部分风险。

建模并减轻危害
三十多年来,保险业一直利用巨灾模型为重大损失做好准备。这些模型涵盖多种灾害,包括风暴、地震、野火和洪水;它们依据对极端事件发生可能性、发生地点、严重程度及其影响的最新科学认识,以数据为基础呈现风险。
保险公司和再保险公司利用建模工具了解潜在损失。近年来,气候变化已成为保险业巨灾建模讨论中的重要议题。
一个令人担忧的问题是,用于模拟潜在事件的历史数据反映的是已不再适用的过去状况。为了形成前瞻性视角,建模人员更加审慎地运用模型开发中使用的各类历史数据,更好地呈现当前状况以及已经发生的气候变化影响。随着风险演变,模型也会更新,纳入最新研究和数据,确保风险评估反映未来10年内的近期气候状况。
如何着手准备
各个组织如今可以采取明确措施,降低极端事件造成损失的可能性。
首先,要认识到,在危险地区不断扩大的开发活动和不断上涨的房产价值,也是历史上损失增加的原因。其次,要承认并为以下事实做好准备:气候变化势必会继续推高未来损失,而且一定程度的气候变化已经“内置”于系统之中。
针对这两点,现有建模工具可以立即用于确立当下资产的风险基线。这些工具长期以来一直帮助保险业在自然灾害发生前做好准备,成效有据可查。
组织可以对多种灾害进行建模,以了解现有资产和供应链面临的风险;制定策略,通过保险或实体减灾措施加以保护;并为未来资产规划韧性增长策略。还可以利用模型对已实施的保护措施开展敏感性测试,评估其在未来气候条件和一系列全面的高影响情景下的表现。
气候变化已成为经济各领域讨论的焦点。虽然许多关注点都落在数十年后的未来状况上,但建模工具让我们能够评估近期气候状况下的风险。
组织必须认识到自身的风险基线,才能了解未来几年基线可能如何变化,并制定最佳适应策略。




