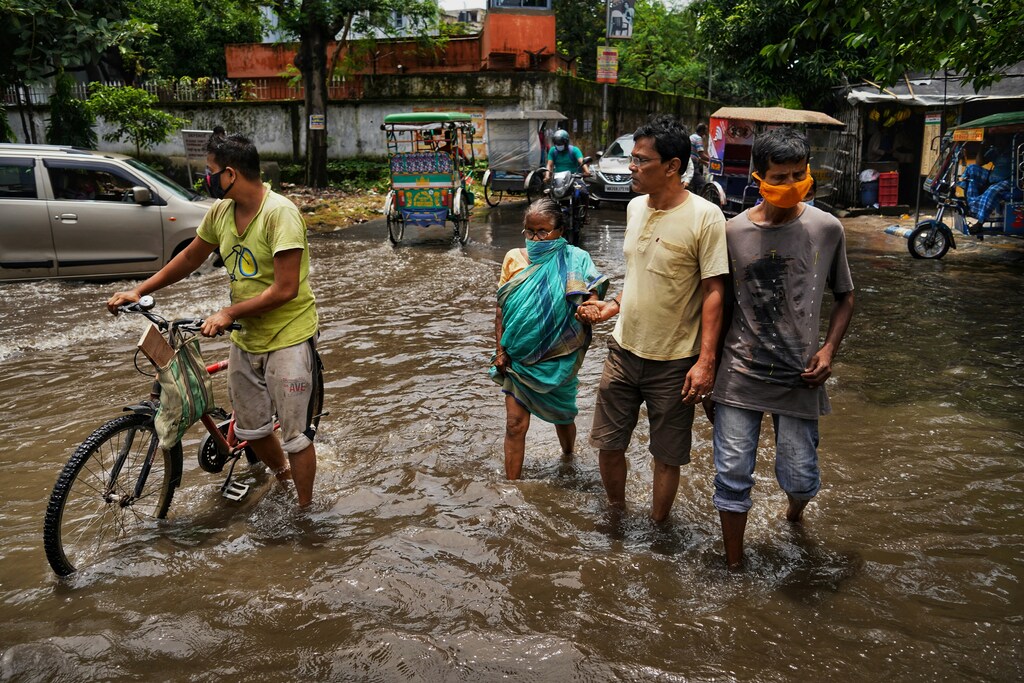
利用可能な気候適応ファイナンスと必要額の間には大きな隔たりがあり、適応目的の資金は4倍に増やす必要がある。
実質額では増加しているものの、適応ファイナンスは持続可能なファイナンス全体に占める割合が低下しており、民間部門から提供される額もわずかである。
民間ファイナンスの拡大には障壁があるが、それを克服すれば、インパクト連動型債務スワップやブレンデッド・ファイナンスなど、適切なツールや金融商品を通じて大きな可能性が開ける。
気候変動への適応は、資金が不足しているものの、極めて重要な要素である。パリ協定の目標における。現在、適応ファイナンスの大半は公的部門から提供されている。これは、機関投資家や商業銀行による適応向け資金の提供額が、報告によれば3%未満であることと対照的だ。
必要な資金額は膨大であり、利用可能な額と必要額の隔たりは、機関投資家や商業銀行にとって大きな機会となる。さらに、適応に関するグローバルセンターと気候政策イニシアチブによると、気候適応ファイナンスは増加しているにもかかわらず、気候ファイナンス全体に占める割合は低下している。また、開発途上国では気候適応ファイナンスの流入を4倍に増やす必要があると報告している。同様に、国連環境計画は、今十年間における開発途上国の資金不足額を年間1,870億~3,590億ドルと推計している。
したがって、民間部門の役割を大幅に拡大する余地があり、民間資金を適応に動員することはCOP29でも引き続き焦点となっている。
適応ファイナンスとは何か?
適応ファイナンスとは、人々、企業、国が気候変動の影響に適応できるよう支援することを指す。気候レジリエンスの構築は、適応と密接に関係している。適応は、気候変動がもたらすリスクを低減するとともに、将来に向けてインフラやシステムを最適な状態に整えることを目指す。適応プロジェクトの例としては、洪水の可能性が高い地域からインフラを移転すること、農業で干ばつに強い種子を提供すること、干ばつが起こりやすい地域で水管理を改善することなどが挙げられる。EUタクソノミー規則の6つの環境目標には気候変動への適応が含まれ、同規則の技術的スクリーニング基準に基づき、特定の経済活動は気候変動への適応に実質的に貢献すると認められる場合がある(例:再生可能エネルギー技術の設置など)。
自然を活用した気候変動対策について、世界経済フォーラムは何をしているのか?
世界は、自然の破壊の加速と気候変動という、相互に重なり合う環境危機に直面している。
自然を活用した気候変動対策(NCS)とは、炭素貯留を増やし、炭素排出を削減する保全・土地管理プログラムへの投資であり、両方の危機に対処する重要な手段となるとともに、環境面・社会面でさらなる便益をもたらす。
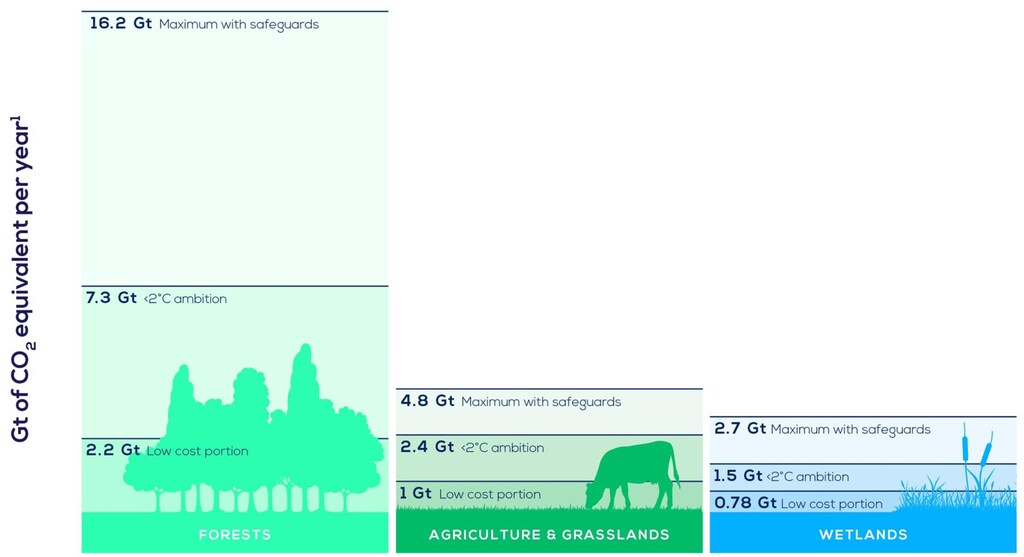
フォーラムのために実施された調査は、自然とネットゼロ報告書において、NCSが2030年までに1.5度および2度の経路を達成するために必要な気候変動緩和の3分の1を、他の二酸化炭素除去手法より低いコストで実現できるという推計を裏付けている。この報告書は、自主的炭素市場拡大タスクフォースの提言を基盤とし、企業のリーダー、政策立案者、市民社会の連携を通じて質の高いNCSの拡大を加速し、市場を開拓するための6つの行動を示している。
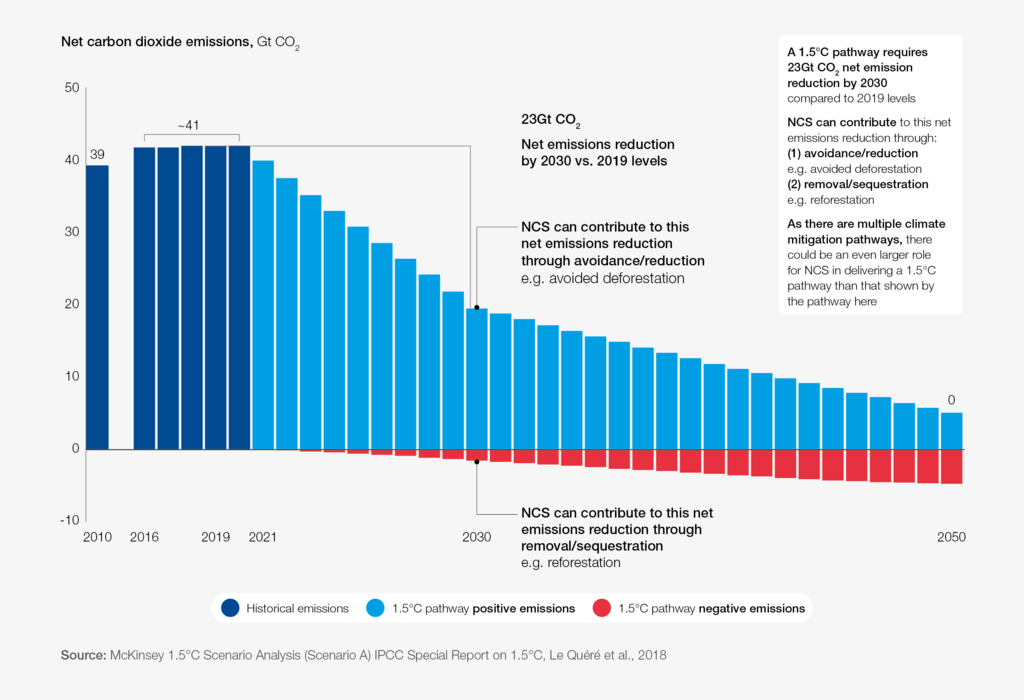
連携を促進するため、2019年にフォーラムは持続可能な開発のための世界経済人会議と共同で、自然を活用した気候変動対策アライアンスを設立し、NCSへの投資機会と障壁を特定することを目的に、官民の関係者を一堂に集めている。
NCSアライアンスの加盟組織は専門知識を提供し、企業向け自然を活用した気候変動対策を策定した。これは、企業によるNCSクレジットの信頼できる活用に関する概要ガイドである。
お問い合わせいただき、自然の力を解き放つ私たちの使命にご参加ください。
民間部門における障壁
民間ファイナンスには、次のようなさまざまな障壁がある。
1. 共通の市場用語、標準的な定義、分類枠組みの欠如。業界の報告書でも説明されているように、移行ファイナンスでは活動を特定し、意思決定に役立てる仕組みがすでに整っている一方、適応ファイナンスはまだ発展の初期段階にある。グリーンローン原則に相当する適応分野の原則はないが、修正を加えれば適用できる。EUタクソノミー規則は分類枠組みを定めているため、条件を満たせば適応ファイナンスを「グリーン」とみなし、EUグリーンボンドなどを利用できる。
2. 詳細な情報が不足しているため、個別のプロジェクトに関係する気候リスクが不明瞭になり、環境面の便益が見えにくくなることがある。
3. こうした課題は、情報の開示・共有をめぐる難しさによってさらに深刻化する。顧客の秘密保持、商業上の機密性、データ保護など、さまざまな理由がある。借り手、貸し手、アドバイザーを問わず、市場関係者が融資リスクやデューデリジェンスに納得できることが重要である。
4.機関投資家や商業銀行は妥当な期間内にリターンを得る必要があるため、別の問題として比較的長い期間が挙げられる。したがって、取引はいずれも適応基準を満たす必要がある一方、商業主体にとってはバランスシート上も合理的であることが求められる。
5.これらすべての要因により、リスクとリターンを適切に評価し、価格を設定することが難しくなる。実際の金銭的収益は小さい場合があり、価値の多くが気候変動の影響を回避する便益に由来することもある。

隔たりを埋める
資金不足を解消する障壁(実際の障壁というより認識上のものもある)に対処するには、政府による支援の強化、標準化された手法の活用、プロジェクト融資に関係する情報の開示・報告の拡充など、幅広い対策が必要だ。機会と商業的リターンを得られる可能性をより深く理解することも、当然ながら不可欠である。市場の発展と情報の充実に伴い、取引の価格設定も改善されるはずだ。
こうした障壁に対処し、資金不足を縮小する有望な資金調達手法は次の2つである。
1. 債務・インパクト・スワップ
債務・インパクト・スワップでは、債務が額面を下回る価格で取引されている政府債務者が、既存債務を、額面以下の金額で額面またはそれに近い価格で発行した債券によって返済し、節減額の一定割合を地域の気候適応プロジェクトに充てる。好例は、2023年にエクアドルが実施した自然保護債務ファイナンススワップであり、これまでで最大規模の取引となった。額面総額が16億ドルを超えるエクアドルの既存国債は、海洋保全連動債の発行収入を原資とする6億5,600万ドルの融資と交換された。重要なのは、新債券には政治リスク保険と開発銀行の保証が付いたため、大幅な割引価格で取引されていた既存のエクアドル国債より有利な条件で発行されたことである。
その見返りとして、エクアドルは「節減額」3億ドル超を、国立公園および海洋保護区であるガラパゴス諸島周辺の海洋保全に支出することに合意した。このモデルはすでに実績を重ねているが、現状では、能力に限りがある多国間銀行や開発金融機関の信用補完に依存している。市場の発展に伴い、民間ファイナンスがこうした役割を担い、保険や保証を提供することで、取引件数の拡大が期待される。財務状況が悪化した政府が創意工夫を凝らして債務を管理すれば、本来は債権者に支払われる資金を適応などのインパクトのあるプロジェクトに振り向けることができる(予算の財政余地を確保することにもつながる)。
2. 官民連携
国連の後援のもと、開発金融機関による国際的なパートナーシップであるARICは、民間投資の拡大に取り組んでいる。専門知識の強化、銀行融資可能な投資案件のパイプライン構築、初期段階の事業支援を目指している。
具体的な手法の一つがブレンデッド・ファイナンスであり、「譲許的な公的資金と非譲許的な民間資金、ならびに官民双方の専門知識を組み合わせる」(国連、2015年)ものだ。投資リスクの低減とインセンティブの付与により、民間資金が幅広いパートナーと協力して適応プロジェクトに投資する道を開く可能性がある。特に、そうでなければ投資収益が不十分となる場合に有効である。
今後に向けて
重要なのは、気候変動と適応に向け、資金・非資金の両面で資源を配分する政治的意志を見いだすことだ。資源は乏しく、地政学的情勢は不確実である。深刻な影響はまだ顕在化していないが、隔たりを埋めるには時間が極めて重要だ。
ベーカー&マッケンジーのジェームズ・タナー(ストラクチャード・キャピタル・マーケッツ部門パートナー)、エヴァ=マリア・セグル・カバナック(コーポレート部門パートナー、金融機関サステナビリティ責任者)、アンドリュー・ヘッジズ(パートナー、気候変動グローバル・プラクティス議長)、リチャード・パウエル(金融機関担当リード・ナレッジ・ローヤー)、シルビア・マック(エネルギー・インフラ部門シニア・ナレッジ・ローヤー)も本記事に寄稿した。




