En este periodo de turbulencias, ¿cómo pueden los inversores distinguir a los líderes y rezagados de la industria del petróleo y el gas?
Centrarse en los enfoques de las empresas ante las cuestiones ESG, junto con un conjunto de métricas claras y concisas, podría ser la respuesta.
Estos son cinco resultados clave para el sector que pueden ayudar a los inversores a tomar las decisiones adecuadas.
Invertir en petróleo y gas es hoy una actividad implacable, en la que navegar por aguas turbulentas resulta difícil. La destrucción de la demanda provocada por la pandemia de COVID-19 ha reducido las ganancias, mermado los dividendos y hecho caer en picado los precios de las acciones. Los grandes gestores de activos y los bancos afrontan crecientes presiones de clientes, accionistas y del público, a medida que se hacen cada vez más evidentes los elevados costos del cambio climático. Hoy, la licencia para invertir en petróleo y gas a lo largo de la cadena de valor está convirtiéndose en una cuestión tan importante como la licencia para operar.
Algunos inversores han abandonado por completo el sector. Otros, en cambio, ven valor en invertir en empresas con equipos directivos capaces de adaptarse. Creemos que este enfoque es prometedor porque, bajo la apariencia monolítica de la industria, existen diferencias sustanciales entre las estrategias y las perspectivas de distintas empresas en un mundo en proceso de descarbonización.
Entonces, ¿cómo puede un inversor distinguir a los líderes de los rezagados?
Por desgracia, el laberíntico mundo de las calificaciones y las clasificaciones ofrece más enigmas que respuestas. Estas herramientas adolecen de falta de estandarización y transparencia, y a veces arrojan resultados desconcertantemente contradictorios. Además, un análisis de EDF demuestra un punto ciego persistente: por lo general, las calificaciones y clasificaciones ignoran el historial de presión política de una empresa en materia de cambio climático, pese a que se necesitan medidas gubernamentales para abordar el riesgo sistémico que el cambio climático supone para el sistema financiero.
Para complicar aún más las cosas, la adopción de compromisos de cero emisiones netas para 2050 sigue siendo desigual en toda la industria. Y, con la notable excepción de bp, ni siquiera las empresas que aspiran a alcanzar cero emisiones netas han presentado estrategias concretas con hitos a corto plazo que el mercado pueda evaluar y valorar. Lo cierto es que hoy el equipo directivo medio del sector del petróleo y el gas (al igual que el inversor medio) sigue siendo más propenso a tomar decisiones para el próximo trimestre que para el próximo cuarto de siglo. Mientras tanto, no hay consenso sobre lo que hace falta ahora mismo.
Aconsejamos a los inversores que centren su interacción y la toma de decisiones en una lista breve de cuestiones ambientales, sociales y de gobernanza (ESG) sustanciales, respaldadas por métricas claras y concretas. Un enfoque más preciso y coherente enviará una señal contundente a los equipos directivos que se esfuerzan por mantenerse al día ante mensajes contradictorios y el cansancio provocado por los informes. Los inversores individuales y grupos prometedores como Climate Action 100+ y la Net-Zero Asset Owner Alliance tienen un papel clave que desempeñar.
Este es el momento ideal para acordar los cinco resultados clave que el sector del petróleo y el gas debe alcanzar en los próximos cinco años, beneficiosos tanto para el medio ambiente como para las empresas y el valor para los accionistas. Estas son nuestras propuestas:
1. Eliminar las emisiones de metano. El sector puede y debe resolver el problema del metano para 2025. Las empresas que no puedan mantener en las tuberías el gas natural, compuesto principalmente por metano, deberían dejar de ser aptas para la inversión. Las estimaciones de emisiones autodeclaradas y no verificadas, basadas en ejercicios sobre el papel, apenas valen el papel en que están escritas. En cambio, con el inicio de la era satelital, la métrica clave es la intensidad de metano verificada y comunicada mediante mediciones reales, como bp se comprometió a hacer en las últimas semanas. En el sector upstream, una meta del 0,20 % para 2025, respaldada por datos reales de emisiones, es el estándar de referencia.
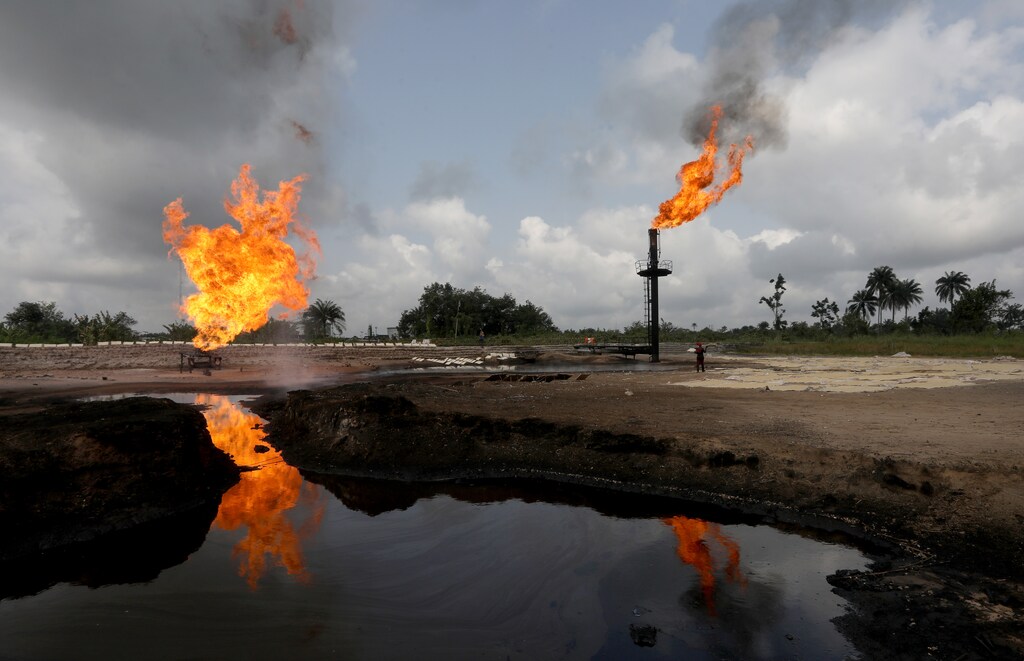
2. Cero quema rutinaria de gas. La quema rutinaria de gas natural, una práctica tan derrochadora y antiestética como contaminante, debería quedar en el pasado. La métrica clave es la intensidad de la quema, que hoy varía enormemente en toda la industria. Operadores como Pioneer, Chevron y Occidental han avanzado mucho con sus metas, planificación y buena gobernanza. Una trayectoria creíble para eliminar la quema rutinaria para 2025 debe ser un requisito para incluir a una empresa en la cartera de acciones o la cartera de préstamos de un inversor.
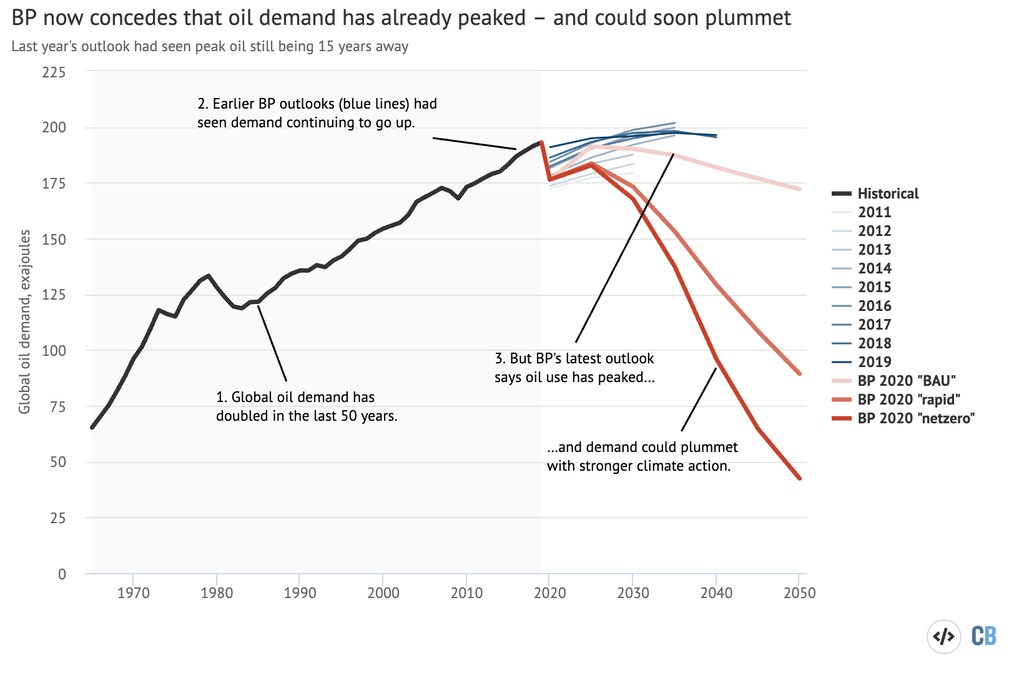
3. Descarbonizar la asignación de capital.Destinar cada vez más capital a formas limpias de energía puede ser una manera inteligente de participar en segmentos del sector energético que prevén un crecimiento exponencial del mercado, en lugar de exponerse al inevitable declive de los combustibles fósiles. Los horizontes temporales importan, y los inversores a largo plazo deberían orientarse hacia rendimientos a largo plazo ajustados al riesgo durante la transición energética. Una métrica clave es la inversión en activos e iniciativas de carbono cero (o negativo) como proporción de la inversión total. No hay una cifra mágica ni un enfoque único que sirva para todos. Pero la cifra debe divulgarse, y los inversores pueden interpretarla en el contexto de la estrategia de la empresa y junto con métricas como la intensidad de carbono y las reducciones absolutas de emisiones.
4. Presión política responsable. Los principales inversores suelen expresarnos su frustración por el daño a la reputación que las asociaciones comerciales se infligen continuamente. «La industria es su peor enemiga» es una queja habitual de los inversores. Ha llegado el momento de replantear el papel de las asociaciones comerciales. Los ejecutivos de la industria deberían defender políticas con visión de futuro y ayudar a las asociaciones comerciales a adoptar posiciones políticas acordes, pasando de buscar el mínimo común denominador a aspirar al máximo potencial de progreso. Una métrica clave es el número de asociaciones comerciales que financian las empresas y que obstaculizan medidas políticas y regulatorias a nivel estatal, nacional o internacional para reducir las emisiones y gestionar el riesgo sistémico. En otras palabras: cambiar la situación, abandonar la asociación o retirar la financiación de las actividades de presión política contrarias a la acción climática.
5. Reforzar la gobernanza climática.El cambio climático y la transición energética plantean riesgos y oportunidades de gran alcance para todas las empresas del sector del petróleo y el gas. Hay cuestiones importantes que atraviesan todos los aspectos de una empresa: desde la planificación estratégica hasta las operaciones, y desde las relaciones con los inversores hasta los recursos humanos. La firme supervisión del consejo de administración y la rendición de cuentas de la alta dirección son esenciales, porque las respuestas determinarán el éxito o el fracaso de las empresas. Una métrica clave es si los consejos actúan para vincular la remuneración de los ejecutivos con metas de reducción de emisiones basadas en la ciencia y con la planificación de escenarios. Repsol, por ejemplo, ha vinculado el 40 % de las bonificaciones a largo plazo de sus ejecutivos a objetivos alineados con el Acuerdo de París.
La década de 2020 es la década decisiva, no solo para el sector del petróleo y el gas, sino también para quienes financian una industria que podría formar parte de la solución, pero que por ahora no lo es. El próximo gran avance para los sectores financiero y energético no será un modelo más complejo ni un formulario de divulgación más extenso. Será que los financiadores más influyentes acuerden los resultados y las métricas más importantes para acelerar avances tangibles.