Las economías de mercados emergentes y en desarrollo (EMDE) representan más del 95 % del aumento de las emisiones mundiales de gases de efecto invernadero.
Se necesitan inversiones masivas para reducir las emisiones de carbono y satisfacer al mismo tiempo la creciente demanda de energía.
Estas son tres medidas prácticas, escalables y de corto plazo para movilizar más capital para las EMDE.
Las economías de mercados emergentes y en desarrollo (EMDE) son fundamentales para los esfuerzos climáticos mundiales. Las EMDE representaron más del 95 % del aumento de las emisiones de gases de efecto invernadero (GEI) durante la última década, y su proporción aumentará porque se espera que las EMDE representen el 98 % del crecimiento de la población mundial y más del 90 % de los nuevos hogares de clase media de esta década, lo que impulsará la demanda de energía.
Reducir las emisiones de carbono y satisfacer al mismo tiempo la creciente demanda de energía requerirá inversiones masivas: algunas estimaciones superan el billón de dólares anuales. Es necesario movilizar este capital con rapidez. El reciente informe del IPCC exige que las emisiones de GEI alcancen su punto máximo antes de 2025 y se reduzcan un 43 % para 2030. A los gobiernos de las EMDE les costará obtener financiación, ya que los efectos económicos de la COVID-19 han reducido su capacidad de endeudamiento soberano. Por tanto, será crucial ampliar la inversión privada. Hasta ahora, la inversión privada en la transición de las EMDE va a la zaga. Por ejemplo, solo el 5 % de la deuda sostenible emitida recientemente procede de empresas de las EMDE (excluida China).
La buena noticia es que ahora hay billones de dólares en activos privados comprometidos con objetivos de cero emisiones netas a largo plazo y potencialmente disponibles para respaldar la transición climática. Más de 70 instituciones, que en conjunto poseen activos por más de 10 billones de dólares, se han unido a la Alianza de Propietarios de Activos Netos Cero convocada por la ONU (NZAOA) y se han comprometido a lograr cero emisiones netas de GEI en sus carteras de inversión para 2050.
Tres medidas prácticas, escalables y de corto plazo podrían movilizar antes más de este capital para las EMDE: acelerar la divulgación climática obligatoria; ampliar las entidades nacionales de inversión para la transición; y revisar las métricas para eliminar los desincentivos a la inversión en la transición de las EMDE. El apoyo de los países donantes, los bancos multilaterales y el sector privado será clave para las tres medidas.
1. Más divulgación significa más transición
Los propietarios y gestores de activos de las EMDE suelen señalar que la falta de datos sobre las emisiones de las empresas o sus planes de transición es un obstáculo para invertir en la transición. También se quejan de la escasa oferta de bonos verdes o de transición. Ambos obstáculos podrían abordarse si las EMDE exigieran a las grandes empresas públicas y estatales que divulgaran sus emisiones de GEI de Alcance 1 y 2 y sus planes de transición. Esto es especialmente importante en sectores con altas emisiones, como la energía, la electricidad y la manufactura.
Todo empieza con el requisito de divulgar las emisiones de GEI; sin él, nada empieza. Los accionistas y los organismos reguladores evalúan e interpelan a las empresas que divulgan sus emisiones de GEI. Las que divulgan planes de transición casi siempre se ven motivadas a desarrollar planes de gasto de capital, lo que aumentará la necesidad de emitir bonos verdes o de transición.
Algunos países del sudeste asiático (ASEAN) avanzan hacia la divulgación obligatoria de emisiones de GEI para las empresas que cotizan en bolsa o bajo el principio de «cumplir o explicar». Filipinas ha hecho obligatoria la divulgación de las emisiones de Alcance 1 y Alcance 2 y de las sustancias que agotan la capa de ozono a partir del ejercicio fiscal de 2022; Singapur ha hecho obligatoria la presentación de informes climáticos conforme al Grupo de Trabajo sobre Divulgaciones Financieras Relacionadas con el Clima (TCFD), bajo el principio de «cumplir o explicar», a partir del ejercicio fiscal de 2022; y Malasia ha distribuido recientemente para comentarios una propuesta para divulgar las emisiones de Alcance 1 y 2 y partes de las de Alcance 3.
¿Cómo impulsa el Foro Económico Mundial la transición energética para ayudar a frenar el cambio climático?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que están transformando los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se entrecruzan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración entre cadenas de valor y regiones, el Centro facilita vías compartidas que ayudan a sus socios a coincidir en torno a soluciones prácticas para una transición segura, con bajas emisiones de carbono y equitativa.
Sin embargo, otros grandes mercados de la ASEAN aún solo tienen requisitos generales para divulgar información ambiental, social y de gobernanza corporativa (ESG), sin directrices específicas sobre las emisiones de Alcance 1 y 2. Al parecer, ningún mercado de la ASEAN exige actualmente, ni está considerando exigir, a las empresas públicas que divulguen un plan de transición aprobado por el consejo de administración que incluya objetivos de descarbonización y responsabilidades para alcanzarlos. El Reino Unido anunció la creación de un Grupo de Trabajo sobre Planes de Transición para abordar esta cuestión en las empresas británicas. Se necesitan iniciativas similares con urgencia tanto en los mercados desarrollados como en las EMDE.
Algunos sostienen que las empresas de las EMDE carecen de capacidad para medir y divulgar sus emisiones de GEI. Este argumento ya no resulta convincente. Las grandes empresas públicas y muchas, si no todas, las grandes empresas estatales de las EMDE ya están superando desafíos más difíciles, como las rápidas innovaciones digitales, la ciberseguridad y la implantación de modelos operativos a distancia debido a la COVID-19. Para la mayoría de las empresas, calcular las emisiones de GEI de Alcance 1 y 2 consiste en gran medida en convertir, mediante tablas, el consumo de combustible y electricidad. Además, la mejor manera de fomentar en las EMDE el desarrollo de conocimientos especializados para medir las emisiones de GEI es anunciar calendarios claros para su divulgación, por ejemplo, dentro de dos años. Para fomentar la adopción temprana, los organismos reguladores también podrían considerar un período de puerto seguro que exima de responsabilidad por errores u omisiones involuntarios en las divulgaciones durante los primeros años.
2. Apoyo a las estrategias y entidades nacionales para la transición
Por lo general, las EMDE carecen de mercados de capitales profundos y líquidos. Necesitan asistencia internacional para desarrollarlos y complementarlos con capital mundial. El ecosistema actual de financiación para el desarrollo está fragmentado entre numerosos bancos multilaterales, instituciones nacionales de financiación para el desarrollo, ONG, grupos de reflexión e inversores filantrópicos y de impacto. Esta estructura se diseñó para afrontar los desafíos históricos del desarrollo y operar en plazos largos. Pero ¿está demasiado fragmentada y avanza demasiado despacio para proporcionar financiación con la escala y rapidez necesarias para evitar una crisis climática?
Es el momento oportuno para que los bancos multilaterales de desarrollo (BMD) colaboren con los gobiernos nacionales y otras instituciones para crear entidades nacionales de inversión para la transición (NTIF) capaces de canalizar grandes cantidades de capital, incluida financiación en condiciones concesionarias y capital privado, hacia una transición acelerada. Lo ideal sería que las NTIF fueran sociedades con fines especiales, establecidas con participación financiera y gobernanza tanto nacionales como multilaterales. En algunos países, los fondos soberanos y los vehículos de infraestructura estatales podrían invertir en las NTIF para alinear los intereses nacionales con resultados económicos sostenibles.
La idea de las NTIF no es nueva: el Mecanismo de Transición Energética que desarrolla el Banco Asiático de Desarrollo en cooperación con el Gobierno de Indonesia, y el Mecanismo para una Transición Justa propuesto para Sudáfrica podrían servir de modelo para las NTIF de otros países. Las NTIF ofrecen varias ventajas potenciales frente al modelo actual (fragmentado):
Actuar como contraparte para la financiación en condiciones concesionarias de los países donantes, vinculada a objetivos climáticos claros (contribuciones determinadas a nivel nacional) y a salvaguardias que ayuden a lograr una transición justa.
Concentrar financiación combinada a gran escala para apoyar varias iniciativas de transición, frente a un enfoque menos ambicioso de proyectos o programas piloto.
Agrupar proyectos en una gran entidad nacional reduce el riesgo gracias a la diversificación, frente a un enfoque proyecto por proyecto.
Desarrollar conocimientos técnicos sobre seguimiento, presentación de informes y verificación, en lugar de dispersarlos entre múltiples organismos e instituciones.
Servir como plataforma nacional para movilizar e integrar los ingresos del carbono conforme al artículo 6 del Acuerdo de París.
Emitir deuda en los mercados de capitales locales e internacionales para atraer inversión del sector privado y desarrollar los mercados nacionales de capitales.
Coordinarse con otros organismos y el sector privado para desarrollar una visión nacional sólida sobre el empleo, que incluya las energías renovables, los ecosistemas de vehículos eléctricos, etc., y aportar financiación para su ejecución.
3. Métricas, medición e (in)desincentivos
Es importante que las métricas de inversión ESG y los regímenes de divulgación sean sólidos, canalicen fondos hacia la descarbonización de la economía real y no creen incentivos perversos que puedan socavar la transición. Un ejemplo de incentivos perversos serían las métricas o medidas de riesgo que exageran el riesgo y, por tanto, fomentan la desinversión en las EMDE.
Un ámbito que merece un análisis más profundo son los coeficientes de capital o los márgenes de solvencia de bancos y aseguradoras. Unos requisitos de capital o márgenes de solvencia más elevados encarecen mantener una inversión y pueden disuadir de invertir incluso cuando la inversión favorece el clima. Estos requisitos y márgenes suelen ser más elevados en las EMDE (que a menudo tienen calificaciones crediticias más bajas) y, por tanto, desincentivan las inversiones para la transición.
Otra métrica que merece revisión es la «intensidad de carbono media ponderada» (WACI) de las carteras de inversión. La WACI se calcula a partir de las emisiones de Alcance 1 y 2 en relación con los ingresos de cada activo de una cartera. Muchos inversores se han comprometido a reducir su WACI un 25 % o más para 2025 y a aplicar recortes mayores posteriormente. Sin embargo, el cálculo actual de la WACI puede desalentar las inversiones que favorecen el clima.
Consideremos el caso de un inversor que compra un bono verde emitido por una empresa eléctrica tradicional, cuyos fondos se destinarán a financiar energías renovables. La WACI del inversor aumentará porque la WACI del bono verde se basa en las emisiones totales de la empresa eléctrica, y no en las emisiones de las energías renovables que financia el bono verde (véase la Figura 1 a continuación).
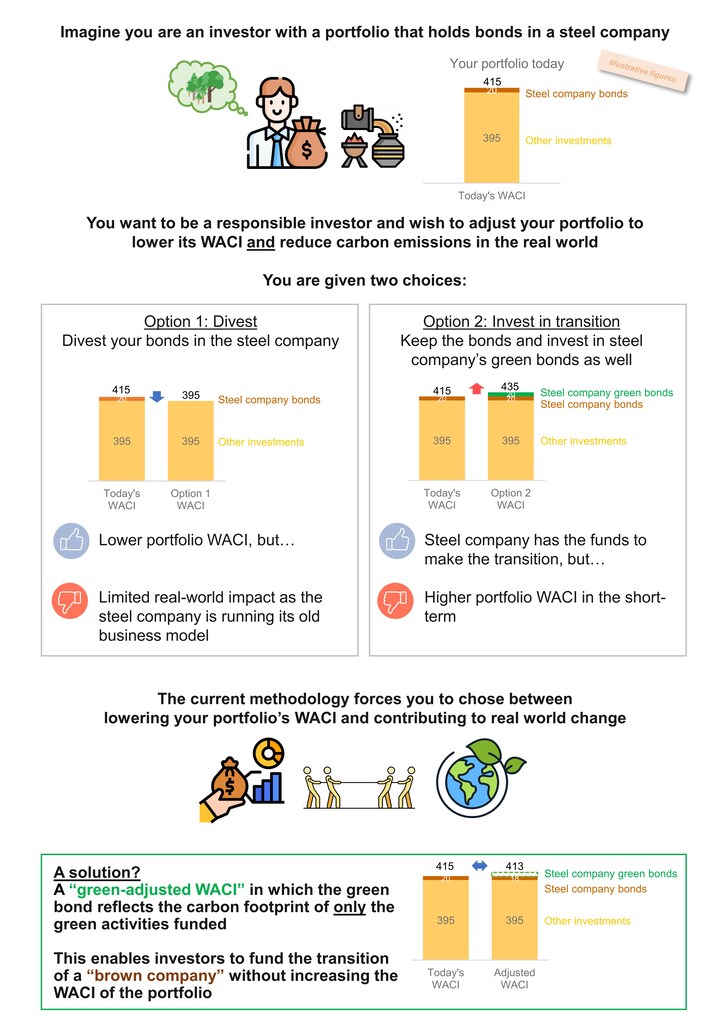
De hecho, el mismo inversor puede reducir su WACI simplemente deshaciéndose de todas sus participaciones en la empresa eléctrica en lugar de comprar su bono verde. Esta WACI más baja puede parecer mejor a algunas partes interesadas, pero el inversor no habría contribuido en nada a la transición climática. Desarrollar una métrica adicional de «WACI ajustada en función de lo verde», con las salvaguardias adecuadas, podría animar a las instituciones mundiales a invertir en la transición de empresas de las EMDE y también en deuda o capital de las NTIF.
Movilizar capital para respaldar la transición climática
En conjunto, estas tres medidas de corto plazo —aumentar la divulgación, crear y ampliar las NTIF, y modificar algunas métricas para evitar desincentivos involuntarios a la inversión en la transición— acelerarían la participación del sector privado en la transición de las EMDE y aumentarían las posibilidades de mantener al alcance el objetivo de 1,5 °C del Acuerdo de París.
La Alianza de Propietarios de Activos Netos Cero convocada por la ONU, el Consejo Empresarial UE-ASEAN y la Alianza para la Inversión en el Desarrollo Sostenible (SDIP), dependiente del Foro Económico Mundial, colaboran en un proyecto de inversión para la transición en los mercados emergentes en 2022, centrado en medidas constructivas de corto plazo que ayudarán a movilizar financiación para 2025 y también sentarán las bases para seguir avanzando a medida que surjan marcos integrales y nuevas tecnologías.




