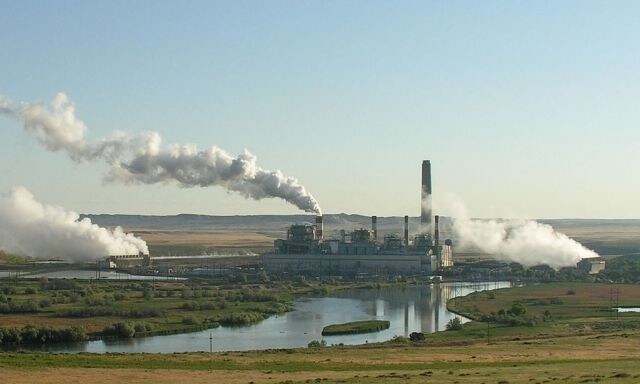
Como parte del Acuerdo de París, los países acordaron limitar las emisiones nocivas a 1,5 °C.
Para alcanzar este objetivo, debemos reducir a la mitad las emisiones que producimos para 2030.
El informe Estado de la acción climática constató que los avances son demasiado lentos para que el mundo cumpla sus objetivos de reducción de emisiones.
Como parte del Acuerdo de París de 2015, los países acordaron limitar el calentamiento global a bastante menos de 2 °C (3,6 °F) e, idealmente, a 1,5 °C (2,7 °F). La ciencia más reciente muestra que, para alcanzar este objetivo y evitar los peores efectos del cambio climático, las emisiones deberán reducirse a la mitad para 2030 y llegar a cero neto a mediados de siglo.
La pregunta es: ¿vamos por buen camino para alcanzar los objetivos climáticos de 2030 y 2050?
Un informe de WRI y ClimateWorks Foundation concluyó que, salvo en un par de casos, los avances son demasiado lentos para que el mundo cumpla sus objetivos de reducción de emisiones y que, en algunos casos, estamos avanzando en la dirección totalmente equivocada.
El Estado de la acción climática evaluó 21 indicadores en seis sectores clave. De todos los indicadores evaluados, dos muestran una tasa histórica de cambio suficiente para alcanzar los objetivos de 2030 y 2050; 13 muestran cambios en la dirección correcta, pero demasiado lentos; y dos muestran cambios que avanzan en la dirección completamente equivocada. Los datos son incompletos para evaluar los avances en cuatro indicadores.
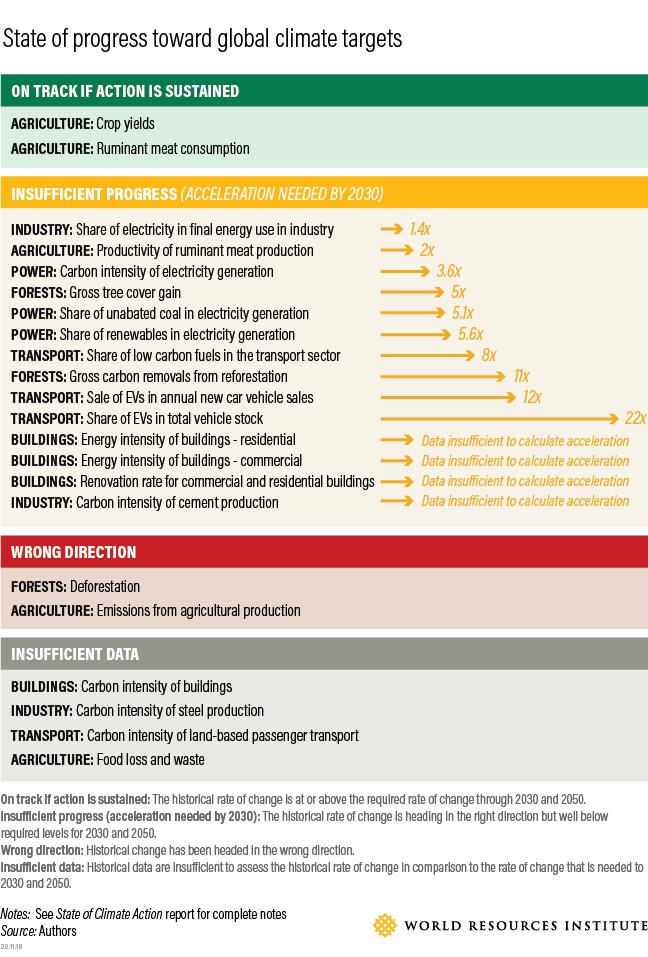
El consorcio Climate Action Tracker (CAT) diseñó parámetros de referencia para los sectores de la energía, la industria, la construcción y el transporte, mientras que WRI diseñó indicadores para los sectores forestal y agrícola. Todos los parámetros se basaron en múltiples líneas de evidencia para tener en cuenta los avances recientes, evaluar la viabilidad y garantizar la compatibilidad con el Acuerdo de París.
Estas son algunas de las oportunidades de mitigación más importantes en los sectores de la energía, la construcción, la industria, el transporte, los bosques y la agricultura, necesarias para cumplir los objetivos mundiales de emisiones de GEI:
1. Sector energético: aumentar las energías renovables seis veces más rápido y eliminar gradualmente el carbón sin abatimiento cinco veces más rápido que al ritmo actual para 2030.
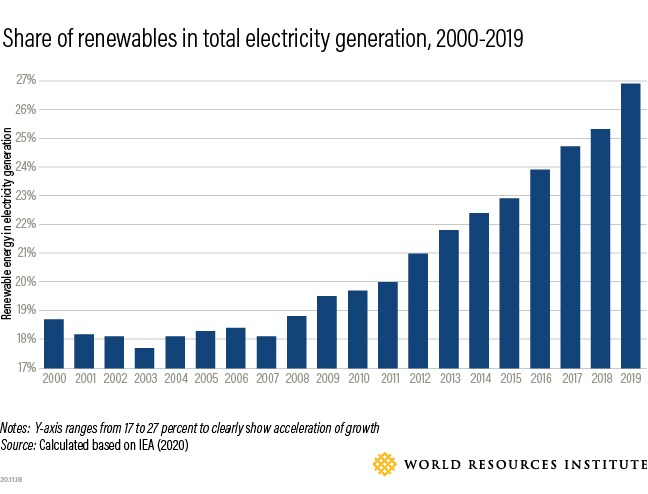
La energía renovable es ahora la tecnología de generación preferida y representó el 72 % de la nueva capacidad en 2019. El ritmo de expansión mundial ha aumentado año tras año, y su proporción de la generación total de electricidad alcanzó alrededor del 27 % en 2019.
Aunque la energía renovable ha experimentado una aceleración enorme, para cumplir los objetivos climáticos de 2030 y 2050, el ritmo del cambio tendrá que multiplicarse por cinco.
La trayectoria de cada país para alcanzar estos hitos varía según su punto de partida. Por ejemplo, China e India parten de una proporción mayor de electricidad generada con carbón: el 67 % y el 74 % en 2018, respectivamente. En otros países —como Brasil—, la proporción de energías renovables en la generación total de electricidad ya es mucho mayor que el promedio mundial, superior al 80 % en 2018 gracias a la abundancia de energía hidroeléctrica; sin embargo, también se prevé que aumente la demanda de electricidad.
Al mismo tiempo, es necesario cerrar las centrales eléctricas de carbón existentes y no construir ninguna nueva para evitar quedar atrapados en un futuro con altas emisiones de carbono. En todo el mundo, el carbón genera actualmente el 38 % de la electricidad, pero para 2040 deberá eliminarse gradualmente la electricidad procedente del carbón sin abatimiento1.
Los gobiernos reconocen cada vez más los beneficios para la salud y los costos de abandonar el carbón: el cierre de centrales de carbón ha aumentado, de 2 GW en 2006 a 34 GW en 2019, pero se siguen construyendo nuevas centrales, sobre todo en países donde crece la demanda de electricidad.
2. Sector de la construcción: acelerar la renovación de los edificios existentes y construir edificios nuevos con normas de eficiencia mucho más estrictas.
En todo el mundo, las operaciones de los edificios (excluidas la fabricación y la construcción) representan el 30 % del consumo de energía y el 27 % de las emisiones de CO2 relacionadas con la energía. Es necesario renovar los edificios existentes para aumentar la eficiencia energética y mejorar la intensidad de carbono, pero el mundo no avanza con suficiente rapidez. Actualmente, las tasas de renovación de edificios residenciales y comerciales se sitúan, en promedio, entre el 1 % y el 2 % anual; para alcanzar los objetivos climáticos, deberán llegar al 2,5-3,5 % anual para 2030 y acompañarse de mejoras mucho más importantes en eficiencia energética.
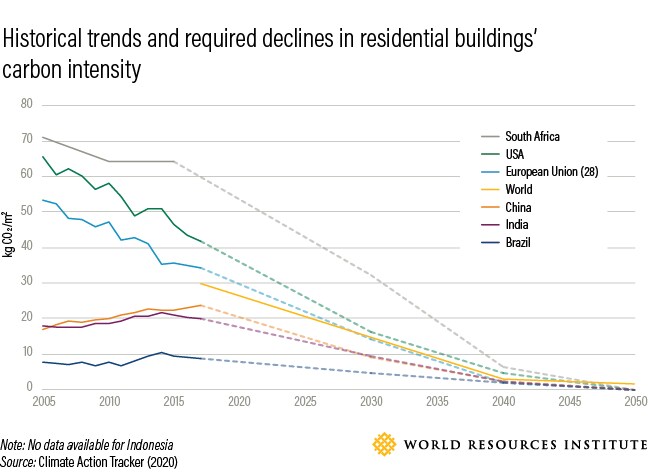
En relación con esto, la intensidad de carbono y energética de los edificios residenciales y comerciales existentes ha ido disminuyendo gradualmente en las principales economías emisoras, con algunas excepciones. Sin embargo, en la mayoría de los países esta reducción debe producirse mucho más rápido para avanzar hacia un futuro con 1,5 °C (2,7 °F).
Además de renovar los edificios existentes, todos los edificios nuevos de todos los países deben cumplir normas elevadas de eficiencia energética y estar equipados con tecnologías de calefacción y refrigeración que tengan cero emisiones o puedan alcanzarlas.
En muchos países, todavía no se ha construido gran parte del parque inmobiliario que existirá en 2050. Estos países afrontan el reto de ampliar el parque inmobiliario y, al mismo tiempo, mejorar la intensidad energética y de carbono de los edificios existentes. Las bombas de calor, los calentadores solares térmicos de agua y las normas de alto rendimiento térmico para edificios son fundamentales para mantener bajo el consumo de energía y las emisiones, y ofrecer a la vez condiciones de vida confortables.
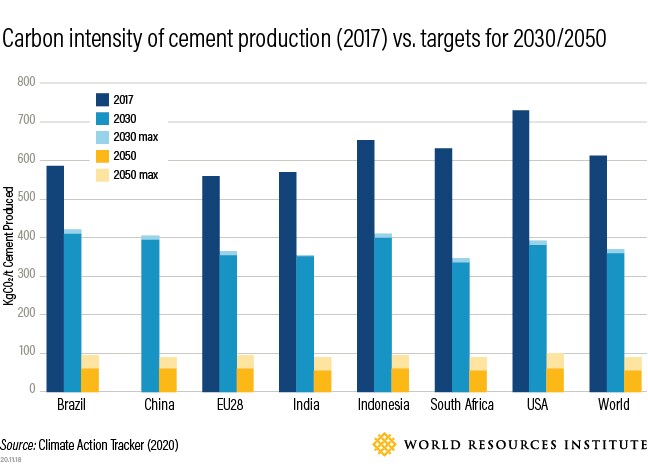
3. Sector industrial: reducir significativamente la intensidad de emisiones del acero y el cemento para 2050.
Las emisiones de la producción de cemento y acero representan casi la mitad (el 44 %) de las emisiones industriales. Para cumplir los objetivos climáticos, la intensidad de emisiones del cemento deberá disminuir entre un 85 % y un 91 % en todo el mundo, y la del acero, entre un 93 % y un 100 % para 2050.
La intensidad de carbono media mundial del cemento se ha mantenido estable durante los últimos ocho años, y algunos países (como Estados Unidos) incluso han registrado aumentos en la intensidad de emisiones. Las emisiones de CO2 de la producción de acero han disminuido ligeramente durante el mismo período en la mayoría de los principales países emisores, pero tendrán que reducirse rápidamente si queremos cumplir los objetivos climáticos.
Existen diversas opciones para descarbonizar la producción de acero y cemento, y será necesario aplicarlas conjuntamente y con rapidez en las próximas décadas. Entre las principales opciones figuran aumentar el reciclaje de chatarra de acero, utilizar hidrógeno para producir acero, emplear combustibles alternativos en los hornos de cemento y reducir la proporción de clínker en el cemento. Otros cambios de comportamiento, como reducir la demanda de estos productos, prolongar la vida útil de los edificios y otras estructuras, y aumentar el reciclaje y la reutilización de materiales, pueden contribuir a reducir aún más la intensidad de emisiones.
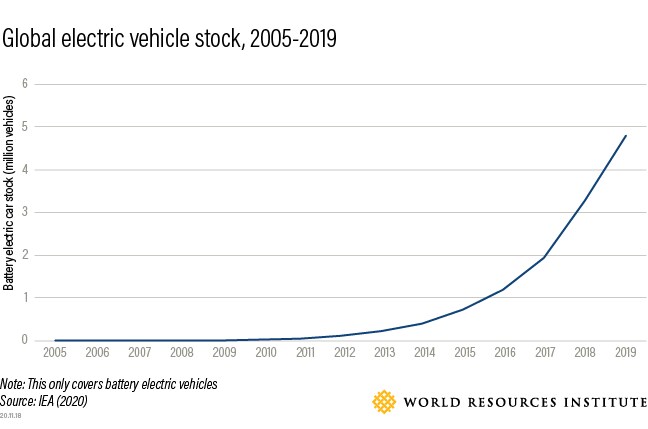
4. Sector del transporte: adoptar vehículos eléctricos a un ritmo 12 veces superior al de las ventas actuales para 2030.
Hay varias formas de avanzar hacia un transporte más sostenible —como invertir en transporte público y hacer que las ciudades sean más transitables a pie—. Sustituir los vehículos tradicionales con motor de combustión interna por vehículos eléctricos (VE) puede reducir las emisiones del transporte de pasajeros, siempre que la red eléctrica que los alimenta también avance hacia la descarbonización. (Cuando no sea así, los combustibles de bajas emisiones deben desempeñar un papel.)
Actualmente, los VE representan una pequeña proporción —alrededor del 1 %— del parque mundial de vehículos de pasajeros. Sin embargo, su presencia ha crecido rápidamente en los últimos cinco años y probablemente seguirá acelerándose. Esta expansión es especialmente marcada en países con políticas de apoyo, como China y Noruega. En este último país, los VE representaron el 56 % de los vehículos nuevos y el 13 % del parque total de vehículos en 2019.
A medida que el costo de tener VE se vuelve más competitivo frente al de los vehículos tradicionales y los gobiernos adoptan cada vez más políticas de apoyo, los avances siguen la dirección correcta. Sin embargo, para cumplir los objetivos climáticos, el ritmo reciente de ventas mundiales de VE tendrá que multiplicarse por 12 para alcanzar un parque de vehículos totalmente electrificado y descarbonizar el sector del transporte.
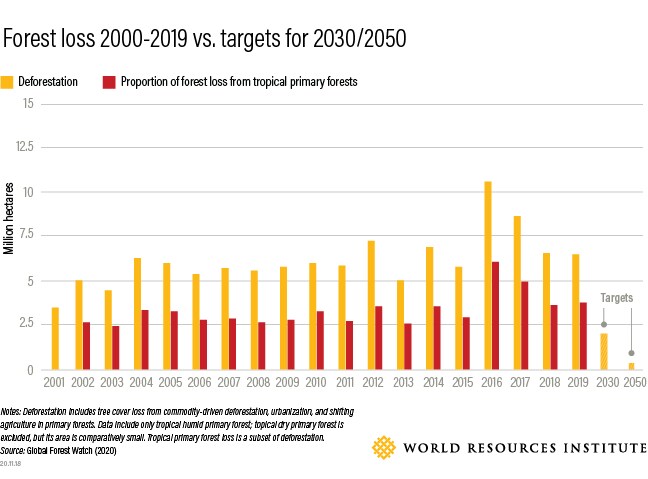
5. Bosques: frenar drásticamente la deforestación y multiplicar por cinco el ritmo de aumento de la cobertura arbórea para 2030.
Los bosques pueden ser una fuente de emisiones cuando se talan, o un sumidero de emisiones cuando se incorporan más árboles al paisaje. Para que los bosques formen parte de la solución climática, debemos reducir considerablemente la deforestación —en particular, la deforestación tropical— y aumentar hasta cinco veces el ritmo al que se incorporan árboles al paisaje.
La deforestación ha aumentado en promedio desde 2001. La pérdida de bosques primarios es especialmente preocupante (véase la barra roja abajo), pues son irremplazables en términos de biodiversidad, funcionamiento de los ecosistemas y secuestro de carbono.
Aunque han aumentado los compromisos para reducir la deforestación en las cadenas de suministro, todavía no han dado muchos resultados. Los compromisos para restaurar paisajes degradados ya están cerca de cumplir el objetivo de 2030 (los países se han comprometido a restaurar 349 millones de hectáreas2, frente a los 350 millones de hectáreas que deben restaurarse para 2030 para cumplir los objetivos climáticos). Pero, por supuesto, los países deberán garantizar la coordinación de la financiación, los incentivos y las políticas para convertir los compromisos en acciones concretas.
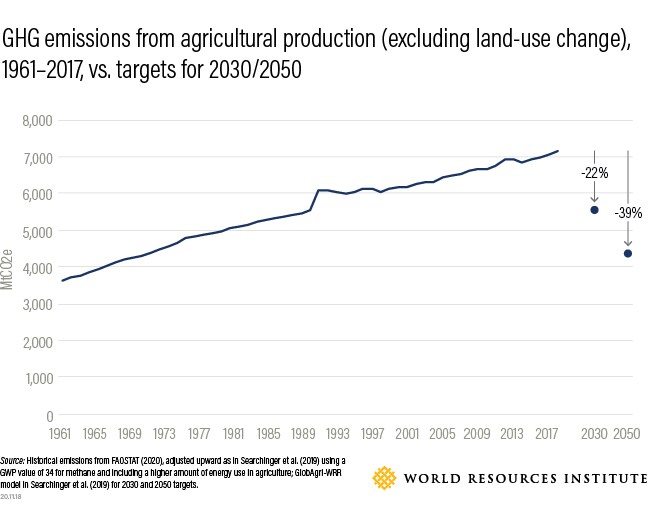
6. Sector agrícola: acelerar el aumento de la productividad y cambiar los patrones de consumo para alimentar a una población creciente y preservar los bosques.
Mejorar la eficiencia en el uso de la tierra es fundamental para satisfacer las necesidades alimentarias de una población creciente, lograr reducciones a gran escala de la deforestación y aumentar la reforestación. Al mismo tiempo, será esencial ralentizar el crecimiento de la demanda de alimentos y tierras agrícolas reduciendo la pérdida y el desperdicio de alimentos, sustituyendo por alimentos de origen vegetal las dietas con alto consumo de carne (especialmente, reduciendo el consumo de carne de vacuno y de cordero, que generan muchas emisiones) y evitando una mayor expansión de la producción de biocombustibles.
De los 21 indicadores evaluados en nuestro análisis, los dos que van por buen camino para cumplir los objetivos de 2030 (si se mantienen los ritmos recientes de acción) pertenecen al sector agrícola: el crecimiento del rendimiento de los cultivos y el consumo de carne de rumiantes. Sin embargo, aunque estos dos indicadores mundiales van por buen camino si se mantienen las medidas actuales, existe una gran variabilidad entre países y regiones que revela una realidad más matizada.
Por ejemplo, en el África subsahariana, el crecimiento del rendimiento de los cultivos tendrá que acelerarse más de diez veces para satisfacer la creciente demanda de alimentos sin ampliar las tierras de cultivo ni perder bosques y sabanas. Y para alcanzar de manera equitativa el objetivo de consumo de carne de rumiantes, América y Europa tendrían que reducir su consumo tres veces más rápido que en los últimos cinco años, a fin de dejar margen para que los países de ingresos bajos aumenten moderadamente el suyo.
Y un importante indicador general —las emisiones totales de GEI de la producción agrícola— sigue avanzando en la dirección equivocada.
Cómo pueden los países asegurar un futuro con bajas emisiones de carbono
El ritmo de los avances actuales está muy por debajo del necesario para llevar a cabo las transformaciones requeridas.
Aunque pueda parecer abrumador, es posible lograrlo. Los avances tecnológicos que hemos visto en los automóviles, los teléfonos y las computadoras también parecían imposibles en su momento. Una transición rápida hacia un futuro sin emisiones de carbono ofrece la misma oportunidad, pero solo si se impulsa adecuadamente con políticas, incentivos, financiación y otros apoyos apropiados.
De cara a las negociaciones de la Conferencia de las Naciones Unidas sobre el Cambio Climático (COP26) en Glasgow el próximo año, los países deberían presentar compromisos climáticos nacionales más ambiciosos en virtud del Acuerdo de París y elaborar estrategias de desarrollo a largo plazo con bajas emisiones para todos los sectores. Según su nivel de ambición, los planes climáticos nacionales podrían encadenarnos a una trayectoria con altas emisiones de carbono o impulsarnos hacia un futuro más seguro, próspero y equitativo.
Además, la rápida transformación necesaria requerirá inversiones financieras considerables, transferencia de tecnología y desarrollo de capacidades para los países en desarrollo. Aunque la financiación climática ha aumentado considerablemente en los últimos años, no alcanza la escala necesaria para transformar nuestros sistemas energéticos y de transporte, acelerar la eficiencia energética y proteger los bosques. Las estimaciones indican que, solo para la transformación energética, necesitaremos entre 1,6 y 3,8 billones de dólares al año hasta 2050. Además, los cambios que se pongan en marcha para hacer realidad un futuro sin emisiones de carbono deberán ser duraderos y llevarse a cabo de manera justa y equitativa, garantizando la prosperidad de todos.
Tal como el Estado de la acción climática detalla, en todos los sectores existen opciones para ajustar las trayectorias de emisiones de GEI a lo que la ciencia considera necesario para evitar los peores efectos del cambio climático. Ahora corresponde a los países, las empresas y otros actores poner en marcha políticas, incentivos e inversiones financieras para encaminarnos en la dirección correcta.




