Estados Unidos ha dedicado el último siglo a ampliar su poder económico. A medida que ha crecido, también lo ha hecho la riqueza de las familias estadounidenses. Sin embargo, según un nuevo informe, no todas se han beneficiado.
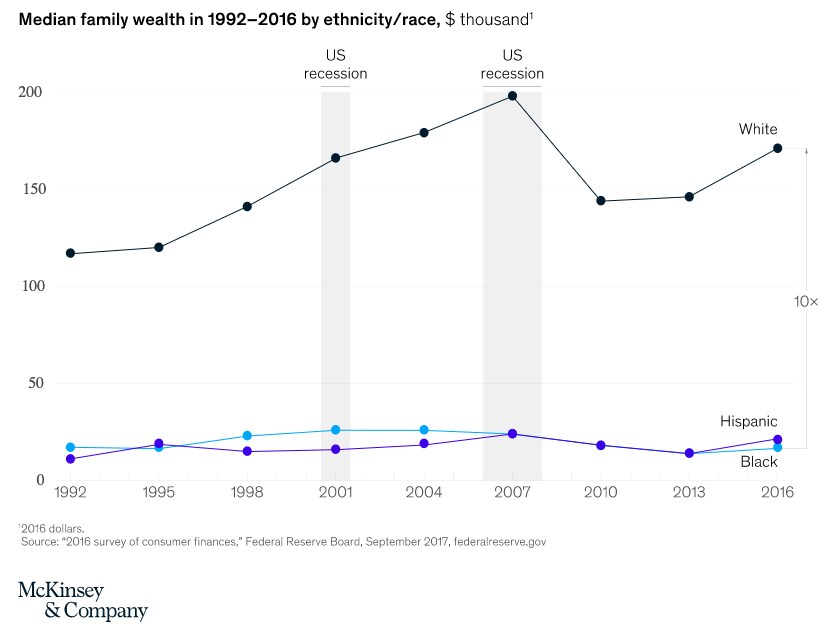
La brecha de riqueza racial entre las familias negras y blancas en EE. UU. pasó de unos 100 000 dólares en 1992 a 154 000 dólares en 2016, según un análisis de datos de la Reserva Federal de EE. UU., Oxford Economics y otras fuentes, realizado por McKinsey & Company.
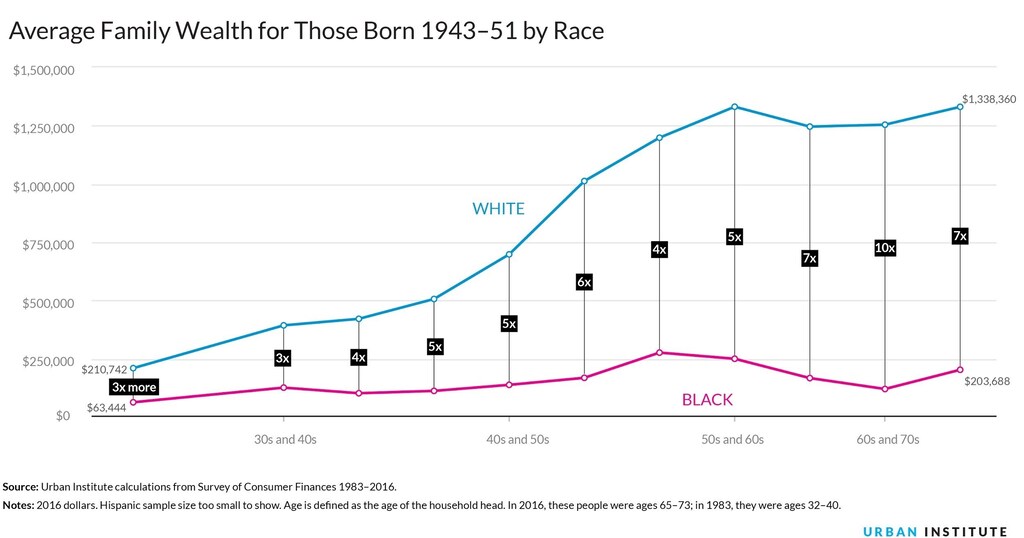
A lo largo de su vida, los estadounidenses negros pueden esperar ganar hasta 1 millón de dólares menos que los estadounidenses blancos, quienes acumulan siete veces más riqueza. Cerrar la brecha beneficiaría, por supuesto, a las personas y comunidades negras. Y, según el informe, podría generar 1,5 billones de dólares adicionales para la economía estadounidense.
La forma en que la brecha de riqueza afecta a las personas se manifiesta de diversas maneras. Según el informe, por ejemplo, los hijos de familias afroamericanas de clase media corren el riesgo de caer por completo fuera de la clase media.
La brecha de riqueza racial en EE. UU. es el resultado de una serie de interacciones entre fuerzas sociales, históricas, políticas e institucionales. Aunque se trata de un panorama complejo, de la misma manera que abordar la brecha salarial de género ha demostrado generar efectos positivos en toda la economía de un país, cerrar la brecha de riqueza racial beneficia a todos.
Estos son cinco puntos clave del informe.
1. Riqueza familiar
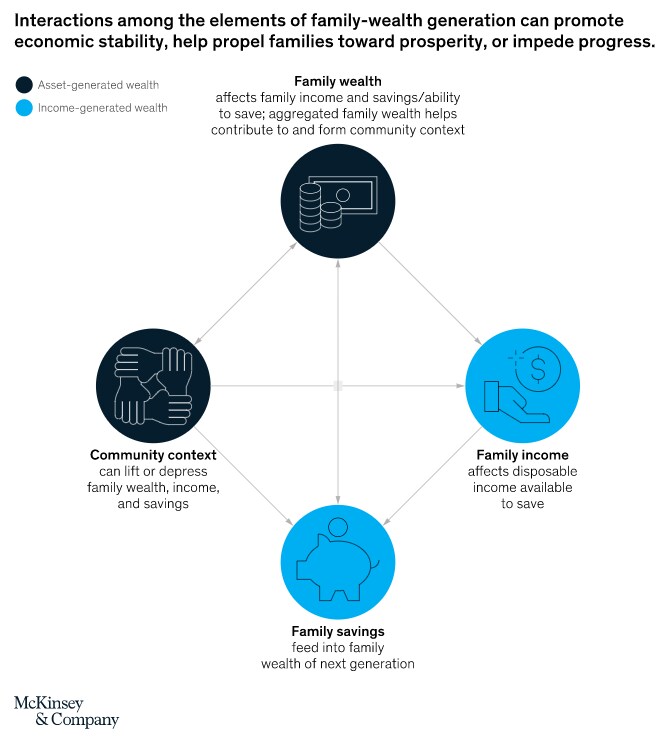
El valor neto de los activos financieros y no financieros de una familia influye en la posición económica de las generaciones actuales y futuras.
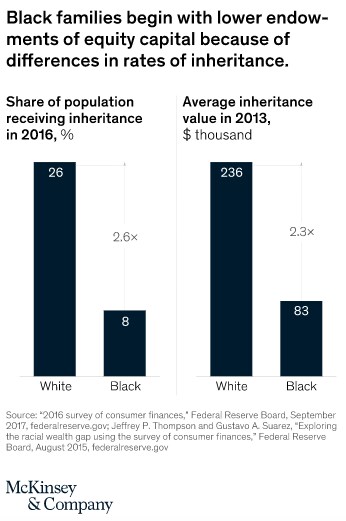
Solo el 8 % de las familias negras en Estados Unidos puede esperar recibir una herencia, frente al 26 % de las familias blancas. Incluso en ese caso, es probable que el valor de la herencia sea hasta un tercio menor.
Es más probable que los graduados universitarios negros tengan que mantener a sus familias, lo que limita sus oportunidades de generar riqueza individual en las primeras etapas de su carrera. Una consecuencia de ello es la menor proporción de estadounidenses negros con dinero para invertir.
2. El papel de la vivienda
Las fuerzas institucionales históricas, como la Ley Nacional de Vivienda de 1934, provocaron segregación y limitaron las opciones de vivienda para las familias negras. Como resultado, muchas familias afroamericanas viven hoy en zonas “caracterizadas por un parque de viviendas deteriorado, residentes de menores ingresos y un deterioro generalizado”.
Incluso las familias negras de altos ingresos se ven atrapadas en este ejemplo de desventaja racializada de larga data: la familia negra promedio con unos ingresos familiares de 100 000 dólares vive en un barrio donde el ingreso medio es de solo 54 000 dólares.
La propiedad de vivienda es una de las formas de acumulación de riqueza más accesibles. Incluso cuando es el único activo importante de una familia, puede constituir una herencia valiosa para la siguiente generación. Pero solo alrededor del 40 % de las familias negras son propietarias de una vivienda, frente al 73 % de las familias blancas.
3. Cargas de deuda y acceso al crédito
Si eres negro y estadounidense, es mucho menos probable que tengas una calificación crediticia y, por lo tanto, te resulta más difícil acceder a productos y servicios financieros personales.
Sumado a la falta de riqueza heredada, esto puede significar no solo que las familias afroamericanas partan en desventaja, sino también que no puedan desarrollar una cartera diversificada de ahorros, inversiones y líneas de crédito.
En general, las familias negras tienen 1,3 veces más probabilidades que las familias blancas de tener deudas estudiantiles, y un 73 % más de probabilidades que los consumidores blancos de no tener una calificación crediticia.
4. El largo brazo de la ley
Según la Asociación Nacional para el Progreso de las Personas de Color (NAACP), el 2,7 % de la población adulta de EE. UU. se encuentra bajo alguna forma de supervisión correccional.
Pero los afroamericanos son encarcelados a un ritmo más de cinco veces superior al de los estadounidenses blancos y representan el 34 % de la población total bajo custodia correccional.
Incluso sin tener en cuenta los ingresos perdidos durante el encarcelamiento, este puede reducir los ingresos anuales de una persona hasta en un 40 %, según McKinsey.
También hay otras cargas financieras que tener en cuenta. Las interacciones con el sistema de justicia penal pueden implicar multas, fianzas y otros costos, que recaen de manera desproporcionada sobre la población negra. Si la situación económica de una persona ya es limitada, pagar una multa de 500 dólares supone un enorme desafío, sin hablar de reunir varios miles de dólares para la fianza.
5. De la brecha de riqueza al crecimiento del PIB
Analizando datos históricos, McKinsey calcula que cerrar la brecha de riqueza racial en EE. UU. podría aportar entre 1 y 1,5 billones de dólares a la economía del país, lo que equivale a entre el 4 % y el 6 % del PIB previsto para 2028.
Esto se debe al “efecto amortiguador”, según los autores del informe, sobre la participación económica: consumo, ahorro e inversiones, ingresos fiscales y aumento de la productividad.
En un escenario optimista, McKinsey supone que la riqueza de los estadounidenses blancos crecerá un 0,8 % anual, y la de los estadounidenses negros un 3 %, entre ahora y 2028. Esto se basa en datos de las tasas de crecimiento de la riqueza entre 1989 y 2016. En esas circunstancias, la brecha de riqueza se habrá reducido, pero seguirá favoreciendo a los estadounidenses blancos, que tendrán 7,7 veces más riqueza. Ello supone una pérdida de alrededor de 1 billón de dólares para el PIB de EE. UU.
Una visión más pesimista parte de la tendencia de 1992-2007 y supone que, desde ahora hasta 2028, la riqueza negra disminuirá un 3,4 % y la riqueza blanca aumentará en la misma proporción. Esto daría lugar a una brecha de riqueza equivalente a 22,7 veces entre los estadounidenses blancos y negros, o 1,5 billones de dólares en PIB perdido.