Ante el aumento de los costes del carbono y de los vertederos, las industrias del hormigón y del cemento pueden adoptar la economía circular como una oportunidad para desbloquear valor.
La industria puede crear ciclos circulares en los ámbitos de la recirculación de CO2, los materiales y minerales, y la energía.
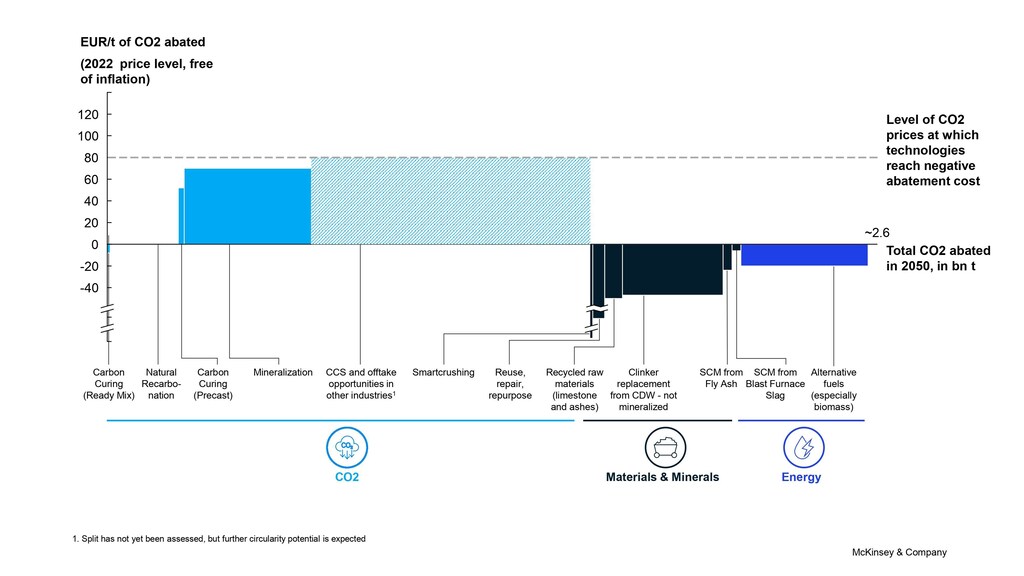
Aproximadamente 2.600 millones de toneladas de emisiones de CO2 podrían evitarse o mitigarse mediante la aplicación de estas tecnologías para 2050.
El hormigón y el cemento, que representan aproximadamente el 7 % de las emisiones mundiales de CO2, se enfrentan a varias tendencias con implicaciones de costes potencialmente de gran alcance.
Los precios generales del carbono casi han alcanzado 100 € por tonelada de CO2 en la Unión Europea, un nivel que podría convertirse en la norma para 2030. Normativas europeas como Fit for 55 añaden una presión e incentivos financieros adicionales. Al mismo tiempo, los costes de los vertederos de residuos de construcción y demolición (RCD) afectan a todo el ecosistema de la edificación, con precios que alcanzan los 150 € por tonelada. Teniendo en cuenta los precios medios mundiales del CO2 y de los vertederos, estos costes podrían sumar aproximadamente 210.000 millones de euros en 2050. Además, el aumento de los precios de la energía está incrementando los gastos de producción de materiales tradicionales como el cemento y el hormigón.
Hasta la fecha, las tecnologías de circularidad y los modelos de negocio circulares se han considerado una oportunidad para descarbonizar el entorno construido, una perspectiva que subestima considerablemente su impacto. Un estudio conjunto del Foro Económico Mundial y McKinsey estimó que estas tecnologías pueden descarbonizar hasta el 80 % de las emisiones del cemento y el hormigón (basándose en una demanda de cemento de 4.000 millones de toneladas en 2050), al tiempo que contienen los costes. A continuación se explica cómo las empresas pueden lograr un impacto financiero positivo de la circularidad en el cemento y el hormigón.
La producción de cemento y hormigón, y, por extensión, la cadena de valor de la construcción y la edificación, ofrece muchas oportunidades para crear ciclos circulares. Las tecnologías de circularidad son en su mayoría incipientes y se agrupan en tres categorías: CO2, materiales y minerales, y energía; siendo la recirculación de materiales y minerales la categoría más destacada. Según nuestras estimaciones, todas estas tecnologías de circularidad podrían ser rentables a los precios esperados del carbono. También tienen potencial para contribuir significativamente a la reducción de CO2 en todo el entorno construido (véase más abajo).
1. Recirculación de CO2
Las emisiones de CO2 de los procesos de producción de cemento y hormigón pueden reintroducirse en la cadena de valor. Las tecnologías clave en este ámbito incluyen el curado del hormigón premezclado o prefabricado; la recarbonatación mejorada de los RCD (sumidero de carbono en distintos tipos de productos residuales); la mineralización de áridos procedentes de residuos de hormigón u otros materiales residuales; y la captura y almacenamiento de carbono (CAC) u otros casos de uso del CO2, como en la industria química. Aunque la mayoría todavía no se ha desplegado a gran escala, según los supuestos de esta nueva investigación podrían eliminar hasta 1.500 millones de toneladas de CO2 para 2050.
Estas tecnologías podrían generar un valor financiero adicional. El curado de carbono en el hormigón premezclado ya ofrece un coste negativo de reducción de CO2 mediante la reintroducción de carbono. Aunque el potencial estimado de reducción de CO2 de esta tecnología es relativamente bajo, podría aportar más valor en países con mecanismos de fijación de precios del CO2 elevados.
Es probable que las tecnologías de compensación de CO2 se implementen primero en regiones con un rápido crecimiento de los mecanismos de fijación de precios del carbono, como Europa o Norteamérica. En Estados Unidos, por ejemplo, la Ley de Reducción de la Inflación de 2022 incluye aproximadamente 370 millones de dólares para inversiones en mitigación del cambio climático y energía verde durante la próxima década.
El aumento del coste de reducción de CO2 se debe principalmente a la novedad de algunas tecnologías y al elevado coste de captar carbono puro en la mayoría de los casos. Sin embargo, solo algunas de las tecnologías analizadas, como el curado o el almacenamiento de carbono, requieren carbono industrial capturado puro. Otras que utilizan la exposición directa a los gases de combustión de una instalación de producción que emite CO2 pueden lograr costes más bajos. Por ejemplo, se estima que la recarbonatación mejorada y la mineralización de áridos procedentes de residuos minerales comienzan en 50 € por tonelada de CO2 a los niveles de precios actuales (sin inflación). Se espera que estas tecnologías de compensación de CO2 sean más baratas en comparación con la CAC.
Los fabricantes de cemento y hormigón podrían explorar soluciones basadas en el desarrollo de la fijación de precios del carbono en su región respectiva. Un posible siguiente paso es explorar oportunidades de compensación de CO2 en otras industrias (incluidas las del plástico y la química), lo que pone de relieve la necesidad de una mayor colaboración entre industrias.
2. Recirculación de materiales y minerales
Esta categoría incluye la recirculación de residuos industriales, municipales y agrícolas: por ejemplo, mediante la reutilización directa de estructuras completas o el reciclaje de residuos como grava para la construcción de carreteras, como áridos para hormigón, como sustituto del clínker, o mediante el uso de caliza descarbonatada como materia prima. Existen dos vías: en primer lugar, la fabricación de cemento y hormigón puede utilizar residuos de otras industrias. Esto incluye, dejando aparte los combustibles alternativos, principalmente escorias metálicas o cenizas volantes, que pueden utilizarse sobre todo para sustituir al clínker. En segundo lugar, los residuos de la industria y de los edificios demolidos podrían reintroducirse en la producción de cemento y hormigón u otros procesos industriales, como las subbases en la construcción de carreteras.
De forma similar a la recirculación de CO2, el uso directo de materiales y minerales tiene un impacto significativo en la reducción total de CO2. Entre los factores se incluyen la menor cantidad de cemento necesaria (por ejemplo, mediante finos de cemento no hidratado en áridos de hormigón triturado) y de clínker (utilizando RCD como relleno para reducir el factor clínker), así como el uso de materias primas descarbonatadas para sustituir la caliza en la producción de clínker.
Además, dado que se espera que la mayoría de las tecnologías de reciclaje tengan costes negativos de reducción de CO2 en países con costes de residuos o de vertedero, los menores costes de estas tecnologías permiten obtener resultados rápidos en la reducción de CO2. Los procesos de reciclaje mecánico funcionan a un coste relativamente bajo en comparación con los tratamientos químicos y el vertedero. Los áridos procedentes de los RCD pueden tener el mismo coste que la arena y los áridos vírgenes para hormigón, según el gasto de transporte desde el lugar de demolición. Dado que la disponibilidad de residuos minerales es un factor limitante, la utilización de los RCD probablemente pasará de los métodos tradicionales de reciclaje a soluciones más innovadoras con mayor impacto en el CO2: por ejemplo, de la grava para la construcción de carreteras a la trituración fina de áridos de hormigón o la extracción de caliza descarbonatada.
3. Recirculación de energía
Esta categoría abarca el uso de combustibles alternativos procedentes de residuos y la recuperación de energía y calor a lo largo de la producción de cemento y hormigón, lo que ofrece una vía de crecimiento para los actores del cemento que se enfrentan a una demanda general estancada en su negocio principal.
Dado el bajo coste de los residuos y el aumento de los precios de fuentes energéticas tradicionales como el coque de petróleo, los combustibles alternativos suelen tener un coste negativo de aproximadamente 20 € por tonelada de CO2 a los niveles de precios actuales en comparación con el escenario habitual (promedio mundial, que varía según las zonas geográficas y los tipos de residuos). Se espera que la biomasa, con sus emisiones netas cero, ofrezca un impacto mucho mayor en la reducción de CO2.
La Hoja de ruta 2050 de la industria del cemento y el hormigón para un hormigón con cero emisiones netas, publicada por la Global Cement and Concrete Association (GCCA), prevé que la cuota mundial de combustibles alternativos en la industria podría alcanzar el 43 % en 2050. Estas estimaciones son bastante conservadoras, ya que el combustible alternativo es una tecnología madura que ya puede utilizarse. El mayor potencial de valor surge en países y regiones con una alta disponibilidad de residuos y costes elevados de vertedero. La producción de cemento y hormigón puede ofrecer una oportunidad de salida para los residuos, que podrían suministrarse gratuitamente o incluso con coste negativo por parte de las industrias productoras. La recirculación de energía es un ámbito en el que la industria ha avanzado de forma notable para aprovechar las oportunidades. La energía alternativa es un ámbito en el que la fabricación de cemento y hormigón puede formar parte de la solución de gestión de residuos.
Oportunidad de circularidad en el entorno construido
Los factores externos, en especial los precios del CO2, los subsidios a la descarbonización y los costes de vertedero, pueden desbloquear aún más el valor de las tecnologías de circularidad. Los productores de cemento y hormigón (y otros actores del ecosistema) deberían redoblar su apuesta por la circularidad. Para ganar, necesitan evaluar y seleccionar tecnologías circulares a partir de las siguientes preguntas:
¿Se puede alcanzar una posición de coste-beneficio con los precios actuales del CO2, los costes de vertedero y los marcos regulatorios vigentes?
¿Hay residuos suficientes disponibles y accesibles para su recirculación, y de qué tipo son?
¿Es posible garantizar la demanda tanto de productos circulares como del CO2 restante?
Las perspectivas pueden mejorar avanzando más en la cadena de valor y fomentando la colaboración entre múltiples industrias y en todo el entorno construido. La creación de centros industriales puede ayudar a reducir los costes logísticos y aumentar la accesibilidad a los residuos. Asimismo, la disposición a formar redes y a colaborar en todo el entorno construido facilitará los acuerdos de suministro y permitirá la normalización, como la construcción modular y el diseño para la desconstrucción, lo que aumenta el potencial de circularidad.
A largo plazo, podrían surgir oportunidades al pasar de vender hormigón no como material, sino en términos de soluciones y servicios sostenibles. Este enfoque requiere una postura centrada en el cliente para explorar nuevas oportunidades de edificios ecológicos. Más concretamente, los constructores y los propietarios de viviendas exigen cada vez más estructuras sostenibles, asequibles, duraderas y flexibles, así como nuevas formas de pensar cómo el cemento y el hormigón pueden cumplir estos requisitos.
¿Qué hace el Foro Económico Mundial en relación con la economía circular?
A medida que evolucionan las necesidades de los clientes, todo el entorno construido debe seguirlas. Los fabricantes de cemento y hormigón que replanteen su modelo, y, más ampliamente, la cadena de valor del entorno construido, pueden asegurarse una participación en la apertura de nuevas fuentes de beneficios.
Los autores desean agradecer a la GCCA su contribución a este esfuerzo colaborativo. El Foro Económico Mundial colabora con la GCCA como codirectora de la iniciativa Concrete Action for Climate (CAC) de la Mission Possible Partnership (MPP).