Las emisiones de carbono de la industria del cemento alcanzarán 3.800 millones de toneladas de CO₂ al año en 2050, frente a 2.700 millones de toneladas en la actualidad.
Sin embargo, el cemento y el hormigón son absolutamente esenciales para la construcción y para el conjunto de la economía.
La circularidad puede ayudar a resolver este problema, manteniendo las emisiones al mínimo y permitiendo la construcción de viviendas e infraestructuras.
El cemento, y por extensión el hormigón, es el eje del entorno construido. La demanda mundial de este material casi se ha triplicado en los últimos 20 años, y las estimaciones sugieren que seguirá creciendo hasta 2050 si no se toma ninguna medida.
Sin embargo, pese a su omnipresencia, la economía que rodea al cemento tiene un impacto ambiental significativo, ya que representa aproximadamente el 7 % de la producción mundial de CO₂.
El sector es difícil de descarbonizar, tanto por las emisiones de CO₂ generadas durante el proceso químico como por el elevado volumen de energía necesario para fabricar cemento.
Sin medidas, las emisiones de carbono de la industria del cemento alcanzarán 3.800 millones de toneladas de CO₂ al año en 2050 en un escenario tendencial (business as usual), frente a unos 2.700 millones de toneladas en 2020. Este es un obstáculo importante en el esfuerzo mundial por limitar el calentamiento global a 1,5 °C.
La circularidad es una de las opciones para abordar este problema. Puede ayudar tanto a contrarrestar el aumento de las emisiones, reduciendo la necesidad de producir nuevos componentes vírgenes, como ofrecer potencialmente otros beneficios, como ahorros de costes o una solución para el legado de residuos.
Hacer que la circularidad funcione en el cemento para alcanzar el cero neto
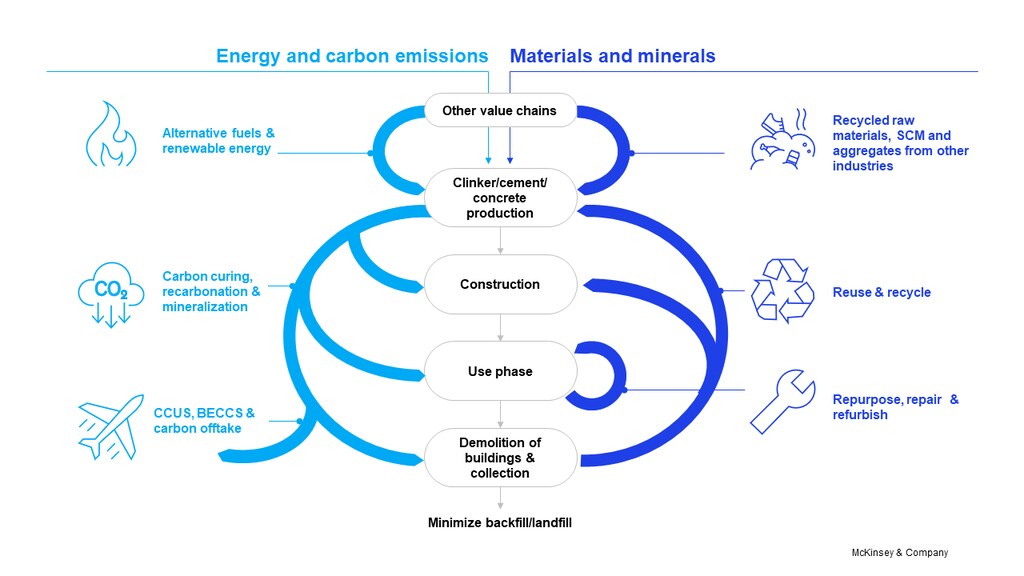
La circularidad en el hormigón y el cemento tiene dos vertientes. Una es la recirculación de materiales o minerales procedentes de residuos (de la propia cadena de valor o de otras cadenas de valor). La otra es la recirculación de energía (mediante combustibles alternativos o energía renovable), o de las emisiones capturadas.
Los agentes del ecosistema de la edificación y la construcción pueden emprender acciones inmediatas para ayudar al sector a alcanzar sus objetivos de descarbonización mediante la aplicación de tres estrategias de circularidad: rediseñar, reducir y reutilizar.
Rediseñar edificios e infraestructuras
Rediseñar exige replantearse la forma en que se utilizan los edificios y las estructuras para reducir el volumen total de materiales necesarios.
El diseño modular y el diseño para el desmontaje, un ciclo cerrado de uso y reutilización, pueden contribuir a la circularidad. Los diseñadores y arquitectos reducen la necesidad de nuevas estructuras aprovechando las existentes mediante reparaciones o renovaciones.
Este enfoque requiere un cambio de mentalidad hacia una perspectiva más orientada al cliente, que atienda las necesidades de los usuarios finales. Por ejemplo, el diseño modular puede satisfacer la necesidad de espacios flexibles que puedan adaptarse con facilidad a su uso.
Reducir las emisiones de los materiales
Combustibles alternativos a partir de residuos pueden ayudar a combatir tanto las emisiones de carbono como el legado de residuos.
La hoja de ruta de cero neto de la Global Cement and Concrete Association (GCCA) prevé que más del 20 % de la energía destinada a la producción de cemento y hormigón procederá de combustibles alternativos, como la biomasa, que incluye los residuos industriales, municipales y agrícolas, para 2030, y que más del 40 % en 2050.
La energía renovable y la recuperación del calor residual ofrecen otras oportunidades. La recuperación energética es una oportunidad real para los países con altas fugas de residuos plásticos, ya que estos pueden ser una fuente clave de combustibles alternativos.
Los subproductos de otras industrias pueden reciclarse directamente en la cadena de valor del hormigón y el cemento, lo que convierte al sector en parte de la solución para el tratamiento de residuos. Por ejemplo, las materias primas pueden extraerse de residuos minerales o de las cenizas de combustibles incinerados mediante el coprocesamiento. La escoria de los altos hornos de la industria siderúrgica y las cenizas volantes de las centrales eléctricas se utilizan actualmente en el proceso de producción de cemento.
Estas tecnologías pueden generar ahorros en los impuestos sobre vertederos para los productores de residuos y beneficios en costes de los materiales de entrada en la fabricación de cemento y hormigón. La sustitución del clínker, un componente de la producción de cemento, también ayuda a reducir las emisiones de CO₂, ya que se emiten unos 830 kg de CO₂ por tonelada de clínker producido.
Otra táctica para crear bucles de circularidad dentro de la cadena de valor consiste en utilizar pasta de hormigón reciclada, generada a partir de residuos de construcción y demolición (RCD), como material cementicio suplementario. Actualmente, solo se recicla entre un tercio y dos tercios de los RCD generados, principalmente para su uso como áridos de baja calidad en la construcción de carreteras. Las soluciones digitales, los servicios de reciclaje y la colaboración en todo el sector pueden ayudar a superar estos retos.
Reutilizar el carbono capturado
Las emisiones de CO₂ capturadas en los procesos productivos pueden reincorporarse a la cadena de valor, por ejemplo, durante la producción de clínker reciclado (mineralización) u hormigón fresco (curado con carbono). Una cantidad significativa de CO₂ es absorbida por las estructuras de hormigón durante su vida útil (recarbonatación).
Una cantidad significativa de CO₂ es absorbida por las estructuras de hormigón durante su vida útil. El carbono restante capturado durante el proceso puede almacenarse o utilizarse con otros fines. La captura, utilización y almacenamiento de carbono (CCUS) representa la mayor palanca de descarbonización en el camino hacia el cero neto y supone una enorme oportunidad para la innovación.
De hecho, los proyectos de CCUS en fases avanzadas de planificación representan una inversión total estimada de más de 27 000 millones de dólares, casi el doble de los proyectos puestos en marcha desde 2010.
Cómo pueden actuar las partes interesadas para alcanzar el cero neto
Ha llegado el momento de que el sector convierta estas estrategias en oportunidades de creación de valor sostenible y crecimiento. Algunos fabricantes siguen encontrando dificultades para implantar a gran escala soluciones de circularidad, por ejemplo, debido a las condiciones locales y a la diversidad de normativas sobre vertederos, tratamiento de residuos y normas de producto.
Con el enfoque adecuado, los agentes de toda la cadena de valor pueden contribuir a desbloquear tanto el potencial de descarbonización como otras fuentes de valor adicional derivadas de las soluciones de circularidad. La aplicación de uno o de ambos enfoques siguientes presenta posibles oportunidades de negocio.
Centrarse en los materiales de producción
Las empresas podrían invertir en nuevas tecnologías para reciclar y descarbonizar los residuos de construcción y demolición u otros materiales. Este enfoque también implica adoptar una perspectiva más amplia sobre los materiales y explorar materiales de construcción alternativos mediante la colaboración con otros sectores.
Responder a la evolución de las preferencias de los consumidores
Otra opción consiste en explorar las necesidades de los clientes para cada material y etapa de la cadena de valor. Las partes interesadas van desde diseñadores y empresas constructoras hasta usuarios finales. Esta perspectiva integral podría identificar oportunidades para nuevos modelos de negocio, como «materiales de construcción como servicio»; por ejemplo, los módulos prefabricados de edificación podrían ofrecerse a los clientes mediante un mecanismo similar al de arrendamiento para un uso flexible.
El Foro Económico Mundial se une a McKinsey & Company para aportar una comprensión completa de la economía, los costes y los beneficios potenciales de las principales palancas de circularidad y presentar un caso de negocio sólido que anime a cada una de las partes interesadas a implicarse en esta transición crítica. En línea con ese objetivo, el Foro se apoya en su colaboración con los principales agentes del sector, entre ellos la GCCA, como copresidente de la Mission Possible Partnership (MPP) Concrete Action for Climate (CAC) iniciativa.