El conflicto que afecta actualmente al estrecho de Ormuz no solo repercute en los suministros energéticos mundiales, sino que también podría reescribir el futuro de la inteligencia artificial (IA), afirma el emprendedor en serie Tony Pan.
La próxima fase de la carrera por la IA no la ganará solo el código, afirma, sino los países que puedan movilizar electrones, cobre y moléculas, incluso en medio de cambios geopolíticos y tensiones.
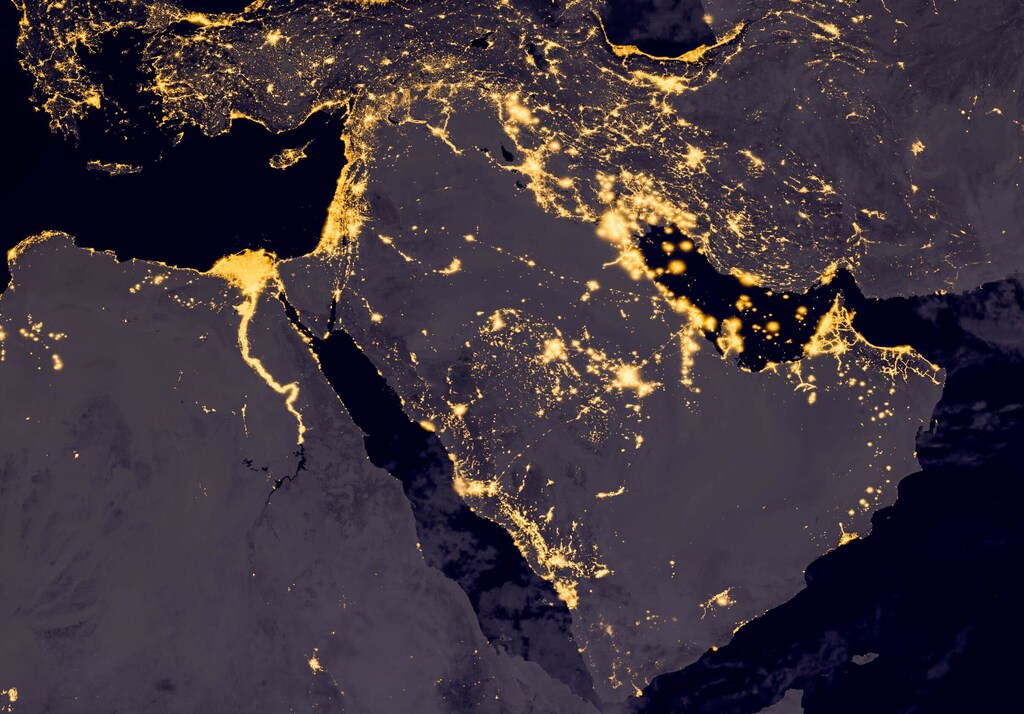
Dado que una cuarta parte del comercio marítimo mundial de petróleo solía pasar por el estrecho de Ormuz, la historia económica evidente de la guerra de Irán es el aumento de los precios del petróleo. Sin embargo, más allá de provocar una crisis petrolera, esta crisis también servirá como prueba de estrés para la economía física de la inteligencia artificial (IA).
El conflicto actual está perturbando no solo el petróleo, sino también el gas natural, el transporte marítimo, los seguros, los gases industriales y la seguridad de los centros de datos. El futuro de la IA dependerá de los países que aún puedan suministrar electricidad fiable, insumos materiales e infraestructura segura cuando el comercio mundial esté bajo tensión geopolítica.
Incluso con el alto el fuego actual, las consecuencias de esta crisis podrían prolongarse durante años a través de mayores costes de seguros, mercados de materiales más tensos y una revalorización duradera del riesgo geopolítico.
La IA puede funcionar con chips, pero su futuro sigue dependiendo de los barcos, las subestaciones y las moléculas.
La restricción de la electricidad sobre la IA
El primer efecto del conflicto actual sobre la IA está relacionado con la electricidad. Actualmente es el principal obstáculo para la expansión del uso de la IA; tanto es así que la capacidad de los centros de datos de IA se describe en unidades de electricidad, conocidas como gigavatios. Esto significa que la crisis de Irán no solo está elevando los precios de la energía, sino que está reordenando los lugares donde el cómputo de IA puede alimentarse y financiarse.
En este contexto, el gas natural es más importante que el petróleo, ya que se utiliza para producir gran parte de la electricidad del mundo. Antes de la crisis actual, alrededor del 20 % del suministro mundial de gas natural transitaba por el estrecho de Ormuz en forma de gas natural licuado (GNL), según la Agencia Internacional de la Energía.
Así pues, Estados Unidos tiene actualmente una ventaja, ya que sus abundantes recursos de gas y otros recursos internos lo protegen en cierta medida de estos desafíos. Aunque las exportaciones de GNL estadounidense están sustituyendo los cargamentos qataríes perdidos, la presión mundial sobre el suministro también estrechará el mercado interno de gas de Estados Unidos, lo que elevará también allí los costes de la electricidad y de la IA.
China se encuentra quizá en una posición aún más sólida. Su ventaja energética sobre Estados Unidos es sistémica y casi abrumadora: en la última década ha añadido alrededor de cinco veces más energía solar, cinco veces más energía eólica, más de 15 veces más energía nuclear y unos 50 veces más kilómetros de líneas de transmisión que Estados Unidos.
Por otro lado, los países expuestos al nexo entre energía y cómputo se encuentran en una posición más vulnerable, en particular los centros de fabricación de semiconductores de Asia Oriental, Corea del Sur y Taiwán, China.
Hace cuatro décadas, gran parte de la electricidad consumida en Taiwán, China, procedía de energía nuclear. Tras el cierre de su último reactor en mayo de 2025, la isla es ahora efectivamente libre de energía nuclear, aunque recientemente ha solicitado reactivar dos centrales. Mientras tanto, el GNL representa alrededor del 50 % de su suministro de generación eléctrica, y dispone de menos de 2 semanas de reservas estratégicas. A medida que aumenta la demanda de IA, Taiwan Semiconductor Manufacturing Company (TSMC), el fabricante de semiconductores más avanzado y crítico del mundo, consume actualmente alrededor del 10 % de la demanda eléctrica de la economía. La crisis del GNL provocada por la guerra de Irán añadirá una prima de riesgo a cada chip avanzado de IA.
Y si Taiwán, China es el cuello de botella del cómputo, Corea del Sur es el cuello de botella de la memoria. Las empresas surcoreanas Samsung Electronics y SK Hynix controlan conjuntamente casi el 80 % del mercado de memoria de gran ancho de banda que alimenta los modernos clústeres de IA. Corea del Sur importó alrededor del 20 % de su GNL y alrededor del 70 % de su petróleo de Oriente Medio en 2025. Cuando estalló la guerra de Irán, el índice bursátil compuesto de Corea (KOSPI) cayó casi un 20 %, lo que subraya la conciencia global de la centralidad de Corea del Sur en la producción de semiconductores para uso en IA y su dependencia de los suministros de energía y materiales de la región del Golfo.
De los electrones a las moléculas
Tras la energía, la siguiente capa de fragilidad provocada por el conflicto actual es molecular. Veamos solo tres ejemplos: helio, bromo y azufre.
Qatar es responsable de aproximadamente un tercio del suministro mundial de helio, que se extrae como subproducto del procesamiento del GNL. La extrema conductividad térmica del helio, su inercia y su bajo punto de ebullición en comparación con otros elementos lo convierten en un refrigerante idealmente único para usos industriales como la fabricación de semiconductores. La mayor parte del helio que importan Corea del Sur y Taiwán, China procede del Golfo. Tras los ataques con drones iraníes contra el complejo de Ras Laffan en marzo de 2026, los precios del helio se han disparado.
El bromo también es esencial para la producción de semiconductores, y Corea del Sur obtiene más del 90 % de su bromo de Israel. El conflicto en la región ha sometido a una presión enorme a este canal crítico.
Por último, el azufre es el problema oculto. Aunque no es escaso, el mundo depende de enormes cantidades de azufre para actividades como la producción de cobre, y el estrecho de Ormuz facilita aproximadamente el 50 % del comercio marítimo mundial de azufre. El cobre es la columna vertebral de todo lo relacionado con la electricidad, por lo que el metal es fundamental para la expansión energética de la IA en forma de cables, transformadores y mejoras de la red.
Garantizar la infraestructura de IA
Quizá el cambio más precario de todos como consecuencia del conflicto actual está relacionado con la seguridad. A principios de marzo, Reuters informó de que ataques con drones habían dañado tres de los centros de datos de Amazon en los Emiratos Árabes Unidos y Baréin. Es la primera vez en la historia que se atacan centros de datos en una guerra. Posteriormente, el Cuerpo de Guardianes de la Revolución Islámica de Irán afirmó haber alcanzado un centro de datos de Oracle en Dubái.
Esto crea una trampa de localización de datos y de IA soberanos. Los gobiernos desearían que los datos sensibles y las cargas de trabajo de IA se alojaran en el país, pero en las regiones expuestas al conflicto, estos activos podrían ser vulnerables. Aunque la guerra de Irán se enfríe rápidamente, es poco probable que los prestamistas y las empresas olviden las lecciones recientes. Las inversiones que antes fluían hacia Oriente Medio para ambiciosos campus de IA podrían desplazarse a jurisdicciones que ofrezcan mejor seguridad física.
Es poco probable que esto acabe con las ambiciones de IA del Golfo, pero podría generar una desaceleración duradera y una revalorización del riesgo. En lugar de dirigirse simplemente adonde el cómputo de IA y la infraestructura energética son baratos, la inversión podría empezar a dirigirse adonde sea más segura, más difícil de interrumpir y más fácil de asegurar.
Este es el legado duradero de esta guerra para la IA: no solo un repunte de los precios de la energía debido al cierre efectivo del estrecho de Ormuz, sino una reescritura del futuro de la IA. La próxima fase de la carrera por la IA no la ganará solo el código, sino los países que puedan movilizar electrones, cobre y moléculas, incluso en medio de cambios geopolíticos y tensiones.