La carrera mundial por la innovación se está intensificando: los avances en inteligencia artificial, cadena de bloques, biotecnología, almacenamiento de datos y otras tecnologías de vanguardia están transformando sectores y mercados globales. Para competir, las empresas pueden innovar internamente o adquirir las innovaciones de otras.
El gasto en I+D es uno de los indicadores con los que se miden las inversiones en innovación. A principios de este año, la Comisión Europea publicó un estudio que encuestó a 2.500 empresas de todo el mundo que invirtieron conjuntamente 24 millones de euros en I+D en el ejercicio fiscal de 2016. Entre ellas había 481 empresas chinas, incluidas 105 taiwanesas. Según el informe, 10 de ellas ya figuran entre las 100 empresas que más gastan en I+D a escala mundial.
Sin embargo, a los inversores les preocupa cada vez más obtener rentabilidad de las inversiones en innovación. Las estrategias activas centradas en analizar los estados financieros y los ingresos de una empresa generan ahora una rentabilidad media considerablemente menor que en las décadas de 1980 y 1990. Esto se debe a la dificultad que tienen los inversores para prever la rentabilidad financiera de la digitalización de las empresas: los activos esenciales de las compañías líderes actuales son muy distintos de los de la era industrial moderna.
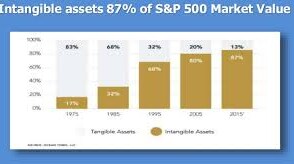
Como señala MSCI, hoy más del 80 % del valor empresarial del S&P 500 corresponde a activos intangibles, como patentes y marcas, además de software, marcas comerciales y adquisiciones de tecnología de la información.
Los activos intangibles tienen dinámicas y perfiles de riesgo muy diferentes de los de los activos tangibles, por lo que resulta difícil valorar las empresas que los crean. En su libro superventas, Capitalismo sin capital, el profesor Jonathan Haskel y Stian Westlake detallan las características distintivas de los activos intangibles, incluidos sus efectos indirectos. Por ejemplo, describen cómo la mayor fortaleza del modelo de negocio de Uber reside en su red de conductores, aunque no es raro encontrar a un conductor de Uber que también ofrece viajes para Lyft. También explican la capacidad de estos activos para escalar y cómo, tras el coste inicial de la primera unidad, los productos pueden reproducirse hasta el infinito por casi nada.
Identificar el activo o disponer de indicadores fiables sobre el valor de un activo intangible supone un verdadero reto para los inversores. Por ejemplo, los esfuerzos en I+D solo aparecen en la contabilidad como un gasto. Esto, a su vez, repercute negativamente en las previsiones de ingresos, lo que puede dificultar la visibilidad de dónde se produce la innovación y disuadir a las empresas cotizadas de invertir en I+D. Otros activos intangibles, como las patentes o el valor de marca, quizá ni siquiera se reconozcan en los estados financieros. Por último, los activos intangibles suelen tener un coste marginal bajo y pueden escalarse con mucha facilidad para beneficiar a una empresa.
Para desarrollar un enfoque mejor que permita identificar a los innovadores actuales y financiar la innovación, expertos como Baruch Lev, de la Universidad de Nueva York, abogan por revisar los indicadores contables y centrarse en hacer realidad el valor a largo plazo de los activos intangibles o estratégicos. Comprender mejor el valor generado por los activos intangibles debería interesar a todas las partes interesadas por los siguientes motivos:
Se reconocería a las empresas por sus activos estratégicos, como el valor de marca, el software y el talento. Los requisitos actuales de información no los incluyen, lo que puede resultar costoso tanto para las empresas como para los inversores
El sector público sabría dónde y cómo se genera valor intangible en la economía actual, lo que podría ayudar a comercializar innovaciones relevantes para el conjunto de la economía
Se podrían acelerar las asociaciones público-privadas (APP) que apoyan innovaciones fundamentales para la sociedad y generan valor a largo plazo
Las innovaciones actuales
A menudo, el mercado no reconoce una innovación auténtica en sus primeras etapas. Ya sea en ámbitos como la biotecnología, la computación en la nube o la inteligencia artificial —por mencionar algunas de las plataformas de innovación actuales—, las innovaciones suelen tener curvas de adopción largas y planas, ya que los efectos de red y la falta de comprensión retrasan su aceptación.
Una empresa exitosa como Amazon tardó una década en ser rentable, pues el comercio electrónico apenas empezaba a despegar. Sin embargo, la mayoría de los productos y modelos de negocio realmente innovadores han terminado convirtiéndose en plataformas y mercados donde «el ganador se lleva casi todo». (Fuente: ARK Invest). Por eso interesa detectar las innovaciones en una etapa temprana.
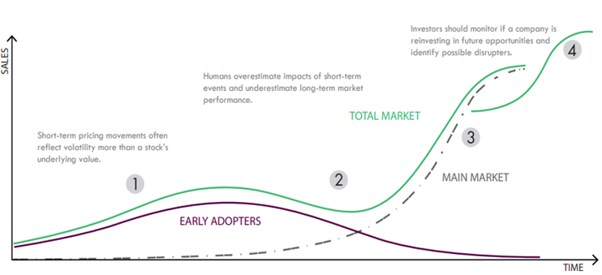
También hay diferencias entre los innovadores. Un factor diferenciador es la capacidad de una empresa para comercializar sus innovaciones; otro es si reinvierte en oportunidades futuras, incluso para conservar y proteger su ventaja competitiva. Una empresa puede proteger su ventaja competitiva mediante una estrategia de innovación basada en adquisiciones o en el desarrollo endógeno de activos; es importante desarrollar mejores indicadores para evaluar cuál de estas opciones genera más valor.
El valor de la I+D hoy
Existe una discrepancia significativa entre los sistemas contables respecto a cómo las empresas y los inversores pueden reflejar el valor creado mediante las actividades de I+D. Los requisitos de información de Estados Unidos (GAAP) hacen que los gastos en I+D se contabilicen como gastos y no se capitalicen. En otras palabras, se consideran un coste para la empresa, no una inversión en el futuro. Como explica Lev, el resultado es que «una empresa que sigue una estrategia de innovación basada en adquisiciones parecerá más rentable y tendrá más activos que una empresa similar que desarrolla sus innovaciones internamente».
En el informe de la Comisión Europea, Huawei ocupó el primer puesto entre las empresas chinas. Su inversión anual en I+D en 2016 fue de 10.300 millones de euros, la sexta mayor del mundo y muy superior a la de otras empresas chinas según este indicador. Sin embargo, también puede interesarnos evaluar el compromiso a largo plazo de una empresa con la innovación: cuánto reinvierten en I+D en sus negocios las principales empresas chinas que más gastan en I+D, como porcentaje de sus ingresos (ventas netas). Al aplicar este indicador, la lista cambia. Solo las siguientes empresas chinas y taiwanesas gastaron cada una más del 20 % de sus ventas netas en I+D en 2016: Mediatek, Ctrip, Kingsoft, Sina y Perfect World.
Para ir un paso más allá y centrarnos en la «d» de I+D —el desarrollo—, podemos analizar la rapidez con que las empresas lograron comercializar sus inversiones en I+D. Para medirlo, necesitaríamos algo más que el beneficio bruto del año en curso dividido por el gasto en I+D del año anterior, ya que muchos factores influyen en el plazo adecuado para comercializar la I+D, incluidos otros activos intangibles de la empresa, como su talento y su capacidad para crear marca.
Lo anterior apenas roza la superficie de lo que implica comprender el valor de las actividades de I+D. Para entender de verdad el valor que puede obtenerse de ellas, sería útil contar con información mucho más detallada sobre el tipo de investigación realizada. Por ejemplo, en la investigación farmacéutica habría que conocer el tipo de investigación básica llevada a cabo y el número de ensayos clínicos de un medicamento determinado.
Encontrar el equilibrio adecuado
En los últimos 40 años, la tasa de inversión en activos reales, como inmuebles e instalaciones fabriles, ha caído un 35 %, mientras que la tasa de inversión en activos intangibles ha aumentado casi un 60 %. En los últimos años, con tipos de interés bajos, se habló mucho de que las empresas reinvirtieran en activos financieros (recompras de deuda), y en el ámbito académico se comentó por qué este tipo de estrategia con pocos activos puede conducir a una inversión insuficiente, una dependencia excesiva de la subcontratación y la división artificial de las empresas para evitar los activos tangibles.
El verdadero reto consiste en cambiar la forma en que reconocemos no solo la I+D, sino también las inversiones que hacen las empresas en activos estratégicos, y en valorar las actividades de desarrollo necesarias para medir adecuadamente los plazos de comercialización de las innovaciones que marcan una diferencia para nuestras economías. Para medir el valor creado en el proceso de innovación, Lev propone hacer un seguimiento de las estrategias de los directivos para transformar las inversiones en recursos estratégicos. Esto incluye preservar y proteger esos recursos frente a las infracciones y el deterioro, así como utilizarlos individualmente mediante la concesión de licencias de patentes —o, más habitualmente, en combinación— en la producción y el marketing. Todas estas acciones buscan crear valor que permita a las empresas competir y mantener el flujo de fondos de inversión.
El seguimiento de las actividades de desarrollo también abarca la labor, sujeta a plazos, de preservar activos estratégicos como una marca, ya que fenómenos como su deterioro pueden obstaculizar la financiación de nuevas innovaciones.
Dado que la era de la Cuarta Revolución Industrial se define por una carrera hacia innovaciones revolucionarias, el talento y el software y, en última instancia, por mantener el interés de los clientes en esas innovaciones, necesitamos herramientas más inteligentes para reconocer dónde se produce la innovación y cómo se comercializa. Esto será importante para las empresas y los inversores, así como para los bancos centrales que buscan comprender la situación de la economía y para el sector público cuando se asocie con el sector privado en APP destinadas a crear valor para la economía del futuro.