Este artículo apareció originalmente en GE LookAhead.
El descubrimiento en 2010 de enormes reservas de gas natural frente a las costas de Mozambique y Tanzania (120 tcf y 47 tcf de reservas de gas recuperables, respectivamente) representa un potencial punto de inflexión económico para ambos países. Aunque la producción a gran escala todavía está a años de distancia, según Standard Bank, los ingresos gubernamentales procedentes solo del gas natural licuado (GNL) podrían generar unos 7.000 millones de dólares al año durante un periodo de 30 años (suponiendo seis trenes de GNL) para Mozambique; para Tanzania, la cifra podría ser quizá la mitad de esa cantidad, según el número de trenes, los precios y los contratos.
Se trata de sumas enormes en relación con el tamaño de las economías de estos países, en particular en el caso de Mozambique, cuyo PIB ascendía a 16.000 millones de dólares en 2014. Y ahí reside el reto. Porque, si bien los grandes incrementos del PIB y de los ingresos públicos abren una oportunidad para combatir la pobreza (el 60 % de los mozambiqueños vive con menos de 1,25 dólares al día), ese flujo de efectivo, y las tentaciones que genera, ha llevado a más de una economía emergente por mal camino, víctima de la infame «maldición de los recursos».
Un riesgo evidente es la corrupción. Es un desafío que Mozambique y Tanzania trabajan por afrontar. Desde 2012, ambos países son miembros que cumplen con la Iniciativa para la Transparencia de las Industrias Extractivas, que exige a los gobiernos «divulgar información sobre los pagos de impuestos, las licencias, los contratos, la producción y otros elementos clave de la extracción de recursos». La Ley de la Industria Extractiva (Transparencia y Rendición de Cuentas) de Tanzania de 2015 también obliga a publicar los nuevos contratos, concesiones y licencias. Si bien se trata de pasos positivos, aún queda trabajo por delante: ambos países, por ejemplo, ocupan posiciones bajas en el Índice de Percepción de la Corrupción de Transparencia Internacional.
La falta de diversificación económica es otro desafío, que expone los presupuestos a las oscilaciones de los precios de las materias primas y limita la economía a actividades de bajo valor añadido que ofrecen escasas oportunidades de empleo. La planificación de los encadenamientos productivos y las leyes de contenido local pueden ayudar a afrontar este desafío. El Plan Maestro del Gas de Mozambique, por ejemplo, prevé utilizar parte del gas para la industrialización interna y la generación de electricidad; actualmente, el gas representa solo el 8 % de la electricidad total generada en la actualidad.
Sin embargo, esta diversificación puede tardar décadas en lograrse. Malasia, por ejemplo, necesitó casi 40 años para establecer una cadena de suministro local viable para su sector del gas natural. Una preocupación más acuciante para los productores emergentes suele ser cómo gestionar el aumento de los ingresos en economías con una capacidad de absorción limitada. De hecho, un gasto excesivo puede provocar una apreciación de la moneda que perjudique a las industrias exportadoras. Una forma eficaz de afrontar este riesgo es crear un fondo soberano de inversión, una estrategia que tanto Mozambique como Tanzania han decidido seguir.
Por último, pero no menos importante, está la cuestión de cómo se gastan los fondos. La Ley de Gestión de los Ingresos del Petróleo y el Gas de Tanzania de 2015, por ejemplo, tiene por objeto destinar el dinero a mantener la estabilidad macroeconómica y fiscal, a garantizar la inversión en petróleo y gas, a impulsar el desarrollo económico y social y a salvaguardar el recurso para las generaciones futuras. Mantener el equilibrio entre estos objetivos a lo largo del tiempo puede resultar difícil. Un país que suele considerarse un caso de éxito es Botsuana. Su uso de un índice de presupuesto sostenible (SBI, por sus siglas en inglés), que hace un seguimiento del equilibrio entre el gasto en inversión y el gasto no destinado a inversión y fija el gasto en educación y salud, ha ayudado notablemente al país a mantener el foco en la inversión durante las últimas tres décadas, mientras su índice de desarrollo humano aumentaba un 45 % en el mismo periodo. Un enfoque similar podría ayudar a nuevos productores, como Mozambique, a alcanzar estos objetivos, afirma Peter Bechtel, consultor independiente de la IFC en Maputo (Mozambique).
Por tanto, queda por delante un programa considerable antes de que se obtenga el primer dólar procedente de las exportaciones de GNL. Pero, dado que es probable que el GNL se enfrente a un entorno de precios competitivo a medida que entren en funcionamiento nuevos proyectos en otras partes del mundo, será más importante que nunca que Mozambique y Tanzania definan bien su marco normativo si quieren alcanzar un desarrollo económico a largo plazo.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Charles Esser escribe para GE Look Ahead.
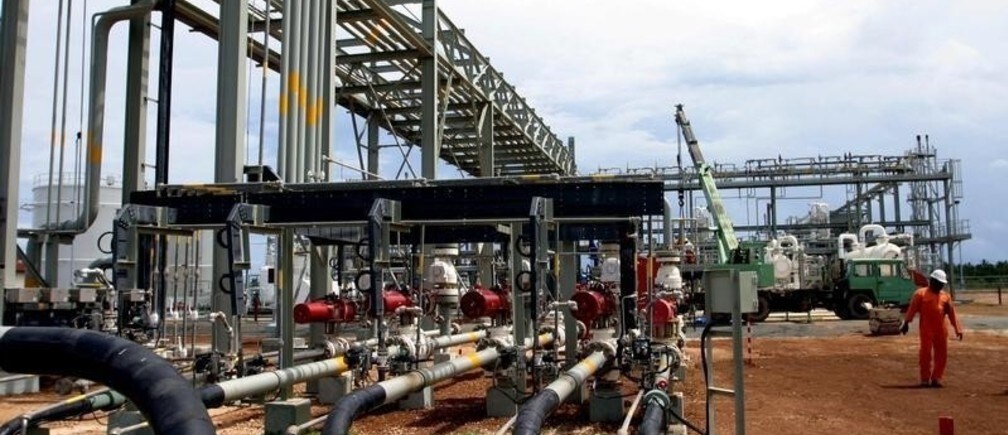
Imagen: Un ingeniero tanzano camina por la planta de procesamiento de gas de Songas, en la isla de Songo Songo, a 225 km al sur de la capital tanzana [Dar es Salaam]. REUTERS/Emmanuel Kwitema.