El impacto de la COVID-19 en los mercados ha sido muy diferente según el país.
Continúa el debate sobre la forma que podría adoptar una recuperación económica.
Un escenario de recuperación realista probablemente adoptará la forma de una "V quebrada".
Los patrones de infección por COVID-19 varían considerablemente entre países y mercados. Esto, a su vez, afecta a los resultados económicos. En este blog reflexionamos sobre estos resultados dispares y lo que podrían significar para el ritmo de la recuperación económica mundial. Los gobiernos de todo el mundo han adoptado distintas posturas y estrategias políticas para hacer frente a la pandemia de coronavirus, en función de sus circunstancias. En este blog no me pronuncio sobre la respuesta política, pero dejo claro que la contención del virus debe ser la máxima prioridad.
¿Qué hemos visto hasta ahora?
Ha habido un debate considerable sobre la forma que podría tener la recuperación económica. Los escenarios optimistas apuntan a una rápida recuperación en forma de "V", mientras que los puntos de vista más pesimistas sugieren una recuperación en forma de "U" o incluso de "L". Si bien estos escenarios son útiles para caracterizar algunas de las cuestiones clave a las que se enfrentan todas las economías afectadas por la COVID-19, también son simplistas: las pautas de recuperación evolucionan de forma distinta en los principales mercados (financieros, no financieros y laborales).
Las tendencias variables en los distintos mercados no se combinarán de manera uniforme debido a las diferencias inherentes a cada mercado, a su situación de salud relativa antes de la COVID-19 y al diseño y la priorización de las iniciativas de política gubernamental destinadas a ayudar a mitigar las crisis sanitaria y económica.
El escenario de recuperación más realista tiene forma de "V quebrada": una caída inicial pronunciada de la actividad de los mercados, seguida de un rebote relativamente rápido hacia los niveles previos a la COVID-19 (una vez que se flexibilicen las medidas de confinamiento). Sin embargo, este rebote no se producirá en su totalidad. Dada la magnitud de la caída inicial, la mayoría de los mercados sufrirán cicatrices a largo plazo, lo que significa que, tras el rebote inicial, habrá un periodo prolongado antes de que los mercados vuelvan por completo a los niveles previos a la COVID-19.
Tras analizar una amplia gama de datos de múltiples segmentos del mercado, las diferencias en la presencia y el momento de la V quebrada se observan con mayor claridad en los mercados financieros y laborales. Se analizan a continuación por separado, pero la esencia es que en algunos mercados financieros la V quebrada ya se ha manifestado, por lo que en gran medida han vuelto a los niveles previos a la pandemia. Sin embargo, los mercados laborales se retrasan considerablemente, y la evidencia de recesiones anteriores indica que la normalidad podría tardar hasta una década en regresar, si es que lo hace.
Mercados financieros: una reacción rápida y orientada al futuro
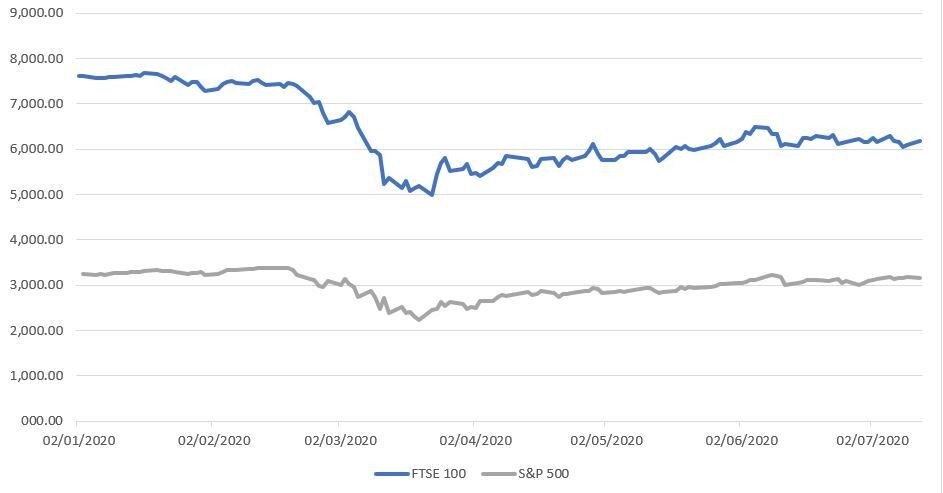
El gráfico 1 muestra a continuación la evidencia de la V quebrada en los índices bursátiles de Estados Unidos y el Reino Unido. Tomemos como ejemplo el S&P 500: tras una fuerte caída a finales de febrero de 2020 (aproximadamente en la época del anuncio del confinamiento en Italia), el mercado ha repuntado de forma significativa en los últimos meses y ahora se encuentra prácticamente en los niveles previos a la COVID-19. El FTSE no se ha recuperado con tanta fuerza y muestra una tendencia alcista más lenta y gradual.
Los comentaristas han señalado el vínculo débil entre los fundamentos del mercado bursátil y la economía. Sin embargo, la cuestión no es tan clara. Los índices bursátiles son prospectivos, adoptan una perspectiva a largo plazo, son más sensibles a la incertidumbre que a las malas noticias en sí mismas, y muchas empresas se benefician de programas de apoyo a gran escala al mercado financiados con deuda pública. Junto con los escasos rendimientos de los mercados de bonos y con muchas empresas que recortan costes para preservar los beneficios mientras los ingresos disminuyen, no sorprende que se produzca un rebote relativamente rápido en los mercados financieros.
Mercados laborales: una reacción más lenta y retardada
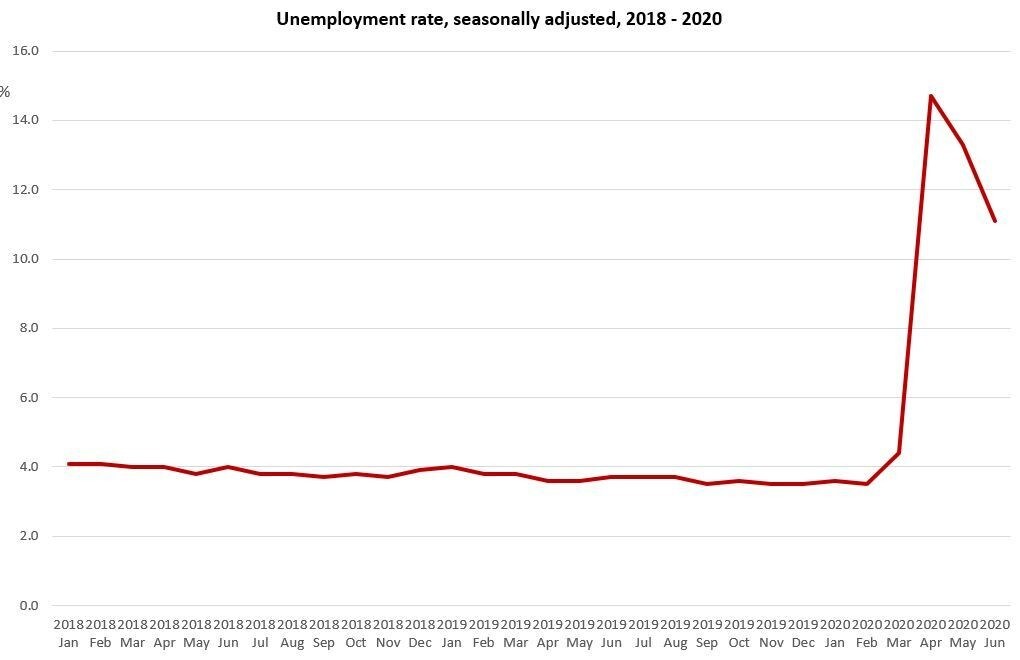
La situación del mercado laboral contrasta marcadamente. En sus investigaciones actuales relacionadas con la COVID, Robert Hall y Marianna Kudlyak han observado que la tasa de desempleo se ha recuperado habitualmente a razón de 0,85 puntos porcentuales al año tras una recesión en Estados Unidos. De ser así, el aumento del desempleo en Estados Unidos (14,7 % en abril de 2020, según se muestra en el gráfico 2 a continuación) tardaría más de una década en volver a su nivel previo a la COVID-19 y presentaría una recuperación más parecida a una "L".
En el resultado más optimista, la "forma de V": las expectativas de los trabajadores sobre una rápida vuelta al trabajo se cumplen y solo una pequeña proporción pasa a estar desempleada a largo plazo. En el resultado pesimista, la "forma de L": una proporción elevada de trabajadores que han sido puestos temporalmente en suspensión de empleo no son readmitidos en sus puestos previos a la COVID-19. Esto significa que deben reincorporarse al mercado laboral, dedicar tiempo a la búsqueda de empleo y, posiblemente, incluso reciclarse profesionalmente. Este resultado daría lugar a un calendario de recuperación mucho más largo.
Quizás el resultado más probable se encuentre entre ambos. Ya se perciben signos iniciales y tentativos de rebote en los datos de desempleo de Estados Unidos. En el gráfico 2, los datos de 2020 correspondientes a mayo y junio muestran una reducción rápida de los niveles de desempleo, del 13,3 % y el 11,1 % respectivamente, es decir, un cambio de +3 % incluso con confinamientos todavía vigentes en muchos estados de Estados Unidos. Esto va muy por delante de las estimaciones de Hall y Kudlyak.
Sin embargo, una combinación de factores muy diversos podría limitar este rebote y apuntar a una recuperación en V quebrada más en línea con las estimaciones de Hall y Kudlyak. Los factores que impulsan un ritmo de recuperación más lento podrían ser: medidas de reducción de costes por parte de los empleadores que conduzcan a la destrucción de empleo, cambios fundamentales en los procesos de trabajo necesarios para prevenir la propagación de la COVID-19, la situación estructuralmente débil de los mercados laborales y el crecimiento de los ingresos de los hogares antes de la crisis de la COVID-19, los plazos y costes asociados al reciclaje profesional y un ajuste brusco en la forma en que los trabajadores y los empleadores utilizan su fuerza laboral (por ejemplo, más teletrabajo, procesos operativos simplificados, etc.).
Los contrastes entre el ritmo de los ajustes en los mercados financieros y laborales son marcados, pero quizá tampoco sorprendentes. Mientras que los índices bursátiles parecen recuperarse con bastante rapidez, los efectos en el mercado laboral podrían tardar hasta una década en materializarse por completo. La pregunta que surge entonces es: ¿qué alcance tiene el circuito de retroalimentación entre estos dos mercados? Un mercado laboral más débil ejercerá una presión adicional a la baja sobre la demanda de productos y servicios, lo que a su vez podría dar lugar a histéresis, mercados de renta variable más débiles, menores beneficios empresariales y un menor crecimiento económico general.
Si bien el riesgo de una espiral completa a la baja de empleo, demanda y precios (un efecto de tipo histéresis) es relativamente bajo, podría manifestarse en menores ingresos para los hogares más pobres y en una mayor desigualdad, que fue uno de los principales resultados de la crisis de 2008. Tampoco debe descartarse un circuito de retroalimentación de segunda ronda hacia los mercados financieros a medida que este panorama se aclare. Los responsables de políticas deberían procurar evitar este resultado e invertir ahora en fortalecer las oportunidades del mercado laboral para quienes ven afectados negativamente sus empleos y su potencial de ingresos por la crisis de la COVID-19.