Yo sé lo que está pensando: otra charla más sobre por qué los millennials necesitan ahorrar más. Antes de poner los ojos en blanco y pasar a otra cosa, escúcheme. ¿Quiere seguir trabajando el resto de su vida? ¿Hasta el día en que muera? Probablemente no. Pero incluso si la respuesta es «sí», una consideración es si seguirá siendo capaz de trabajar el resto de su vida? Pero si la respuesta es un rotundo «no», necesita empezar a ahorrar. Los sistemas de jubilación tradicionales (los que pagan una prestación definida de por vida) están bajo presión, ya que la esperanza de vida sigue aumentando mucho más allá de lo que fueron diseñados para financiar. Si tiene una cuenta de ahorro para la jubilación, ¡felicidades! Lamentablemente, no todo el mundo la tiene. Pero ¿cuánto necesita para estar financieramente seguro en la vejez? ¿Y está ahorrando lo suficiente? Este es uno de los aspectos que abordamos en nuestro nuevo libro blanco, “Cómo podemos ahorrar (para) nuestro futuro”.
La planificación presupuestaria es fundamental
El paso más importante es el primero: elaborar un presupuesto. Lo más probable es que sepa cuánto gana: cuál es su salario y con qué frecuencia lo cobra. Es información de «buenas noticias», que se recuerda fácilmente y resulta agradable pensar en ella. Ahora bien, ¿cuánto gasta? ¿Semanalmente? ¿Mensualmente? Si duda en calcularlo, es porque se trata de información de «malas noticias», algo en lo que tratamos de no detenernos demasiado. Pero es igual de importante ser consciente de cuánto gasta que de cuánto gana. Y, lo que es más importante, debe gastar menos de lo que gana. Sí, es un concepto sencillo, pero le pregunto de nuevo: ¿sabe cuánto gasta y en qué lo gasta?
El ahorro puede salvarle
El siguiente paso es dar prioridad al «ahorro» como una de sus partidas presupuestarias. Esto es más fácil de decir que de hacer, especialmente si la diferencia entre lo que gana y lo que gasta ya es muy estrecha. No voy a intentar decirle qué debería recortar: se trata de una decisión individual, y cada persona tiene su propia perspectiva y sus propias prioridades respecto a lo que es importante. Solo voy a señalar lo evidente: las cifras son muy claras. Para ahorrar más, debe gastar menos (o ganar más).
¿Hay algo que pueda ayudar en este sentido? Efectivamente, sí. Existen posibles soluciones desde el ámbito tecnológico. Las aplicaciones móviles han sido revolucionarias por la comodidad que nos ofrecen, pero tenga en cuenta que esa misma comodidad también nos ha facilitado mucho gastar más dinero. Sin embargo, por el lado positivo, existe ahora un número creciente de aplicaciones que pretenden resolver este problema facilitando el ahorro.
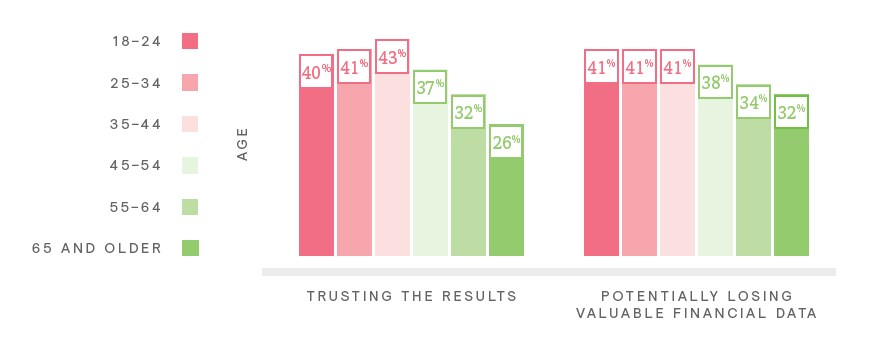
Si forma parte de la gran mayoría de personas de entre 18 y 54 años dispuestas a confiar sus datos personales a aplicaciones móviles a cambio de ayuda para gestionar sus finanzas, está en una buena posición para empezar a ahorrar.
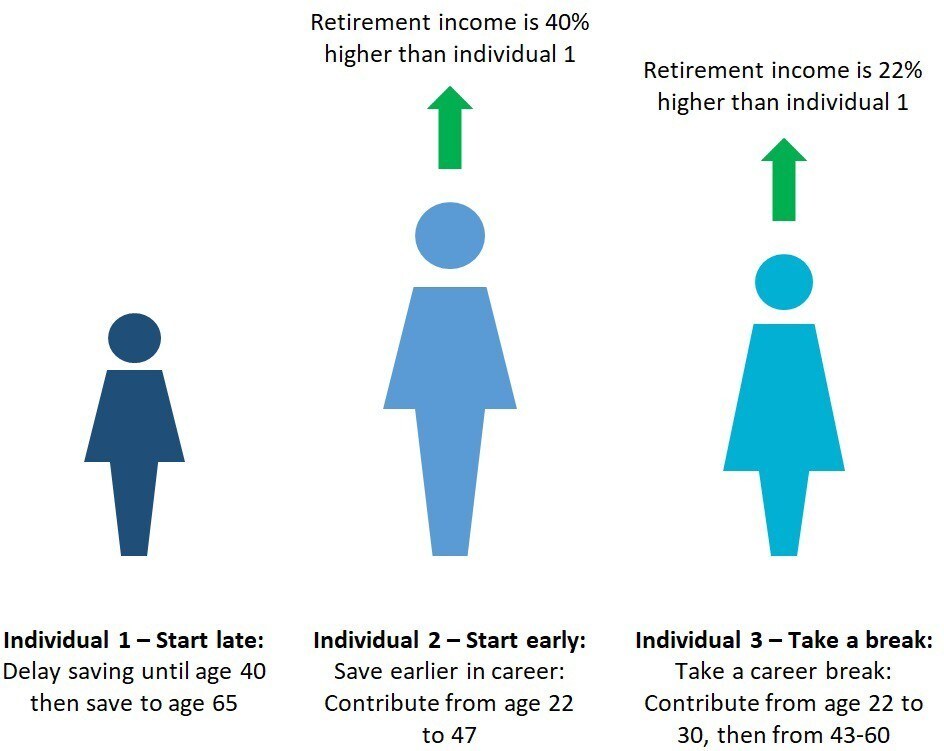
Empezar pronto es clave: no hay nada como el poder del interés compuesto para hacer crecer su saldo hasta la jubilación. Incluso si aún no ha empezado, no se desanime; me dirijo a usted, Generación X: lo fundamental es empezar a ahorrar, ya que cuanto más tarde, mayor será el impacto en su saldo de jubilación.
Si ha llegado hasta aquí, ¡gracias! Si lo que he compartido no es información nueva, entonces va por buen camino. Si alguna parte sí lo es, o le ha resultado difícil poner en práctica lo que ya sabe, actúe ahora. Elabore un presupuesto. Empiece a ahorrar. Ahorre más. Su yo futuro nos lo agradecerá a ambos.