Se prevé que los activos ESG superen los 53 billones de dólares a nivel mundial en 2025, lo que representaría más de un tercio de los 141 billones de dólares previstos en activos globales bajo gestión.
Aunque la UE y EE. UU. están empezando a desarrollar y adoptar regulaciones, todavía faltan años para que en el sector financiero se apliquen normas y políticas ESG sólidas.
En consecuencia, los inversores deberán exigir a los gestores y fondos de activos ESG que rindan cuentas del seguimiento y la notificación del impacto climático real de sus inversiones.
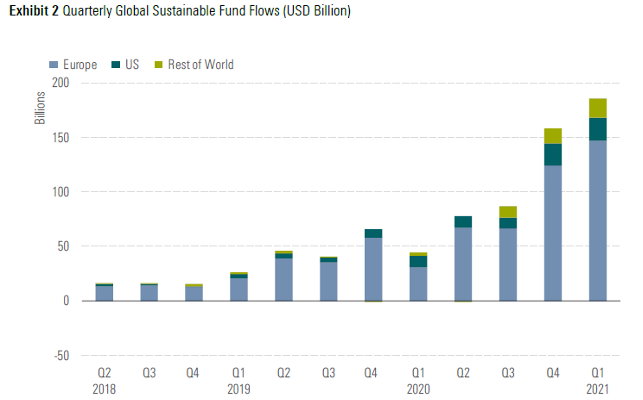
En el primer trimestre de 2021, los fondos sostenibles globales captaron 185 300 millones de dólares, un 17 % más que en el trimestre anterior, según Morningstar; de ese total, la UE y EE. UU. representaron el 79,2 % y el 11,5 %, respectivamente. Se prevé que esta tendencia al alza continúe, con los activos ambientales, sociales y de gobernanza (ESG) encaminados a superar los 53 billones de dólares a nivel mundial en 2025, lo que representaría más de un tercio de los 140,5 billones de dólares previstos en activos globales bajo gestión.
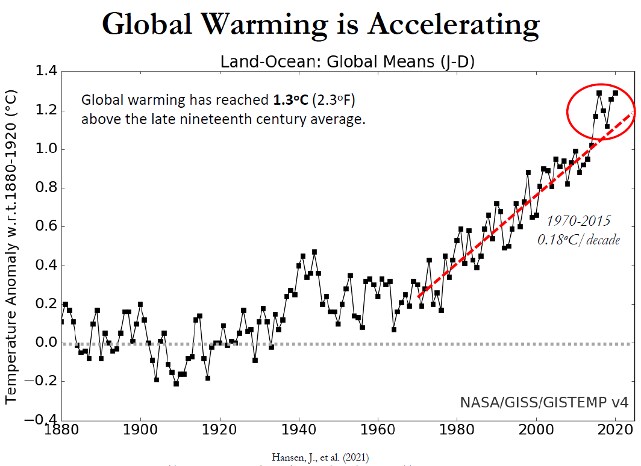
Pese a estos alentadores cambios en el apetito inversor, el calentamiento global en 2020 alcanzó 1,3 °C por encima del promedio preindustrial, aunque las emisiones mundiales se redujeron un 6,4 %, es decir, 2300 millones de toneladas, debido a la COVID-19. Aunque esta tendencia no sorprende, dado que los gases de efecto invernadero (GEI) pueden permanecer en la atmósfera durante cientos de años, esta tendencia sí pone de relieve la importancia de los avances del mundo hacia el cero neto.
Dada la falta de estandarización sobre lo que constituye una inversión ESG, muchos fondos sostenibles globales, que sumaban 4524 en número a primer trimestre de 2021, reempaquetan activos de inversión tradicionales que pueden no contribuir directamente a combatir el cambio climático. Aunque la UE y EE. UU. están empezando a desarrollar y adoptar regulaciones, todavía faltan varios años para que en el sector financiero se apliquen normas y políticas ESG sólidas.
Mientras tanto, ¿cómo pueden los inversores garantizar que su capital se utilice con prudencia para construir un mundo más limpio y sostenible?
1. Incorporación de objetivos de reducción de emisiones de gases de efecto invernadero directamente en la tesis y los procesos de inversión de un fondo
Para alcanzar las emisiones netas cero, debemos desplegar decenas de billones de dólares a nivel mundial en soluciones climáticas, incluido el desarrollo y la comercialización de tecnologías centradas en la descarbonización a gran escala. Pese a ello, la mayoría de los flujos de inversión de los fondos sostenibles globales se han destinado a renta variable cotizada en bolsa, incluidas empresas que fijan objetivos de cero neto pero que aún contribuyen de forma significativa a las emisiones.
Algunos fondos ESG se diseñan con un “filtro negativo” para excluir ciertos sectores, como los combustibles fósiles y el tabaco, mientras que otros fondos pueden integrar factores ESG materiales en sus procesos de inversión. Aún menos fondos integran directamente objetivos de reducción de GEI cuantificables y verificables en sus tesis de inversión.
Existe un número incipiente pero creciente de fondos de filantropía de capital riesgo climático, de capital riesgo y de capital privado que asumen estos compromisos. Los fondos de inversión privada que invierten con horizontes de larga duración pueden adoptar un enfoque proactivo. Estos fondos invierten en empresas con enorme viabilidad comercial y que desarrollan tecnologías disruptivas, lo que puede dar lugar a reducciones de emisiones sustanciales y medibles.
El fondo estadounidense de tecnología climática en fase temprana, Prime Impact Fund, solo considera financiar startups que podrían lograr una reducción acumulada de emisiones de GEI a escala de gigatoneladas para 2050. En la UE, las inversiones de Ecosia en fase temprana y de crecimiento tienen como objetivo ahorrar dos gigatoneladas de CO2e al año hasta 2040. En una etapa lista para el mercado, la firma estadounidense de capital privado FullCycle invierte en tecnología e infraestructura escalables y críticas para el clima que han demostrado su viabilidad comercial, y que pueden alcanzar un “impacto de CO2e de una gigatonelada o más al año con despliegue total”, incorporando los retornos de CO2e de su capital invertido.
2. Adopción de enfoques y herramientas sólidos, basados en la economía y la ciencia, para evaluar y medir la reducción de emisiones de las inversiones
Para desplegar capital de forma eficaz y eficiente en tecnologías climáticas que reducen emisiones, necesitaremos enfoques y herramientas estandarizados para evaluar y medir la reducción de emisiones y el potencial de adopción en el mercado de las tecnologías incipientes.
Los fondos líderes en fase temprana y de crecimiento utilizan enfoques basados tanto en la economía como en la ciencia para seleccionar posibles inversiones en tecnologías climáticas. Por ejemplo, Prime utiliza evaluaciones del Potencial de Reducción de Emisiones (ERP) para valorar el potencial de impacto climático de las inversiones en fase temprana. FullCycle utiliza una métrica propia de Retorno de Inversión en Carbono 20 (CROI-20), que introduce el carbono como métrica de inversión para evaluar la reducción de emisiones junto con el Potencial de Calentamiento Global (GWP) a 20 años, lo que pone de relieve la comprensión científica de que los gases de efecto invernadero más potentes deberán eliminarse a corto plazo.
Además, existen herramientas que pueden evaluar el potencial de reducción de emisiones junto con las decisiones de inversión. Rho AI, junto con Prime, ayudó a desarrollar la Crane Tool, una plataforma de acceso abierto con más de 200 plantillas de análisis tecnológico que permite a los usuarios personalizar sus propios modelos. La herramienta permite a inversores, emprendedores y organizaciones de apoyo calcular y comunicar el potencial de reducción de emisiones de tecnologías emergentes sobre la base de la literatura científica disponible y de supuestos sobre la tasa de adopción en el mercado.
Clean Energy Ventures también ha publicado una Calculadora Simple de Reducción de Emisiones (SERC), que aborda el ERP desde la perspectiva de la economía unitaria (por ejemplo, la cantidad reducida por unidad multiplicada por las unidades vendidas). Esto permite a las startups en etapas más tempranas modelar su potencial de reducción de emisiones, lo que ayuda a los inversores en fase temprana a respaldar las tecnologías adecuadas.
3. Seguimiento y notificación de la reducción de emisiones real alcanzada, y no de afirmaciones o estimaciones alternativas
Los reguladores de la UE y de EE. UU. están empezando a examinar más de cerca los fondos, gestores e inversores ESG, pero todavía se encuentran en las primeras fases de este proceso. Se supone que, a partir de marzo, los gestores de fondos de la UE deberán detallar planes tangibles y medibles sobre cómo invierten en cuestiones ESG en virtud del Reglamento sobre la divulgación de información en materia de finanzas sostenibles (SFDR). En EE. UU., la Comisión de Bolsa y Valores (SEC) planea intensificar las inspecciones de los gestores de fondos ESG, aunque admite que no existe una “calificación” ni una “puntuación” de la SEC sobre las etiquetas ESG aplicadas a las empresas.
El seguimiento y la notificación de los impactos climáticos, como la reducción de emisiones alcanzada, pueden ser un proceso complejo. Las herramientas existentes ofrecen un punto de partida para evaluar el potencial de reducción de emisiones de las inversiones en tecnologías climáticas, pero actualmente no miden las emisiones reales alcanzadas. Este es el siguiente paso lógico para crear un marco común de medición del impacto climático. Los grupos del sector están empezando a reunirse para estandarizar la medición y el seguimiento de las reducciones de emisiones, pero se requiere más esfuerzo.
Pese al aumento de las regulaciones y de los esfuerzos de notificación, sigue existiendo margen para que los fondos ESG formulen afirmaciones y estimaciones que pueden no reflejar el impacto real sobre el cambio climático, como las reducciones de emisiones alcanzadas. En consecuencia, los inversores deberán exigir a los gestores y fondos de activos ESG que rindan cuentas del seguimiento y la notificación del impacto climático real.