Hace apenas unos años, muchos observadores esperaban una escasez mundial de petróleo crudo cada vez mayor. Esta escasez no se materializó, en parte, debido al rápido crecimiento de la producción de petróleo de esquisto en Estados Unidos. La producción de petróleo de esquisto (también denominado petróleo compacto) aprovecha los avances tecnológicos en perforación. Consiste en la perforación horizontal y la fracturación hidráulica (o fracking) de formaciones rocosas subterráneas que contienen yacimientos de petróleo crudo atrapados en la roca. Este proceso se utiliza para extraer petróleo crudo que habría sido imposible obtener mediante los métodos convencionales de perforación, diseñados para extraer petróleo de formaciones rocosas permeables. La producción de petróleo de esquisto depende de la disponibilidad de equipos de perforación adecuados y de mano de obra cualificada, lo que explica en parte por qué hasta ahora ha sido difícil reproducir el auge del petróleo de esquisto estadounidense en otros países.
La producción estadounidense de petróleo de esquisto creció de unos 0,4 millones de barriles diarios en 2007 a más de 4 millones de barriles diarios en 2014. Esta expansión fue impulsada por el elevado precio del petróleo crudo después de 2003, que hizo que la aplicación de estas nuevas tecnologías de perforación fuera competitiva en términos de costes. La expansión de la producción estadounidense de petróleo de esquisto pronto captó la atención de los responsables políticos y los analistas del sector. En 2012, la Agencia Internacional de la Energía proyectó que Estados Unidos se convertiría en el principal productor mundial de petróleo crudo, superaría a Arabia Saudí a mediados de la década de 2020 y pasaría a ser exportador neto de petróleo en 2030 (Agencia Internacional de la Energía, 2012). Los comentaristas imaginaron que Estados Unidos dejaría de depender de las importaciones de petróleo, que las exportaciones netas de petróleo financiarían el déficit comercial estadounidense no petrolero y que los consumidores disfrutarían de una era de gasolina barata que daría lugar al renacimiento de la industria manufacturera estadounidense. Sin embargo, mis investigaciones recientes indican que estas visiones siguen estando muy alejadas de la realidad (Kilian, 2014).
La incertidumbre sobre el auge del petróleo de esquisto estadounidense
Para evaluar la importancia del petróleo de esquisto para la economía estadounidense, conviene tener presente que, en marzo de 2014, representaba casi la mitad de la producción petrolera de Estados Unidos, pero solo alrededor de una cuarta parte de la cantidad total de petróleo utilizada por la economía estadounidense. Esta magnitud dista mucho de ser insignificante, pero para entender el entusiasmo por el petróleo de esquisto hay que considerar las proyecciones de la futura producción estadounidense de este recurso.
Las proyecciones disponibles públicamente sobre la futura producción de petróleo de esquisto deben interpretarse con cierta cautela.
Una preocupación es que los aumentos de la producción de petróleo de esquisto no son permanentes.
Mantener la producción exige una inversión continua. Las proyecciones de la Administración de Información Energética de Estados Unidos indican que, incluso en condiciones favorables, la producción estadounidense de petróleo de esquisto alcanzará su máximo en 2020 (en un nivel comparable al de la producción petrolera estadounidense de 1970) y luego disminuirá. Además, incluso ese nivel máximo estaría muy por debajo de lo necesario para satisfacer la demanda petrolera de Estados Unidos.
Una segunda preocupación es que las estimaciones de las reservas de petróleo de esquisto recuperables con la tecnología actual están sujetas a un margen de error considerable.
Por ejemplo, en el verano de 2014, la Administración de Información Energética se vio obligada a reducir en un 64 % sus estimaciones anteriores de las reservas de petróleo de esquisto recuperables.
Una tercera preocupación es que se desconoce hasta qué punto la industria del petróleo de esquisto es vulnerable al riesgo de una caída de los precios del petróleo.
Esta preocupación ha cobrado especial relevancia en los últimos meses, con el rápido descenso de los precios mundiales del petróleo. La producción de petróleo de esquisto sigue siendo rentable mientras el precio del petróleo supere el coste marginal. Hay indicios de que el coste marginal, inicialmente elevado, de la producción de petróleo de esquisto ha disminuido considerablemente a medida que la industria ha adquirido experiencia, pero no existen estimaciones fiables del coste marginal a nivel del sector.
En resumen, existe una incertidumbre considerable sobre la persistencia y el alcance del auge del petróleo de esquisto estadounidense, y hay muchos motivos para poner en duda la idea de que Estados Unidos pronto —o incluso alguna vez— dejará de depender de las importaciones de petróleo.
Hoy, Estados Unidos es el tercer productor de petróleo del mundo, ligeramente por detrás de Arabia Saudí y Rusia, y su petróleo crudo representa alrededor del 10 % de la producción mundial. Se ha hablado mucho de la posibilidad de que Estados Unidos supere a Arabia Saudí y se convierta en el mayor productor de petróleo del mundo, a medida que sigue aumentando la producción de petróleo de esquisto. La premisa implícita ha sido que ser un gran productor de petróleo garantiza la seguridad energética de un país. Sin embargo, es fácil olvidar que Estados Unidos ya era el mayor productor mundial de petróleo en 1973/1974 y también en 1990. Este hecho no protegió a la economía estadounidense de importantes perturbaciones en los precios del petróleo procedentes del extranjero, lo que sugiere que no está bien enfocarse en convertirse en el mayor productor de petróleo del mundo.
La imperfecta sustituibilidad entre distintos tipos de petróleo crudo
Más importante aún, el debate sobre el petróleo de esquisto ha ignorado en gran medida que este no es un sustituto perfecto del petróleo crudo convencional, lo que dificulta las comparaciones entre países. La calidad del petróleo crudo puede caracterizarse principalmente en dos dimensiones. Una es su densidad (de ligero a pesado), que suele medirse según la fórmula de gravedad del American Petroleum Institute (API); la otra es su contenido de azufre (se denomina «dulce» al de bajo contenido de azufre y «agrio» al de alto contenido). La figura 1 ofrece una visión general de cómo pueden caracterizarse en estas dimensiones los índices de referencia del petróleo crudo que se citan habitualmente (entre ellos, West Texas Intermediate (WTI) y Brent del mar del Norte). El petróleo de esquisto está compuesto por crudo ligero dulce (como máximo, 45 API), crudo ultraligero dulce (unos 47 API) y condensados (hasta 60 API). Por tanto, no todo el petróleo de esquisto es un buen sustituto del crudo ligero dulce convencional, como el de referencia WTI o Brent, y un análisis agregado del mercado del petróleo crudo tiende a resultar engañoso. En realidad, el impacto del esquisto ha sido mucho más complejo.
Figura 1. Clasificación de los índices de referencia del petróleo crudo convencional
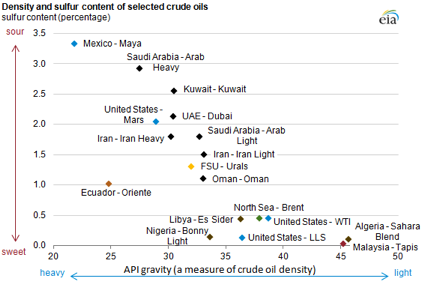
Fuente: Administración de Información Energética de Estados Unidos.
Notas: MARS se refiere a un emplazamiento de perforación mar adentro en el golfo de México. WTI = West Texas Intermediate. LLS = Louisiana Light Sweet. FSU = antigua Unión Soviética. UAE = Emiratos Árabes Unidos.
El auge del petróleo de esquisto estadounidense estuvo precedido por una escasez persistente y creciente de crudo ligero dulce en los mercados mundiales. Las refinerías estadounidenses respondieron a esta tendencia ampliando su capacidad para procesar crudos pesados, que seguían siendo abundantes, y se convirtieron en líderes mundiales en este campo. Por eso, las tomó por sorpresa que, después de 2010, el mercado estadounidense se viera inundado de crudo de esquisto procedente del centro del país. Gran parte de la estructura de refinación no estaba preparada para procesar ese crudo ligero dulce, y además resultó difícil transportarlo hasta las refinerías de las costas que sí habrían podido procesarlo. Con el desarrollo del petróleo de esquisto en el interior del país, grandes segmentos de la infraestructura de oleoductos estadounidense, desarrollada durante los 40 años anteriores, quedaron de repente obsoletos, y el transporte ferroviario y por barcaza no pudo hacer frente al aumento de la demanda. Además, la legislación estadounidense prohibía —y sigue prohibiendo— exportar el petróleo de esquisto estadounidense que no puede procesarse en el país.
El consiguiente exceso local de oferta de crudo ligero dulce en el centro de Estados Unidos hizo que el precio del petróleo WTI cayera por debajo del precio del Brent. Esta discrepancia entre los precios internos y mundiales del petróleo fue resultado de la ruptura del arbitraje entre el crudo ligero dulce nacional y el importado. Hay indicios de que la industria de refinación estadounidense está respondiendo gradualmente a estas diferencias de precios. Sin embargo, reconfigurar la infraestructura estadounidense de refinación y transporte es un proceso costoso y lento. Por tanto, por el momento, la evolución del precio del petróleo en Estados Unidos está inextricablemente ligada a las mejoras de la infraestructura estadounidense de refinación, oleoductos y ferrocarriles.
En marcado contraste, los precios minoristas de los combustibles en Estados Unidos se han mantenido integrados en el mercado mundial, en parte porque los productos refinados estadounidenses, como la gasolina o el diésel (a diferencia del petróleo crudo producido en el país), pueden exportarse libremente. Como resultado, el descenso ampliamente señalado de los precios internos del petróleo estadounidense en relación con índices internacionales como el Brent no se ha trasladado a los consumidores del interior del país. Este punto es importante porque elimina el fundamento de cualquier idea de que la gasolina y el diésel baratos de Estados Unidos propicien un renacimiento de la industria manufacturera estadounidense.
Los beneficiarios del auge del petróleo de esquisto estadounidense
Así, el principal beneficiario de la revolución del petróleo de esquisto estadounidense no han sido los consumidores de gasolina ni, de hecho, los productores nacionales de petróleo de esquisto, sino la industria estadounidense de refinación, que disfruta de una ventaja competitiva frente a los productores de diésel y gasolina de otros países gracias a su acceso a petróleo crudo de bajo coste. De hecho, las refinerías tienen todos los incentivos para preservar el statu quo e impedir que se levante la prohibición estadounidense de exportar petróleo crudo producido en el país. Otro beneficiario de la revolución del petróleo de esquisto ha sido el sector del transporte, especialmente la industria ferroviaria, así como las industrias que prestan servicios directamente al sector petrolero. En cambio, los efectos macroeconómicos sobre la producción real y el empleo han sido pequeños, dado el peso insignificante del sector del petróleo de esquisto en la economía estadounidense. Es justo decir que nada respalda la idea de que el petróleo de esquisto haya cambiado radicalmente la economía estadounidense. Un ámbito en el que la revolución del petróleo de esquisto sí ha marcado una diferencia es la reducción de las importaciones de petróleo crudo, por un lado, y el aumento de las exportaciones de productos refinados, por otro, lo que ha mejorado la balanza comercial estadounidense (y, como efecto secundario, ha amortiguado el efecto de las perturbaciones de los precios del petróleo extranjeros sobre la economía estadounidense). Por supuesto, estas mejoras son pequeñas en comparación con el déficit comercial general de Estados Unidos.
El (escaso) impacto en el precio mundial del petróleo
Podría parecer que el rápido descenso del precio mundial del petróleo después de mediados de 2014 se debe a los fuertes aumentos de la producción estadounidense de petróleo de esquisto, lo que aportaría pruebas directas del impacto de la revolución estadounidense del petróleo de esquisto en los precios del petróleo. Aunque el petróleo de esquisto no se exporta, sustituye las importaciones estadounidenses de petróleo crudo y reduce la demanda de petróleo en los mercados mundiales, al igual que las exportaciones estadounidenses de productos refinados. Algunos observadores han llegado a sugerir que el petróleo de esquisto podría haberse convertido en víctima de su propio éxito al provocar una fuerte caída de los precios mundiales del petróleo. No hay pruebas creíbles que respalden esta interpretación. Al mismo tiempo también se produjeron descensos de precios similares en otros mercados de materias primas industriales, lo que sugiere que la causa de la caída del precio del petróleo no fue exclusiva del sector petrolero, sino que reflejó principalmente el debilitamiento de la economía mundial en Asia y Europa, posiblemente amplificado por la decisión de muchos productores de petróleo de aumentar la producción para preservar sus ingresos petroleros ante la caída de los precios. Esta explicación también concuerda con la magnitud relativamente pequeña de la producción estadounidense de petróleo de esquisto a escala mundial.
Referencias
Agencia Internacional de la Energía (2012), World Energy Outlook 2012, París: OCDE/AIE.
Kilian, L (2014), «The Impact of the Shale Oil Revolution on U.S. Oil and Gasoline Prices», documento de debate de CEPR 10304.
Este artículo se publica en colaboración con VoxEU. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Lutz Kilian, profesor de Economía de la Universidad de Michigan y miembro investigador de CEPR.
Imagen: El emplazamiento de perforación de Cuadrilla, en Balcombe, al sur de Inglaterra, el 15 de agosto de 2013. REUTERS.