Look ahead entrevista a las principales autoridades sobre tendencias, desafíos y oportunidades en innovación. Hoy entrevistamos a Christopher Kaminker, economista y gestor de proyectos de inversión a largo plazo en la Dirección de Medio Ambiente de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). Aquí analizamos sus opiniones sobre cómo puede canalizarse la inversión hacia proyectos y contribuir a construir una economía más sostenible, baja en carbono y resiliente al cambio climático. Aviso legal: Las opiniones expresadas y los argumentos empleados en este artículo son exclusivamente los de la persona entrevistada y no reflejan necesariamente las opiniones oficiales de la OCDE ni de sus países miembros.
Señor Kaminker, ¿cuál diría que es hoy la magnitud de la brecha mundial de infraestructura verde?
En 2010, los gobiernos del mundo acordaron limitar el aumento de la temperatura global a dos grados Celsius (2 °C) por encima de los niveles preindustriales para evitar los peores efectos del cambio climático. El año pasado se destinaron aproximadamente 310.000 millones de dólares a energía limpia (170.000 millones a financiación de activos). La AIE estima que la inversión incremental debe alcanzar 1 billón de dólares, por lo que existe un déficit de 700.000 millones de dólares al año si queremos tener un 80 por ciento de probabilidades de mantener el límite de 2 °C.
Ampliar y reorientar la financiación es más urgente en las economías en desarrollo de alto crecimiento que invierten fuertemente en generación de energía a carbón, como China, India, Indonesia, Sudáfrica y Brasil.
¿Cuáles son las principales causas de este déficit de 700.000 millones de dólares?
La incertidumbre en materia de políticas es un problema importante, pero en la OCDE hemos estado examinando la oferta y la demanda de financiación e inversión en infraestructura verde, donde existen desajustes claros. En los países de la OCDE, en promedio, aproximadamente un tercio de la inversión se financia con fondos del sector público y dos tercios con fondos del sector privado. Este último se divide entre fuentes corporativas y financieras —a nivel mundial, aproximadamente por mitades, aunque habrá diferencias importantes según el país y en la provisión de deuda o capital—. En los países en desarrollo, el «cuasi sector público» y los bancos estatales desempeñan un papel mucho mayor y representan más de dos tercios de la financiación de infraestructura.
En el sector público, la crisis financiera mundial ha dificultado que los gobiernos presupuesten inversiones en infraestructura. Esto resulta irónico, dado el entorno de bajas tasas de interés y que los proyectos de infraestructura verde aumentan la productividad, generan empleo y aportan muchos otros beneficios colaterales para la salud y para los objetivos de seguridad fiscal y energética.
En el ámbito corporativo, las empresas de servicios públicos atraviesan dificultades y pierden capitalización bursátil; sus valoraciones de capital están cayendo. Las empresas de servicios públicos de Europa perdieron 500.000 millones de euros de capitalización bursátil en los últimos años; tienen menos capacidad para invertir y les resulta más difícil obtener deuda o capital.
En cuanto al sector financiero, ha cambiado la composición de la financiación bancaria de activos. Estamos viendo menos préstamos de largo plazo (más de siete años), lo que crea riesgo de refinanciación. La infraestructura realmente necesita préstamos a 10-15 años. El volumen de préstamos también ha cambiado debido a las turbulencias financieras y al desapalancamiento.
Por último, también está el impacto de las regulaciones financieras. Existe preocupación, por ejemplo, de que Basilea III, que persigue importantes objetivos de estabilidad financiera, esté haciendo que los bancos reevalúen si los préstamos para infraestructura son tan atractivos como solían ser, aunque la infraestructura tiene una de las tasas de impago más bajas y las tasas de recuperación más altas. Sin embargo, hasta ahora estas preocupaciones se han basado en hechos estilizados y pruebas anecdóticas, en lugar de evaluaciones empíricas, en parte por la falta de datos coherentes y exhaustivos.
¿Cuáles son algunas de las barreras específicas para cerrar la brecha de infraestructura verde?
Examinemos a los inversores institucionales, que gestionaban 93 billones de dólares en la OCDE en 2013. Los fondos de pensiones gestionan alrededor de 25 billones de dólares en la OCDE: nuestra encuesta más reciente mostró que la inversión directa en infraestructura —que no debe confundirse con la inversión indirecta, como poseer acciones de una empresa— representó apenas el 1 % de la asignación de activos de los fondos en 2013. En infraestructura verde, la proporción es mucho menor.
Hemos identificado cuatro razones:
La existencia de políticas energéticas y climáticas que favorecen la inversión en infraestructura contaminante frente a la verde, como la fijación insuficiente de precios al carbono, la presencia de subsidios a los combustibles fósiles o ambas cosas.
La falta de entornos regulatorios estables, que desalienta las inversiones a largo plazo.
Una falta general de políticas de apoyo transparentes —como medidas de apoyo bien diseñadas y costoeficaces— que ayuden a las tecnologías verdes inmaduras a alcanzar la competitividad. También existen políticas regulatorias con consecuencias imprevistas, como restricciones a la inversión y problemas de contabilidad, presentación de informes y ciclos de incentivos que tienden a fomentar el cortoplacismo.
La escasez de vehículos financieros de infraestructura adecuados, junto con la falta de información objetiva, datos y capacidades para evaluar las transacciones y los riesgos subyacentes.
¿Cómo pueden la tecnología y la innovación ayudar a reducir la brecha de infraestructura?
Resolver la brecha de infraestructura tiene menos que ver con innovaciones tecnológicas de resultados rápidos y más con la reducción de los costos a largo plazo. Dada la magnitud de la brecha de infraestructura, está claro que no hablamos de avances únicos y revolucionarios que lo resuelvan todo. Por ejemplo, hay que hacer más para garantizar que los avances en las tecnologías de transmisión y almacenamiento sigan el ritmo de los avances en la producción de energía. Pero el costo de algunas de estas nuevas tecnologías está cayendo rápidamente. Por ejemplo, el costo de los módulos solares fotovoltaicos ha caído un 79 % desde 2009 y un 99 % desde 1977. Y este proceso continúa.
La innovación financiera también es importante si se lleva a cabo de manera prudente y con una supervisión juiciosa. Según nuestro recuento, recientemente se han creado casi veinte «bancos públicos de inversión en infraestructura verde» para movilizar y apalancar capital privado. En entornos con políticas estables, también hemos visto empezar a prosperar los «Yieldcos», formas de fondos de infraestructura cotizados que podrían reducir los costos. [Nota del editor: Un Yieldco, que paga dividendos, tiene activos vinculados a acuerdos de compra de energía a largo plazo y predecibles, separando así los activos volátiles.]
Por último, el mercado de bonos verdes ha experimentado una explosión y estos tienen potencial para cerrar la brecha. En 2011, calculamos que el mercado total en circulación ascendía a 16.000 millones de dólares. En 2014 se emitieron 37.000 millones de dólares en bonos «etiquetados» como verdes, y los analistas prevén que las emisiones se dupliquen en 2015, hasta alcanzar los 80.000 millones de dólares.
Este artículo se publica en colaboración con GE LookAhead. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Holly Hickman es escritora en GE Look Ahead
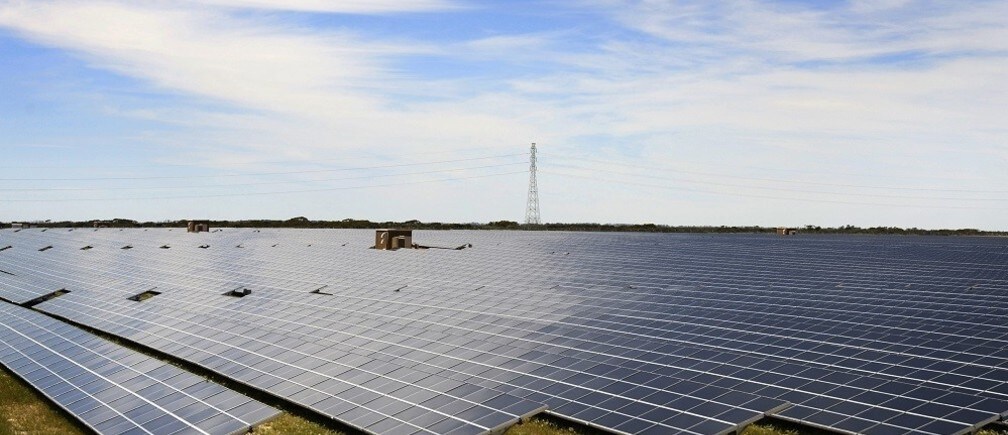
Imagen: Filas de paneles solares orientados hacia el cielo. REUTERS/Rebekah Kebede.