Los efectos de la drástica caída de los precios mundiales del petróleo, el gas y los minerales han puesto de relieve los problemas que afrontan los países de América Latina y el Caribe excesivamente dependientes de las materias primas. Algunos países están soportando mejor que otros el impacto fiscal y monetario, pero la incertidumbre generalizada y el impacto macroeconómico de la dependencia excesiva amenazan los avances de las reformas tan necesarias para fortalecer estas economías. Los cambios inducidos por los shocks de precios tienen profundos efectos macroeconómicos y socioeconómicos, pero también ofrecen una oportunidad única para liberarse de la trampa de la abundancia natural y encaminar la economía hacia una senda más diversificada y productiva.
Tomemos como ejemplo la política fiscal y presupuestaria. Brasil, México, Chile, Colombia, Trinidad y Tobago, Perú, Ecuador, Venezuela y Bolivia —que en conjunto obtienen un tercio de sus ingresos de estas materias primas— afrontan crecientes desafíos macroeconómicos como consecuencia del debilitamiento del mercado de materias primas. México recortó su presupuesto de 2015 en 8.400 millones de dólares, y se prevé que las muy esperadas reformas energéticas que abrieron el mercado al sector privado atraigan ofertas más bajas. El Gobierno colombiano también recortó su presupuesto y aprobó una reforma tributaria para prorrogar los gravámenes destinados a apuntalar los ingresos. Trinidad y Tobago y Ecuador han seguido el ejemplo con ajustes similares a sus presupuestos nacionales. Es probable que Brasil tenga dificultades para mantener la escala de las inversiones en sus reservas de petróleo presal, y se pondrá en duda la viabilidad de otros proyectos previstos en toda la región.
Diversificación: más fácil decirlo que hacerlo
La diversificación es la respuesta evidente. Otros sectores no pueden simplemente dar un paso al frente cuando flaquean las industrias extractivas, porque estas tienden a atraer una cantidad desproporcionada de recursos humanos y financieros, desplazando a otros sectores, quizá más sostenibles. Los responsables de formular políticas deben obtener las mejores evaluaciones disponibles de las ventajas competitivas de su país (geográficas, industriales, de capital humano, etc.); luego, identificar qué sectores presentan un verdadero potencial de crecimiento y atraer inversiones hacia ellos mediante políticas adecuadas y una búsqueda activa de inversores.
Pero eso es más fácil decirlo que hacerlo en las economías impulsadas por las materias primas. A menudo se requiere un nivel de coordinación entre todo el Gobierno y entre organismos que a la mayoría de las administraciones les cuesta alcanzar. La diversificación también es más difícil en épocas de auge, pero es precisamente entonces cuando quienes toman las decisiones deberían impulsar inversiones focalizadas para amortiguar el impacto durante las recesiones, asegurándose de que se conviertan en plataformas productivas para el crecimiento.
Fondos soberanos: una herramienta poco valorada
Los fondos soberanos (SWF, por sus siglas en inglés) han surgido como otra herramienta importante, pero infrautilizada, para que las economías impulsadas por las materias primas estabilicen sus fundamentos macroeconómicos a largo plazo. Los SWF existen desde hace décadas, pero solo cuatro países de la región han adoptado el concepto de fondos soberanos basados en materias primas. Además de la estabilización, los SWF ofrecen un mecanismo para transferir riqueza entre generaciones mediante la inversión de activos en el exterior y, en algunos casos, incluso en el ámbito nacional. Sin embargo, las ventajas de un SWF solo se concretan si se crean instituciones a su alrededor para garantizar una supervisión y una gestión adecuadas. De lo contrario, los SWF pueden, de hecho, añadir complejidad y opacidad a la gestión de los ingresos procedentes de los recursos naturales.
El fondo debería tratarse del mismo modo que los países suelen tratar a los bancos centrales, con una gobernanza independiente protegida y consagrada en la ley. Otras buenas prácticas incluyen la transparencia en la presentación de informes, la eliminación de oportunidades de interferencia política y reglas claramente definidas para las contribuciones y los retiros, a fin de garantizar que se utilicen exclusivamente en inversiones que generen rendimientos o fomenten un crecimiento medible. El Fondo de Estabilización Económica y Social de Chile (ESSF), creado para ahorrar los grandes excedentes generados por los altos precios del cobre, y el Fondo de Patrimonio y Estabilización de Trinidad y Tobago obtienen altas calificaciones de transparencia. Otros países deberían tomar nota.
Integrar el sector informal
Gestionar eficazmente la ciclicidad de las materias primas y promover un crecimiento sostenible también exige que los responsables de formular políticas de la región aborden las políticas tributarias y las ineficiencias. Actualmente, los Gobiernos de la región recaudan impuestos de poco más de la mitad de la economía activa; se estima que el sector informal genera un 47 % del PIB.
Los llamamientos al deber cívico y los intentos de hacer cumplir las normas solo pueden llegar hasta cierto punto. La experiencia demuestra que es preciso incorporar a los trabajadores y las empresas al sector formal. Y esto ofrece ventajas reales: la posibilidad de celebrar y hacer cumplir contratos, la titularidad legal de las operaciones y los activos, la afiliación a asociaciones comerciales y los incentivos fiscales para el desarrollo empresarial. Para que la economía formal resulte atractiva, también es importante reducir la burocracia para registrar una empresa, obtener licencias y pagar impuestos. Brasil y Uruguay impulsaron reformas que, durante los últimos 10 años, han reducido el total de trabajadores informales en un 14 % y un 15 %, respectivamente.
Acelerar las reformas
Además de recortar temporalmente el gasto fiscal y reducir la escala de los proyectos no esenciales, hay otras medidas que los responsables de formular políticas deberían explorar ahora para preparar mejor sus economías para el futuro. El FMI determinó que, para el país promedio de la región, los subsidios energéticos costaron alrededor del 1,8 % del PIB anual en 2011-13 (aproximadamente el 1 % del PIB para los combustibles y el 0,8 % del PIB para la electricidad).
Con la caída de los precios del petróleo, los Gobiernos tienen ahora la oportunidad de reducir estos subsidios. Los responsables de formular políticas en los países de la región impulsados por las materias primas también deben acelerar las reformas del sector público destinadas a mejorar la eficiencia y elevar los niveles de servicio, al tiempo que generan ahorros. La reforma de las contrataciones públicas, mejores controles del gasto para reducir los sobrecostes y las alianzas con el sector privado para prestar bienes y servicios públicos de manera más eficaz son algunas de las áreas que deberían considerarse.
La abundancia de recursos naturales puede ser una ventaja competitiva, pero puede generar consecuencias económicas negativas no deseadas debido a los ciclos regulares de auge y caída. Los responsables de formular políticas tienen una ventana de oportunidad para adoptar medidas correctivas. Deberían dar prioridad a las reformas económicas encaminadas a romper la dependencia excesiva de la riqueza derivada de las materias primas y a preparar sus economías para resistir otros cambios cíclicos sísmicos, que sin duda continuarán en el futuro. De hecho, muchos países ya han empezado a avanzar por este camino, pero hace falta más urgencia.
El Foro Económico Mundial sobre América Latina 2015 se celebra en Riviera Maya, México, del 6 al 8 de mayo.
Autor: Jack Campbell, director regional para América Latina del Strategic Solutions Group de Marsh & McLennan Companies, con sede en Ciudad de México. Avinash Boodoosingh, director del Strategic Solutions Group de Marsh & McLennan Companies
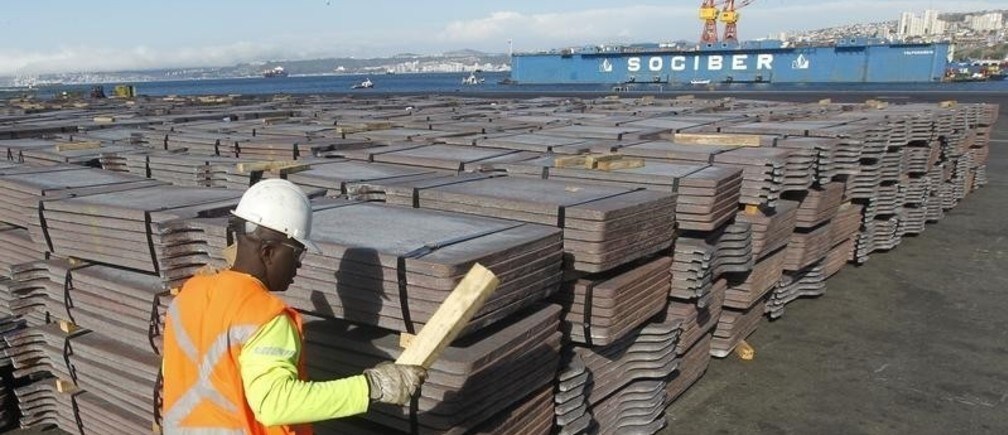
Imagen: Un trabajador portuario revisa un cargamento de cobre que se exportará a Asia, en el puerto de Valparaíso, al noroeste de Santiago, el 25 de enero de 2015. REUTERS/Rodrigo Garrido