Una legislación más estricta, una mayor competencia y el énfasis en la estabilidad de costos han provocado una reducción de riesgos en la cadena de valor automotriz mundial. La competencia entre países por atraer nuevas plantas de producción, así como los esfuerzos por mantener su presencia actual, se ha vuelto la norma. En un mundo en el que una planta de producción de vehículos promedio fabrica 200.000 unidades al año, emplea directamente a entre 3.000 y 4.000 trabajadores y genera un efecto económico indirecto que puede llegar a ser diez veces mayor, lo que está en juego es considerable.
Para mantener la competitividad a largo plazo, es probable que las empresas busquen nuevas formas de fabricar vehículos para los consumidores, con el objetivo de lograr una mayor estabilidad financiera, es decir, la reducción de riesgos a escala mundial. Como resultado, la industria se abastece de vehículos y componentes de forma exponencialmente más cercana al consumidor final. Esta «co-localización» tiene importantes implicaciones para el sector y sus consumidores.
¿Dónde están estas nuevas ventas? Cada vez más, la mayoría de las nuevas ventas se concentran en los mercados emergentes, donde el aumento de los ingresos permite acceder a la propiedad de vehículos nuevos. Abastecer a estos consumidores genera entonces considerables problemas del lado de la oferta. Según las previsiones de IHS, para 2020 los mercados emergentes como China, Brasil, Europa del Este, Oriente Medio y Sudamérica representarán más del 50 % de la capacidad mundial de producción de vehículos. ¿Pueden las redes existentes de vehículos y suministro de piezas adaptarse con eficiencia para abastecer estos nuevos mercados? ¿Cómo afrontan los países los costos sociales del cierre de plantas o la exposición fiscal que supone ofrecer incentivos sustanciales para atraer nuevas instalaciones? Los países más inteligentes sopesan todos los resultados.
Está claro por qué los fabricantes de vehículos no se limitan a exportar a estos mercados en crecimiento. Los aranceles y las barreras no arancelarias son el principal factor que impulsa la decisión de añadir producción de vehículos y trenes motrices dentro de estas nuevas barreras. Importar a un mercado de alto crecimiento, con aranceles de hasta el 35 %, no resulta competitivo. La única alternativa es construir una infraestructura de producción nacional para satisfacer la demanda. Las redes de producción de vehículos necesitan años para desarrollarse, incluidos los proveedores de componentes y las estructuras logísticas.
En el pasado, los fabricantes simplemente exportaban desde su mercado de origen, con la esperanza de mantener una alta utilización de sus plantas. Era la vía más sencilla. Los fabricantes de vehículos japoneses, alemanes y coreanos utilizaron este modelo en distinta medida hasta que las fuerzas económicas, de consumo y políticas dictaron otra cosa. Todavía en 2008, la interconexión de abastecimiento de vehículos entre regiones alcanzó un máximo del 19 % de la producción mundial total. Sin embargo, esta cifra ha ido disminuyendo de forma constante hasta situarse hoy en el 15 % del total. Según las previsiones de IHS, para 2020 esto podría traducirse en una reducción de más de 4 millones de unidades que no se enviarían entre regiones, es decir, oportunidades de exportación perdidas por los mercados desarrollados.
Las fluctuaciones de los tipos de cambio entre los principales socios comerciales también suponen un desafío para la industria y, como resultado, están impulsando a los fabricantes de vehículos a trasladar la producción de vehículos y trenes motrices más cerca del destino de venta. En la última década, el tipo de cambio dólar-euro ha registrado una diferencia inferior al 10 %. Sin embargo, en medio de este período se han producido oscilaciones considerables, incluida en un momento dado una caída de más del 20 % en un período de dos años. Las variaciones del tipo de cambio dólar-yen han sido aún más pronunciadas. En un entorno de competencia extrema, los cambios en los costos de los vehículos derivados de la moneda son difíciles de absorber en precios de vehículos poco flexibles.
Los fabricantes de vehículos buscan constantemente formas de hacer más con menos. Esta estandarización afecta a los vehículos en muchas regiones para aumentar la escala y reducir costos. Esta tendencia, denominada consolidación de plataformas, permite que nuevas regiones fabriquen los mismos vehículos que las plantas del mercado de origen. La aparición de estas plataformas de vehículos multirregionales (el componente básico de un vehículo), surgidas de la necesidad de reducir los costos de desarrollo, acelerar la llegada al mercado y reducir los costos de producción, está impulsando este movimiento. La capacidad de diseñar una estructura de plataforma de vehículo única, lo suficientemente flexible como para servir de base a varios vehículos de tamaño y proceso de fabricación similares, es la base del plan «One Ford» de Ford Motor Company. Prácticamente todos los fabricantes de vehículos a nivel mundial están siguiendo esa línea. Otros factores que impulsan una mayor co-localización de la producción son el aumento de los costos logísticos, la reducción del inventario en tránsito y la influencia política. De forma similar al mercado de vehículos ligeros, la legislación sobre emisiones está afectando de manera profunda a los transportistas marítimos de altura.
Por último, como se ha observado en Europa Occidental, Canadá y Australia en los últimos tiempos, la eliminación de capacidad productiva es un asunto de bienestar económico nacional, ya que están en juego miles de empleos. La capacidad productiva en estas regiones disminuyó en 4 millones de unidades durante la última década, mientras que las ubicaciones emergentes crecieron en 29 millones de unidades, un cambio sorprendente con importantes repercusiones. Estos gobiernos estarán bajo una intensa presión para aumentar los incentivos a fin de mantener estas plantas o correr el riesgo de perder su presencia, una perspectiva difícil de asumir. El impacto del cierre de una planta es enorme.
La decisión sobre el abastecimiento de la producción de vehículos depende, en última instancia, de la neutralidad frente a las divisas, el control de los costos logísticos y la mejora de la productividad industrial mundial, frente a la necesidad de llenar la capacidad en el país de origen. De cara al futuro, la creciente competitividad impulsada por el crecimiento desigual de los mercados y la gran variedad de costos y exposiciones que afectan a la importación de vehículos llevarán a la mayoría de los fabricantes a evaluar el riesgo de mantener el statu quo. A su vez, los países asumirán cada vez más los costos financieros y sociales de este movimiento de reducción de riesgos.
Michael Robinet es director gerente de IHS Automotive y participará en la Reunión Anual del Foro Económico Mundial en Davos-Klosters, Suiza, del 22 al 25 de enero.
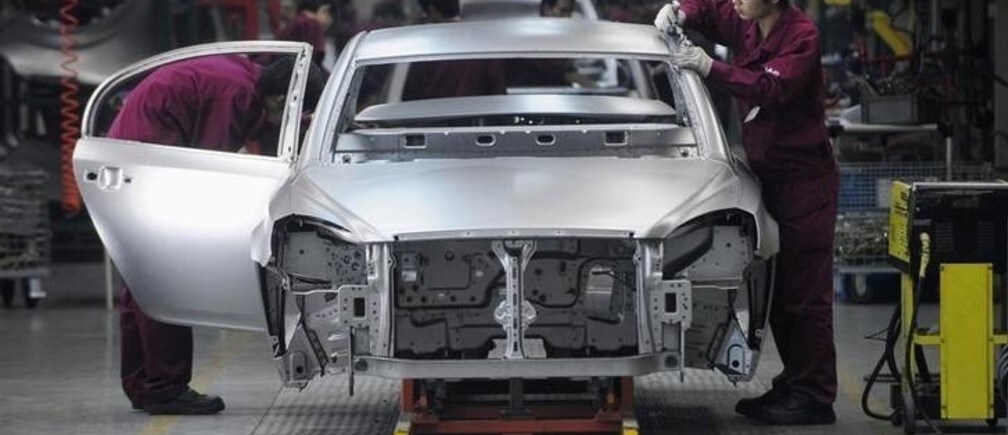
Imagen: Empleados trabajan en la línea de montaje de Anhui Jianghuai Automobile Co. Ltd. en Hefei, provincia de Anhui. REUTERS/Stringer