Abordar los desafíos de los pagos transfronterizos es fundamental para preservar el crecimiento futuro de la economía digital.
Los acuerdos comerciales modernizados, junto con la interoperabilidad y la supervisión coordinada, son algunas de las medidas que pueden garantizar un sólido crecimiento de la economía digital.
Estamos presenciando un cambio sin precedentes en la economía mundial. La actual crisis de la COVID-19 está acelerando rápidamente el crecimiento del comercio digital y, a medida que disminuye el comercio de bienes y servicios tradicionales, el comercio de bienes y servicios digitales —o comercio digital, como se conoce comúnmente— cobrará cada vez más importancia. Este cambio se debe en parte a la rápida expansión del acceso a los pagos digitales, que permiten a consumidores y comerciantes comprar y vender productos fácilmente en todo el mundo. Sin embargo, garantizar que los pagos transfronterizos sean accesibles, interoperables y seguros es una tarea difícil, y varios desafíos amenazan con complicarla mucho más. Abordar estos desafíos es fundamental para respaldar una fuente clave de crecimiento en una economía mundial en dificultades.
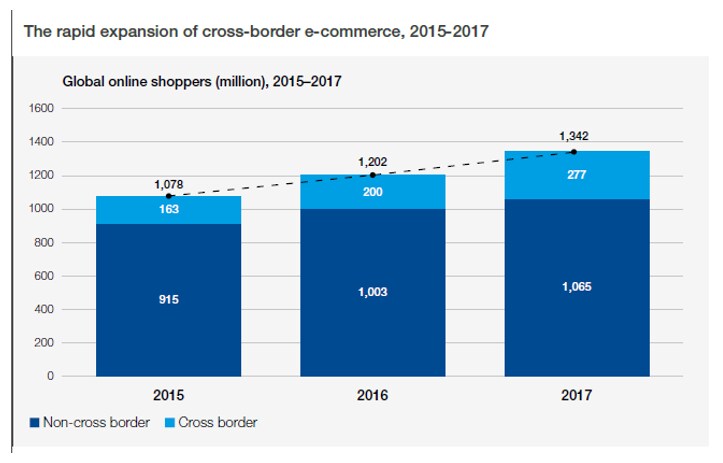
Antes de la crisis, el comercio electrónico transfronterizo ya se expandía rápidamente (Figura 1), pero desde que comenzó, su crecimiento se ha vuelto exponencial. Por ejemplo, en Estados Unidos y Canadá, el total de pedidos de comercio electrónico ha aumentado un 129 % en comparación con el año pasado. De manera similar, ahora se prevé que el mercado de pagos digitales crezca este año un 11 % en todo el mundo y hasta un 15,9 % en lugares como China.
El crecimiento de los servicios digitales y del comercio digital será fundamental para la recuperación económica mundial, pero varios desafíos amenazan con obstaculizar los pagos transfronterizos. Un número cada vez mayor de medidas proteccionistas, como los requisitos de usar infraestructura nacional, localizar datos y cumplir mínimos de licencias y participación accionaria para empresas extranjeras, impiden que los proveedores internacionales de servicios de pago introduzcan sus servicios en algunos mercados. Además, aunque las nuevas tecnologías de pago han aumentado la competencia en el mercado, la divergencia de las normas técnicas y regulatorias ha dificultado la conexión entre distintos sistemas y mercados de pago.
Los pagos transfronterizos también son blanco desproporcionado de fraudes y amenazas de ciberseguridad, y las pequeñas empresas son especialmente vulnerables. Lamentablemente, muchas políticas destinadas a mejorar la ciberseguridad y la confianza son ineficaces o contraproducentes.
Por último, aunque una supervisión adecuada de los sistemas de pago es esencial para la estabilidad del sistema financiero, la supervisión regulatoria de las empresas que operan en varios mercados suele estar fragmentada y carecer de coordinación, lo que genera ineficiencias y obstáculos para aumentar la competencia.
Afortunadamente, un reciente informe técnico del Foro Económico Mundial describe las medidas que pueden adoptar los países para reducir las fricciones en los pagos transfronterizos y garantizar que el crecimiento del comercio digital siga siendo sólido:
Modernizar los acuerdos comerciales para eliminar las barreras de mercado a los servicios de pago
Los gobiernos pueden tomar varias medidas para promover el comercio digital reforzando los compromisos comerciales existentes y nuevos en materia de pagos digitales. Un primer paso fundamental es garantizar que no se discrimine a las empresas extranjeras —lo que en la jerga del comercio internacional se conoce como «trato nacional»—, para asegurar que los consumidores tengan acceso a servicios de pago transfronterizos en sus respectivos mercados. Del mismo modo, respaldar compromisos que protejan el libre flujo de datos, a la vez que se garantizan las protecciones de privacidad necesarias y el acceso regulatorio a esos datos, también permitirá que los consumidores locales accedan a nuevos productos y servicios. El acuerdo comercial entre Estados Unidos, México y Canadá (USMCA), negociado recientemente, ofrece el mejor ejemplo de cómo respaldar el comercio digital transfronterizo, pues otorga trato nacional y protege los flujos de datos para los servicios financieros.
Promover la interoperabilidad mediante normas aceptadas internacionalmente
Al promover normas aceptadas internacionalmente para los pagos digitales, los gobiernos garantizan que sus respectivos mercados puedan conectarse sin fricciones con la economía mundial en general. Los nuevos compromisos comerciales también pueden contribuir a ello si incluyen el compromiso explícito de adoptar y promover normas internacionales. Los gobiernos también pueden fomentar una mayor conectividad e interoperabilidad colaborando con el sector privado para desarrollar directrices de banca abierta. La banca abierta promueve una mayor competencia e interconectividad al permitir que los consumidores compartan sus datos bancarios con aplicaciones de terceros, lo que facilita el acceso a servicios financieros nuevos e innovadores (especialmente aquellos dirigidos a quienes tienen acceso limitado a los servicios bancarios). Los gobiernos también pueden adoptar normas internacionales para la infraestructura bancaria (por ejemplo, normas de mensajería de pagos), así como normas para combatir el blanqueo de capitales y la financiación del terrorismo (como las del Grupo de Acción Financiera Internacional).
Garantizar la seguridad y la confianza en el sistema de pagos
La confianza y la seguridad son fundamentales para el sistema mundial de pagos, y los responsables de formular políticas pueden tomar varias medidas para proteger a consumidores y empresas. Un primer paso fundamental es fortalecer las alianzas público-privadas en materia de ciberseguridad para coordinar las normas de ciberseguridad y mitigar las amenazas a largo plazo. También se necesita cooperación público-privada para establecer protecciones al consumidor contra el fraude. Además, la cooperación transfronteriza entre los organismos encargados de hacer cumplir la ley es esencial para mitigar las amenazas y proteger a los consumidores. Una buena forma de fortalecer la cooperación entre organismos es modernizar los tratados de asistencia judicial recíproca, facilitando el intercambio de información entre jurisdicciones sobre datos almacenados en el extranjero. Los gobiernos también pueden establecer programas para mejorar la higiene cibernética y la concienciación sobre el fraude.
Facilitar la innovación en los pagos transfronterizos mediante una supervisión coordinada
Por último, los supervisores financieros pueden fomentar una mayor competencia y mantener una supervisión adecuada coordinando la supervisión de las empresas de tecnología financiera que ofrecen servicios transfronterizos. Esto reducirá considerablemente la carga que suponen los requisitos de supervisión redundantes, que actualmente dificultan que los nuevos participantes se expandan al extranjero y ofrezcan servicios transfronterizos. Un modelo interesante es la Red Global de Innovación Financiera (GFiN), una red de 43 supervisores del sistema financiero que busca ofrecer a las empresas de tecnología financiera una forma más eficiente de trabajar con los reguladores mediante la coordinación transfronteriza. Para ir un paso más allá de esta coordinación, los países podrían hacer algo más que compartir información regulatoria y adoptar «pasaportes regulatorios» para las empresas de tecnología financiera (como en la Unión Europea), que permitirían a las empresas de mercados con reguladores acreditados ofrecer sin fricciones servicios transfronterizos en los mercados asociados.
Facilitar hoy los pagos minoristas transfronterizos es complicado: requiere conexiones entre un conjunto complejo de bancos, aplicaciones, proveedores nacionales e internacionales de servicios de pago y, por supuesto, consumidores y comerciantes. Sin embargo, estos pagos son más importantes que nunca dada la necesidad urgente de un crecimiento inclusivo y de competencia en la economía mundial. La innovación tecnológica, que cambia constantemente, hará que el papel de los pagos siga creciendo y cambiando conforme evolucionen las necesidades y prioridades. Por ello, los responsables de formular políticas deben redoblar sus esfuerzos para abordar o evitar esta complejidad y cualquier barrera resultante, colaborando tanto en alianzas público-privadas como con sus socios comerciales para establecer nuevas reglas, normas y mecanismos.