Los sectores industriales representan casi el 40 % del consumo mundial de energía1 y más del 30 % de las emisiones mundiales de gases de efecto invernadero2. La transformación de estos sectores es fundamental para alcanzar las cero emisiones netas en 2050. Este informe del Foro Económico Mundial, elaborado en colaboración con Accenture y con el apoyo de aportaciones expertas de más de 40 organizaciones, establece un nuevo marco para supervisar y respaldar los avances de las industrias pesadas hacia las cero emisiones netas.
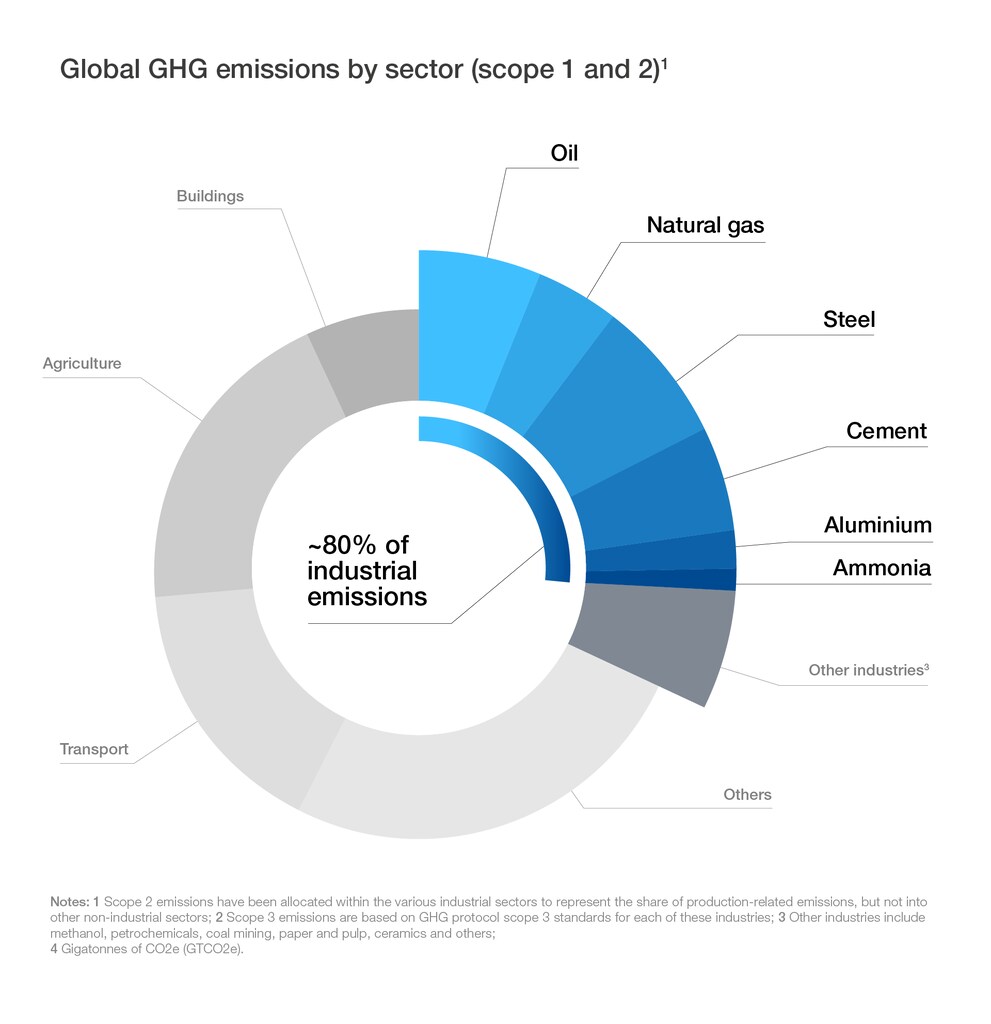
Los retos asociados a la descarbonización industrial suelen ser más complejos que los de otros sectores con altas emisiones de carbono (p. ej., energía, transporte, edificios, etc.). Sin embargo, también se conocen relativamente menos. Las lagunas de datos y las discrepancias en términos clave, definiciones y límites industriales y de emisiones contribuyen a una falta de visibilidad sobre los avances. Esta iniciativa de seguimiento busca proporcionar a las empresas, los responsables políticos y los consumidores la transparencia necesaria para garantizar que las medidas y las inversiones estén bien dirigidas y equilibradas.
El marco adopta un enfoque integral y está diseñado para hacer un seguimiento simultáneo del «desempeño de las industrias en materia de cero emisiones netas» y de su «preparación para las cero emisiones netas». Identifica un conjunto de métricas estándar para evaluar la reducción de emisiones y la eficiencia energética, a fin de valorar el desempeño. Propone objetivos de intensidad de emisiones para orientar las estrategias sectoriales de transición hacia las cero emisiones netas y señala las lagunas de información para mejorar aún más la transparencia. Aunque las industrias difieren en sus productos, procesos y modelos de negocio, su transformación dependerá de la evolución de factores habilitadores comunes que a menudo escapan al control de una industria individual. El marco evalúa la preparación sectorial para alcanzar las cero emisiones netas mediante el análisis de factores habilitadores clave, como la madurez de la tecnología, el acceso a la infraestructura necesaria, la solidez de los marcos normativos de apoyo, la fuerza de las señales de demanda de productos de bajas emisiones y la disponibilidad de capital para invertir en activos de bajas emisiones. Los esfuerzos por mejorar la preparación de las industrias para las cero emisiones netas en estas dimensiones son esenciales para impulsar su desempeño en esta materia.
El informe reconoce que ya hay iniciativas en marcha. Han surgido compromisos de cero emisiones netas, estrategias de descarbonización, alianzas tecnológicas, proyectos piloto con bajas emisiones de carbono y conversaciones sobre productos verdes y primas de precio. A pesar de ello, ninguna industria está ni remotamente cerca de donde debe estar para 2050, y la brecha es considerable. En esencia, persisten retos enormes y complejos dentro de las industrias y entre ellas. El informe destaca aceleradores y prioridades específicos para seis industrias (acero, cemento, aluminio, petróleo, gas natural y amoníaco) y plantea siete recomendaciones intersectoriales para actuar de inmediato.
1. Las transformaciones de las industrias hacia las cero emisiones netas exigen un nuevo nivel de ambición en la colaboración entre múltiples partes interesadas. Las soluciones revolucionarias rara vez surgen dentro de una sola empresa o incluso de una sola industria. Por eso, los ecosistemas industriales deben unir fuerzas más allá de las alianzas tradicionales. Se debe aprovechar y replicar tres modelos arquetípicos de colaboración, detallados en el informe Fostering Effective Energy Transition 2022, publicado recientemente3: la colaboración entre clientes y proveedores (p. ej., acuerdos de compra); la colaboración entre empresas del mismo sector y de distintos sectores (p. ej., infraestructura para la gestión del CO2); y la colaboración en todo el ecosistema más amplio de partes interesadas industriales, incluidos gobiernos, responsables políticos, financiadores, investigadores y ONG.
2. Es necesario establecer estándares comunes para los umbrales de producción de «bajas emisiones», de modo que las empresas industriales puedan calibrar la transformación de sus procesos de producción clave. Los objetivos de cero emisiones netas son necesarios, pero no bastan para impulsar los avances interanuales requeridos. Las trayectorias de intensidad de emisiones a nivel de producto (p. ej., acero, cemento) son esenciales para orientar avances constantes y oportunos. Los estándares industriales (p. ej., Aluminium Stewardship Initiative4 o Responsible Steel5), la colaboración entre múltiples partes interesadas (p. ej., el informe Achieving Net-Zero Heavy Industry Sectors in G7 Members6) y los sistemas de certificación de productos serán esenciales para definir esas trayectorias.
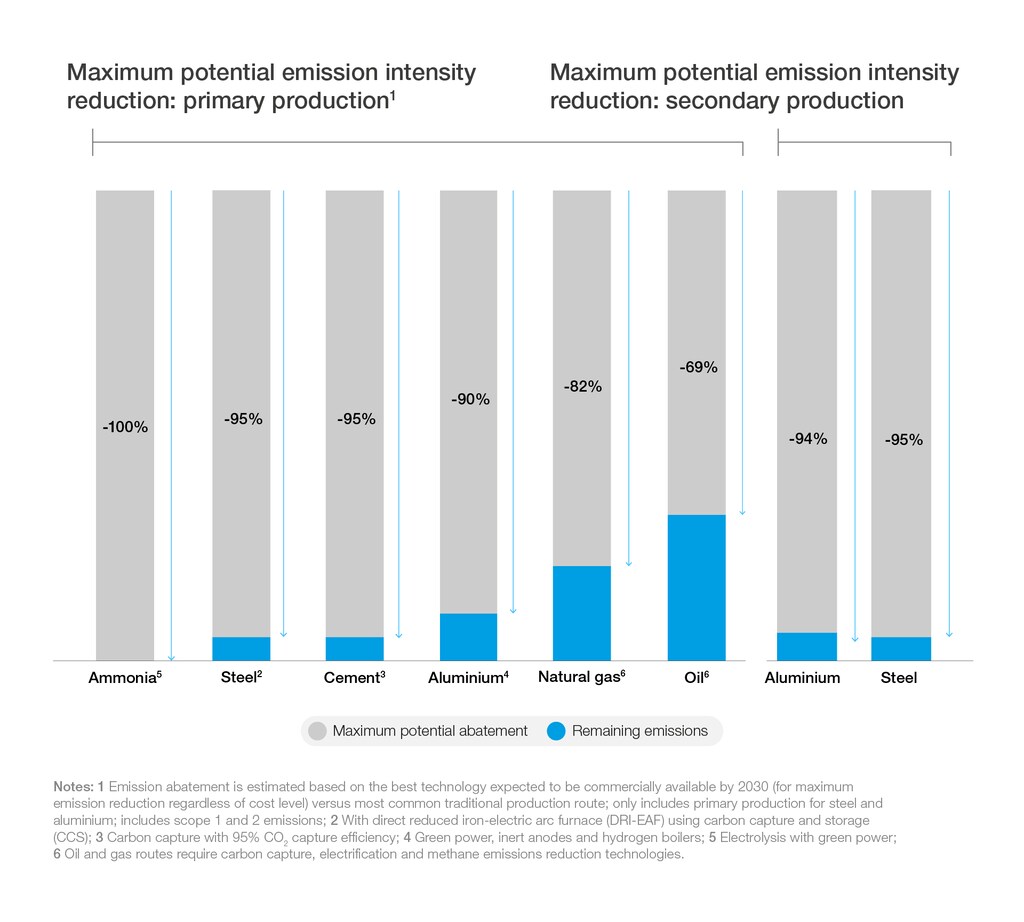
3. Es necesario desarrollar más proyectos de demostración a escala real para acelerar la preparación comercial de las tecnologías de bajas emisiones. Muchas tecnologías de producción de bajas emisiones ya han alcanzado las fases de prototipo a gran escala e incluso de demostración, y pueden reducir drásticamente las emisiones (p. ej., un 82 % para el gas natural, un 95 % para el cemento y el acero, y un 100 % para el amoníaco). Sin embargo, al ritmo actual, estas tecnologías no estarán listas para su adopción comercial por la industria antes de la segunda mitad de la década (p. ej., 2025 para el acero7 y 2030 o más adelante para el cemento8 y el aluminio9). Para acelerar la comercialización de estas soluciones y reducir sus costos, las empresas industriales deben redoblar sus esfuerzos para desarrollar proyectos de demostración a escala real o proyectos comerciales iniciales.
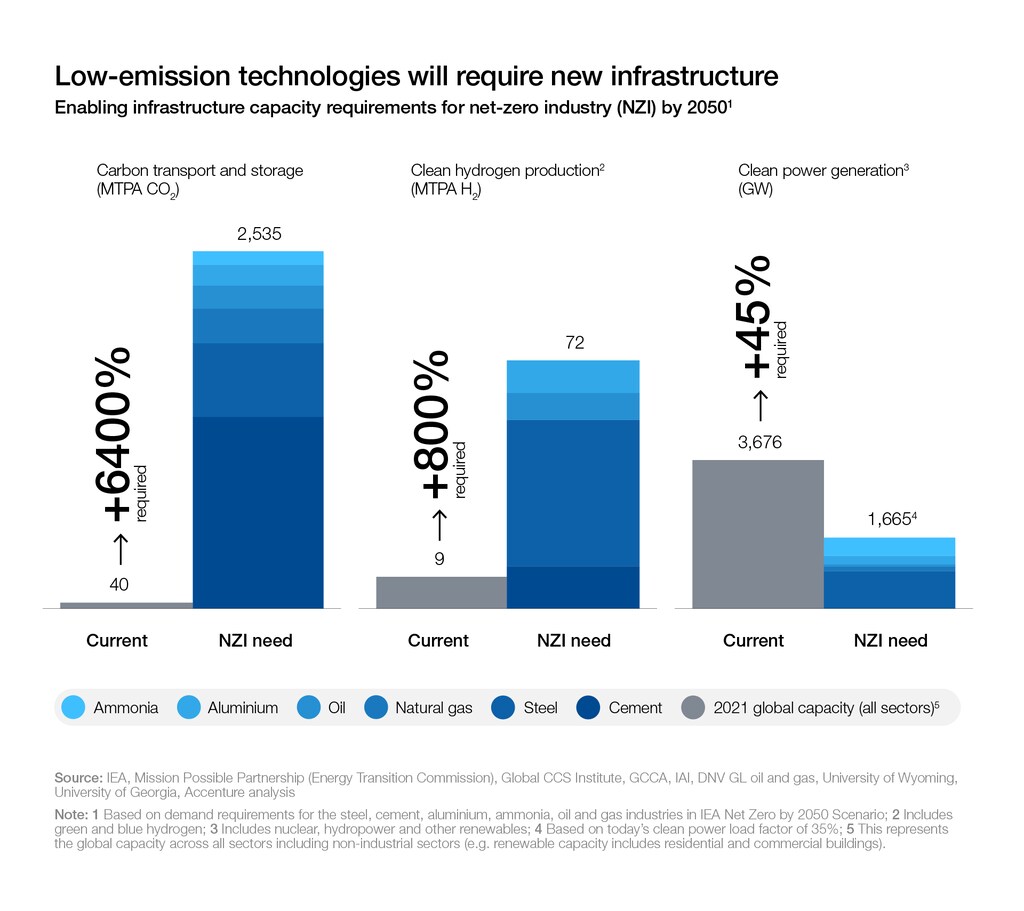
4. La adopción generalizada de tecnologías de bajas emisiones estará en riesgo si no se acelera drásticamente el ritmo de inversión en las infraestructuras necesarias. La mayoría de las vías de descarbonización industrial dependen de la electricidad baja en carbono, el hidrógeno limpio (azul y verde) y la captura de carbono. Para satisfacer las necesidades previstas de los seis sectores prioritarios para 2050, la capacidad mundial de almacenamiento de CO2 y de las infraestructuras de producción de hidrógeno limpio deberá multiplicarse por 64 y por 8, respectivamente, con respecto a los niveles actuales. Será necesario añadir casi 1700 gigavatios (GW) de energía limpia. Esto requerirá aproximadamente 4,2 billones de dólares en inversiones en infraestructura durante los próximos 30 años.
5. Las señales de demanda de productos de bajas emisiones están surgiendo, pero deben reforzarse y ampliarse. La descarbonización de las seis industrias podría requerir más de 2,1 billones de dólares en inversiones de capital en activos de producción. Estas inversiones solo podrán materializarse si existen primas verdes que ofrezcan a productores e inversores rendimientos aceptables frente al riesgo que asumen. Comprender la demanda de los consumidores finales y los compromisos de los compradores públicos y privados ayudaría a que los productores tuvieran visibilidad sobre el volumen y el precio de compra de los productos de bajas emisiones (p. ej., la First Movers Coalition10). Establecer estándares adecuados de etiquetado de la huella de carbono de los productos ayudaría a los consumidores a tomar decisiones más informadas y a promover nuevos tipos de productos.
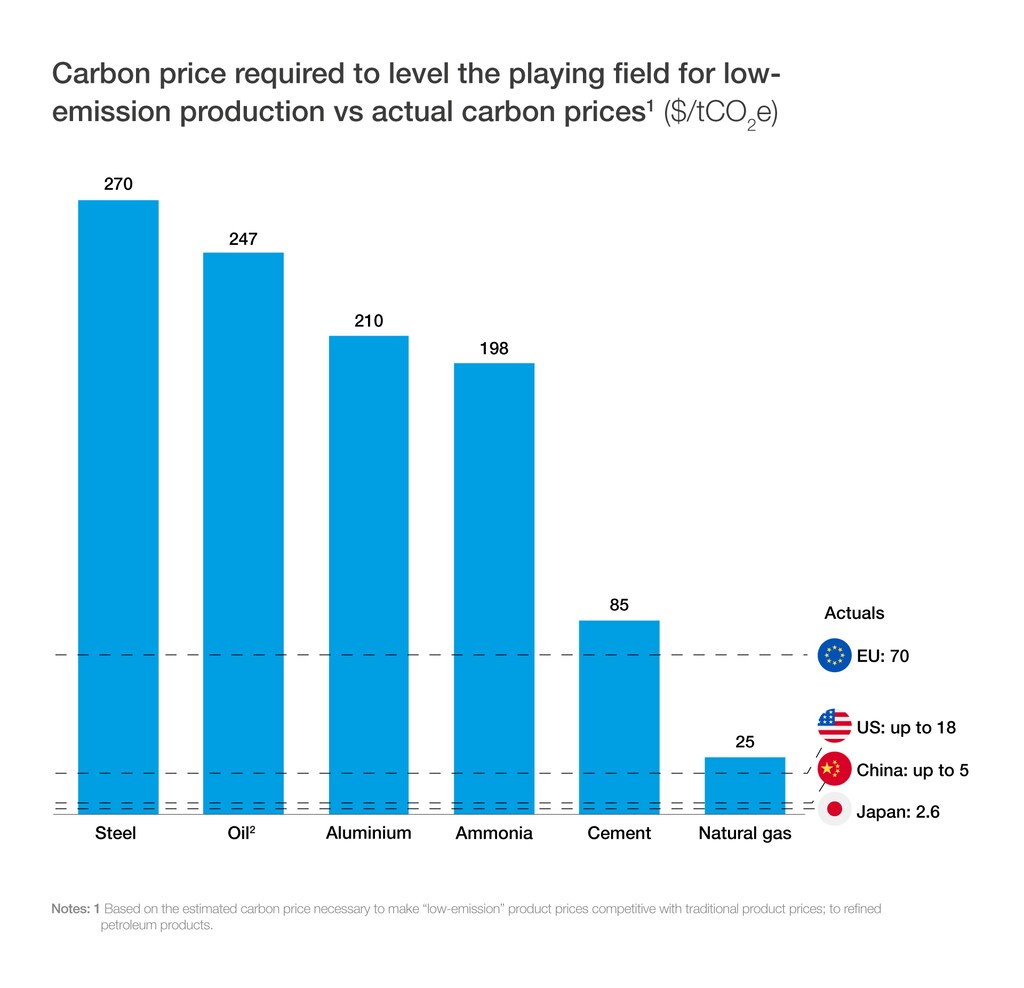
6. Las políticas públicas pueden reforzar todas las dimensiones habilitadoras y apoyar la aparición de mercados diferenciados y económicamente viables para productos de bajas emisiones, en beneficio de quienes se adelanten. La exposición al comercio de los mercados de materias primas plantea un reto especial para la descarbonización. Se necesitan marcos normativos estables para garantizar condiciones equitativas a quienes se adelanten y estén dispuestos a invertir en una producción de bajas emisiones de mayor costo. Entre los posibles enfoques para limitar el riesgo de fuga de carbono figuran, entre otros, un precio al carbono combinado con un mecanismo de ajuste en frontera, contratos de carbono por diferencias, contratación pública preferente (p. ej., California Buy Clean Act11), requisitos sobre materiales o cuotas.
7. Los mecanismos adecuados de reparto de riesgos, las taxonomías de apoyo y el respaldo financiero público pueden acelerar el flujo de capital privado hacia las industrias de bajas emisiones. Las inversiones de las empresas en activos de bajas emisiones conllevan más riesgos debido a su dependencia de nuevas tecnologías e infraestructuras. La colaboración entre industrias y cadenas de valor puede facilitar el reparto de riesgos y, al mismo tiempo, ofrecer vías de acceso directo al mercado. Las taxonomías favorables y la financiación pública en forma de subvenciones, préstamos a bajo interés y préstamos en condiciones favorables, etc., también pueden reducir la exposición de las empresas al riesgo. Las alianzas multilaterales público-privadas para financiar proyectos de bajas emisiones ayudarían a canalizar el capital necesario hacia los primeros activos a escala comercial.
Establecer hojas de ruta hacia las cero emisiones netas para las industrias es esencial para mantener al alcance el objetivo de 2050. También lo es medir adecuadamente los avances y mejorar la transparencia a lo largo del proceso. Esta primera edición del informe Net-Zero Industry Tracker refleja la ambición del Foro Económico Mundial de establecer una plataforma de seguimiento sólida que apoye la aparición de industrias bajas en carbono antes de que termine la década. La actual crisis energética ofrece una excelente oportunidad para acelerar el ritmo de la descarbonización industrial. Es hora de actuar.
1. AIE, Tracking Industry 2021, 2021. https://www.iea.org/reports/tracking-industry-2021.
2. Solo emisiones relacionadas con la producción. «Sectoral Analysis», Breakthrough Energy, s. f., https://www.breakthroughenergy.org/go-deeper/sectoral-analysis.
3. Foro Económico Mundial, Accenture, Fostering Effective Energy Transition 2022, 11 de mayo de 2022.
4. Aluminium Stewardship Initiative, https://aluminium-stewardship.org/.
5. Responsible Steel, https://www.responsiblesteel.org.
6. AIE, Achieving Net-Zero Heavy Industry Sectors in G7 Members, mayo de 2022, https://www.iea.org/reports/achieving-net-zero-heavy-industry-sectors-in-g7-members.
7. MPP, Net-Zero Steel Sector Transition Strategy, octubre de 2021, https://missionpossiblepartnership.org/wp-content/uploads/2021/10/MPP-Steel-Transition-Strategy-Oct-2021.pdf.
8. Global Cement and Concrete Association (GCCA), Concrete Future – GCCA 2050 Cement and Concrete Industry Roadmap for Net-Zero Concrete, octubre de 2021, https://gccassociation.org/concretefuture/.
9. Mission Possible Partnership (MPP), Closing the Gap for Aluminium Emissions: Technologies to Accelerate Depp Decarbonization or Direct Emissions, diciembre de 2021, https://missionpossiblepartnership.org/wp-content/uploads/2021/12/Closing-the-Gap-for-Aluminium-Emissions.pdf.
10. Foro Económico Mundial, «First Movers Coalition», Foro Económico Mundial, s. f., https://www.weforum.org/first-movers-coalition.
11. California Department of General Services, «Buy Clean California Act», s. f., https://www.dgs.ca.gov/PD/Resources/Page-Content/Procurement-Division-Resources-List-Folder/Buy-Clean-California-Act.