La incertidumbre es el tema central de las perspectivas de riesgos globales en 2026. GRPS encuestados consideran negativas las perspectivas globales a corto y largo plazo, y el 50% anticipa un panorama turbulento o tormentoso en los próximos dos años, cifra que aumenta al 57% de los encuestados en los próximos 10 años (Figura 1).
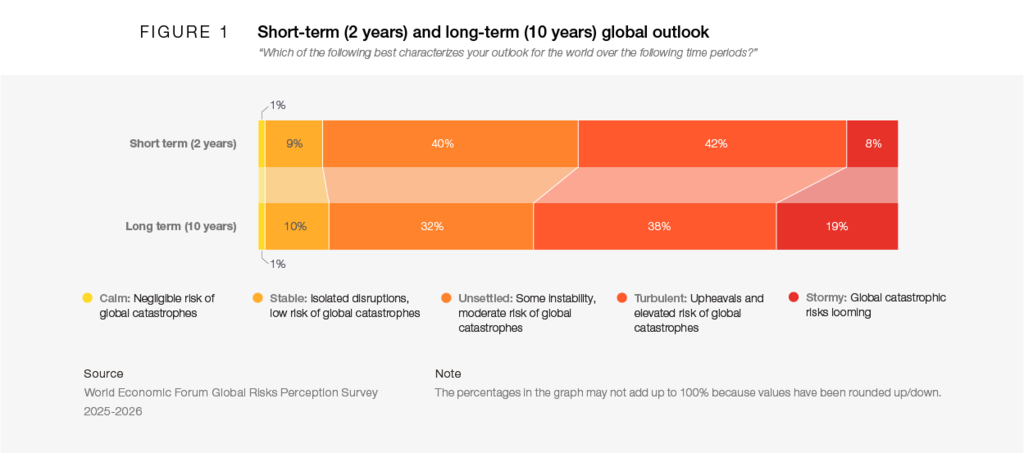
Otro 40% y 32%, respectivamente, consideran que las perspectivas globales son inciertas en los horizontes de dos y 10 años, mientras que solo un 1% anticipa un panorama calmado en cada horizonte temporal.
A medida que los riesgos globales siguen aumentando en escala, interconexión y velocidad, 2026 marca una era de competencia. A medida que los mecanismos de cooperación se desmoronan, con los gobiernos alejándose de los marcos multilaterales, la estabilidad está bajo asedio. Está surgiendo un panorama multipolar disputado en el que la confrontación sustituye a la colaboración, y la confianza –la moneda de la cooperación– pierde su valor.
Los hallazgos del GRPS de este año muestran una mayor preocupación a corto plazo en comparación con el año pasado, con un aumento de 14 puntos porcentuales en los encuestados que seleccionan una perspectiva turbulenta o tormentosa en los próximos dos años. En cambio, en comparación con el año pasado, se registra una mejora de cinco puntos porcentuales en los próximos 10 años en esas dos categorías (del 62% del año pasado al 57% de este año), con un ligero aumento en los encuestados que seleccionan una perspectiva calmada o estable (un aumento de tres puntos porcentuales) o una perspectiva incierta (un aumento de dos puntos porcentuales).
El multilateralismo está en retroceso
El sistema multilateral está bajo presión. La disminución de la confianza, la menor transparencia y el respeto por el Estado de derecho, junto con el mayor proteccionismo, amenazan las relaciones internacionales, el comercio y la inversión de larga data, y aumentan la propensión al conflicto. La confrontación geoeconómica ocupa un lugar prioritario en la mente de los encuestados y fue seleccionada como el principal riesgo con más probabilidades de desencadenar una crisis global significativa en 2026 por el 18% de los encuestados, lo que supone un ascenso de dos posiciones respecto al año pasado (Figura 2).
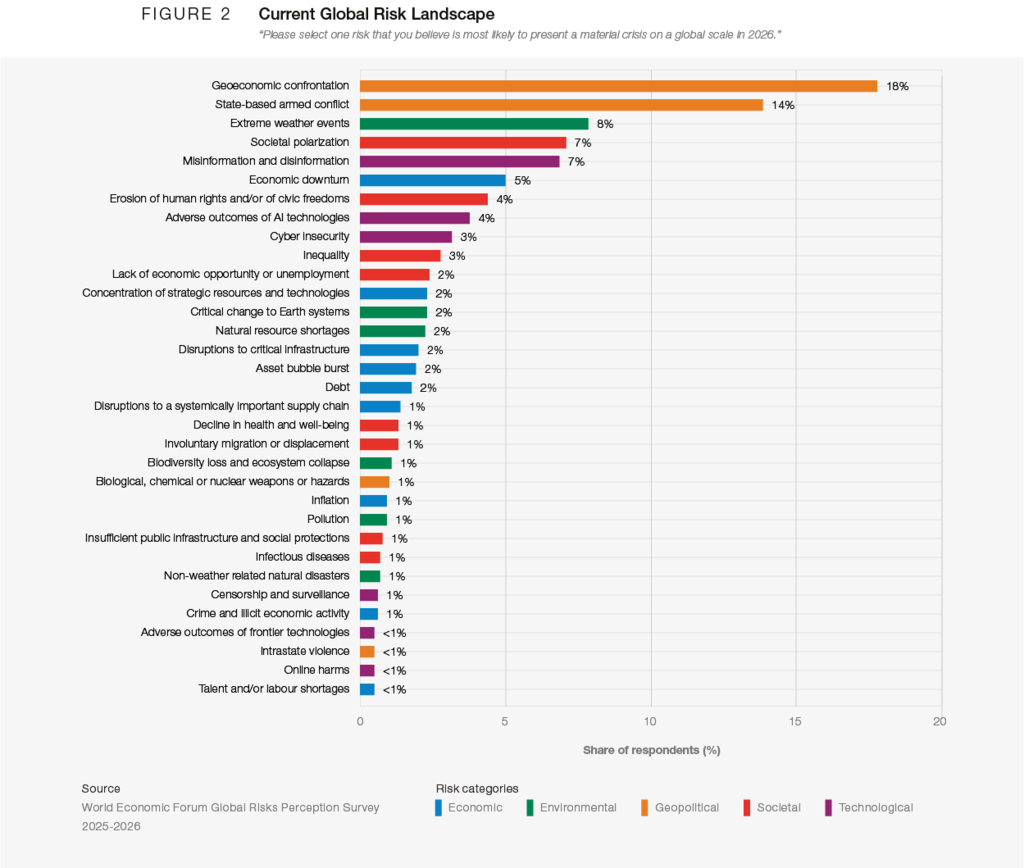
Le sigue el conflicto armado entre Estados, seleccionado por un 14% adicional de los encuestados.
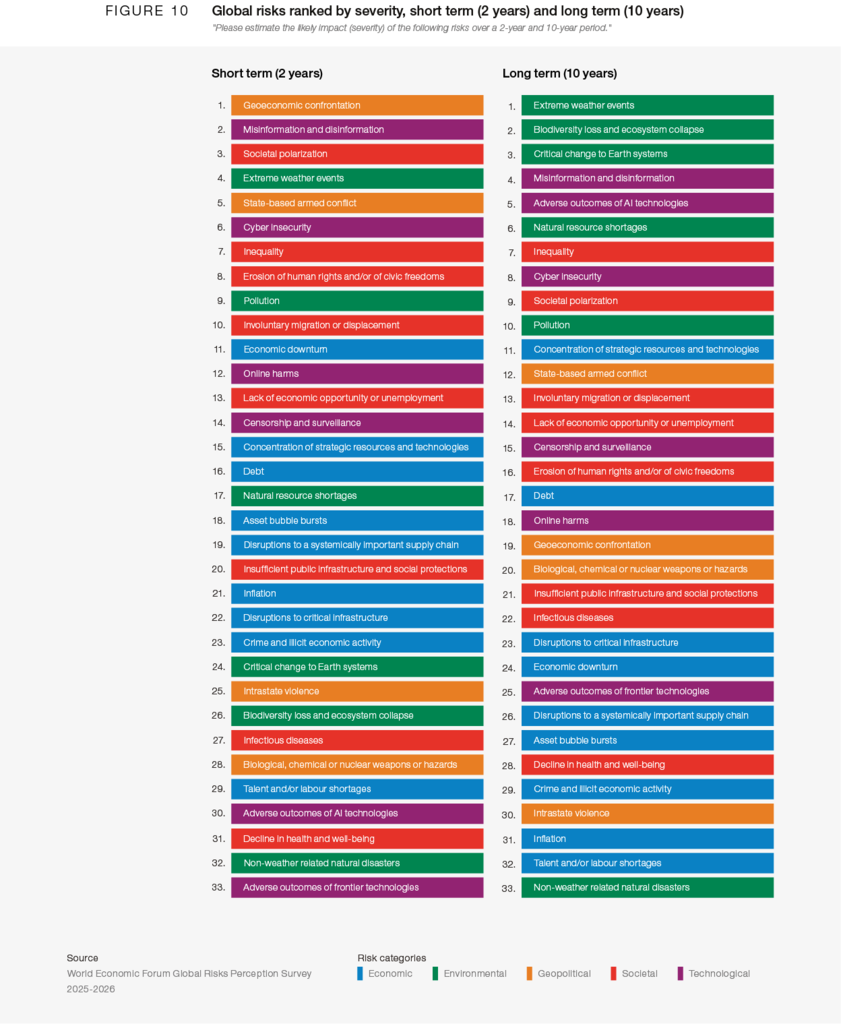
En un mundo ya debilitado por rivalidades crecientes, cadenas de suministro inestables y conflictos prolongados con riesgo de propagación regional, esta confrontación tiene consecuencias globales sistémicas, deliberadas y de largo alcance, que aumentan la fragilidad estatal. La centralidad de la confrontación geoeconómica en el panorama de riesgos globales no se limita a 2026, ya que los encuestados la seleccionan como el principal riesgo en el horizonte de dos años (hasta 2028, Figura 3), además de subir ocho posiciones respecto al año pasado (Figura D).
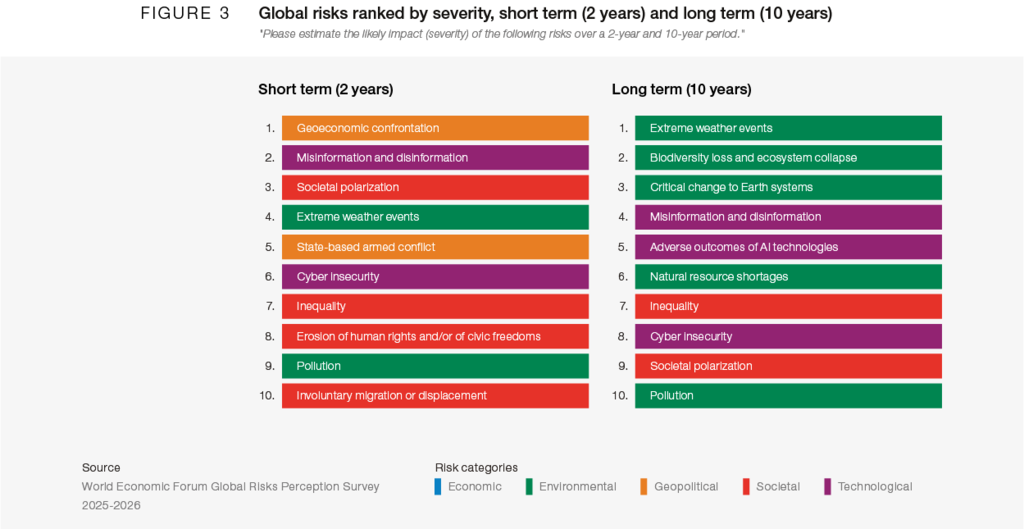
La confrontación geoeconómica amenaza el núcleo de la economía global interconectada, como se explora más a fondo en la Sección 2.2: Multipolaridad sin multilateralismo.
Los riesgos económicos se intensifican
Los riesgos económicos, considerados en conjunto, muestran los mayores ascensos en el ranking en los próximos dos años, aunque partiendo de posiciones relativamente bajas el año pasado. La recesión económica y La inflación suben ambas ocho posiciones, hasta los puestos #11 y #21 respectivamente, con un repunte similar para El estallido de una burbuja de activos, que sube siete posiciones hasta el #18 (Figura 4).
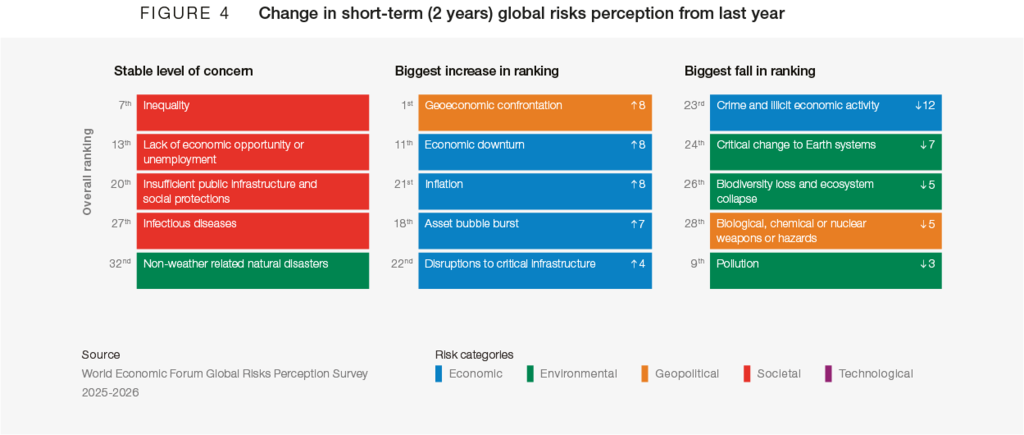
La recesión económica ha registrado uno de los mayores aumentos en la puntuación de gravedad respecto a los resultados del año pasado, solo por detrás de la confrontación geoeconómica. Sección 2.4: Un ajuste de cuentas económico explora cómo, en los próximos dos años, la creciente preocupación por la sostenibilidad de la deuda, junto con posibles burbujas económicas, en un contexto de aumento de la confrontación geoeconómica , podría anunciar una nueva fase de volatilidad, desestabilizando potencialmente aún más a las sociedades y las empresas.
Los riesgos tecnológicos crecen, en gran medida sin control
Los avances tecnológicos y las nuevas innovaciones generan oportunidades, con enormes beneficios potenciales en ámbitos como la salud, la educación, la agricultura y las infraestructuras, pero también dan lugar a nuevos riesgos en distintos campos, desde los mercados laborales hasta la integridad de la información y los sistemas de armas autónomos. La desinformación y la información errónea y la ciberinseguridad ocupan los puestos #2 y #6, respectivamente, en la perspectiva a dos años. Los resultados adversos de la IA es el riesgo que más asciende en el ranking con el tiempo, pasando del puesto #30 en la perspectiva a dos años al #5 en la perspectiva a 10 años. Sección 2.7: La IA en general explora cómo, en la próxima década, la IA podría afectar a los mercados laborales, las sociedades y la seguridad global. Por el contrario, Los resultados adversos de las tecnologías de frontera, que pasa del puesto #33 en el ranking a dos años al #25 en el ranking a 10 años (Figura 5), sigue siendo relativamente bajo en conjunto. Sección 2.6: Saltos cuánticos explora cómo una aceleración en las tecnologías cuánticas puede ofrecer oportunidades significativas a las sociedades y economías, desde mejorar la precisión y la velocidad de la modelización climática y meteorológica hasta el descubrimiento de nuevos fármacos.
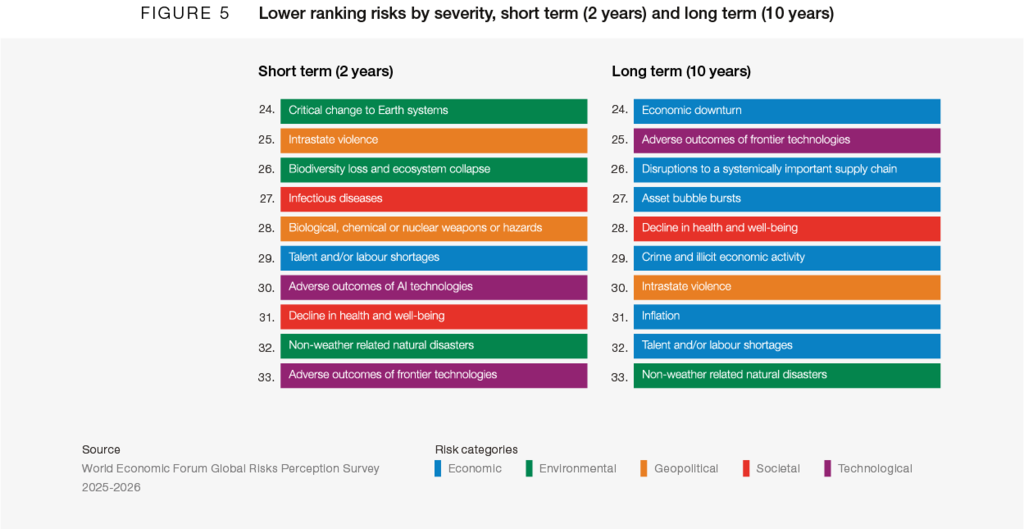
Sin embargo, los avances en el ámbito cuántico también corren el riesgo de convertirse en otra faceta de la rivalidad estratégica, la bifurcación económica y la polarización política.
Las sociedades están al límite
La creciente polarización social y política intensifica las presiones sobre los sistemas democráticos, ya que los movimientos sociales, culturales y políticos extremistas desafían la resiliencia institucional y la confianza pública. La creciente prevalencia de las narrativas de “las calles frente a las élites” refleja una desilusión cada vez mayor con las estructuras de gobernanza tradicionales, lo que deja a muchos ciudadanos sintiéndose excluidos de los procesos de toma de decisiones políticas y cada vez más escépticos de que la elaboración de políticas pueda traducirse en mejoras tangibles para sus medios de vida. La desigualdad fue seleccionada por los encuestados como el riesgo global más interconectado por segundo año consecutivo, seguido de cerca por la recesión económica (Figura 6).
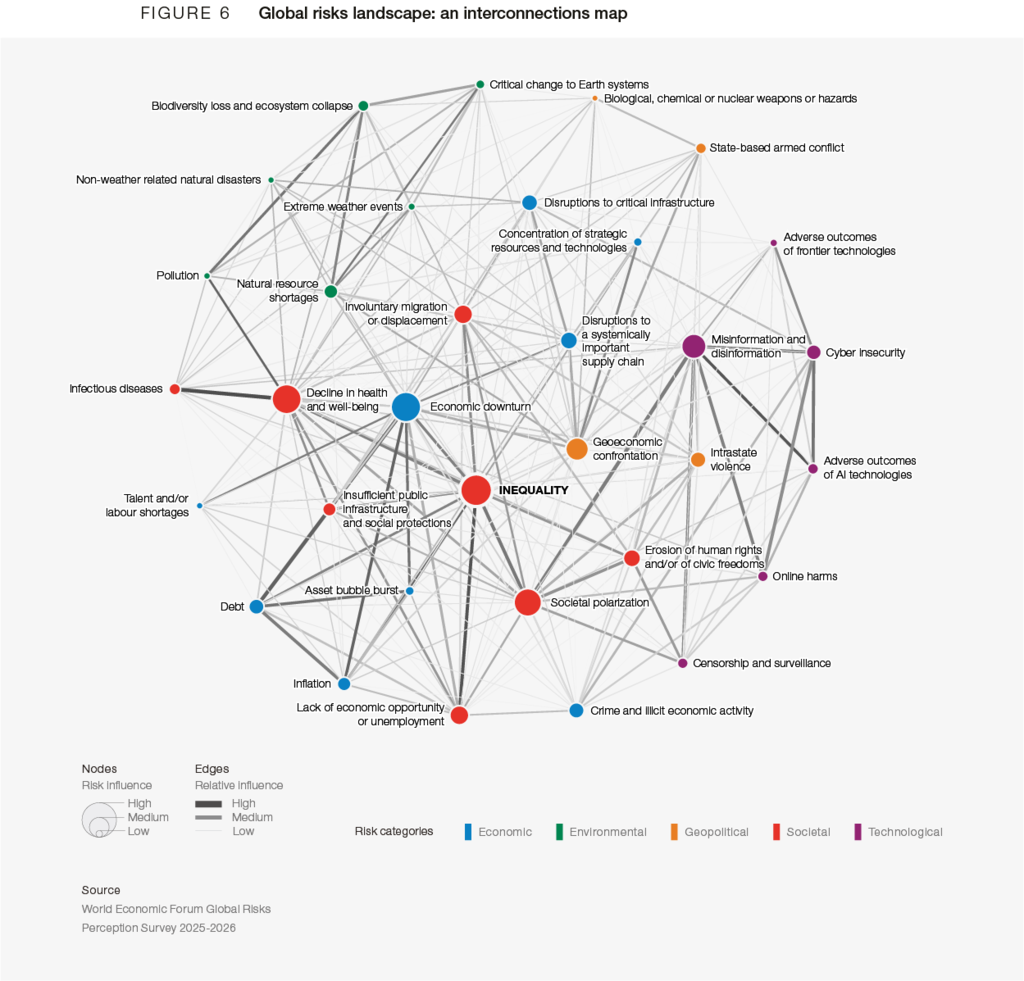
Paralelamente, la desinformación y la información errónea ocupa el segundo puesto en el horizonte de dos años, por debajo de la confrontación geoeconómica, y sigue siendo una preocupación global aguda. A medida que la riqueza continúa concentrándose en manos de unos pocos, mientras que las presiones del coste de vida siguen siendo elevadas, las economías en forma de K permanente se están convirtiendo en un riesgo, lo que pone en cuestión el contrato social y su financiación. Sección 2.3: Valores en guerra explora cómo la polarización social y política puede intensificarse en los próximos dos años a medida que la tecnología se integra más en la vida cotidiana y persisten las tensiones geoeconómicas, lo que aumenta los riesgos de mayor desconfianza digital y de dilución del progreso socioambiental.
Las preocupaciones medioambientales se están relegando a un segundo plano a corto plazo
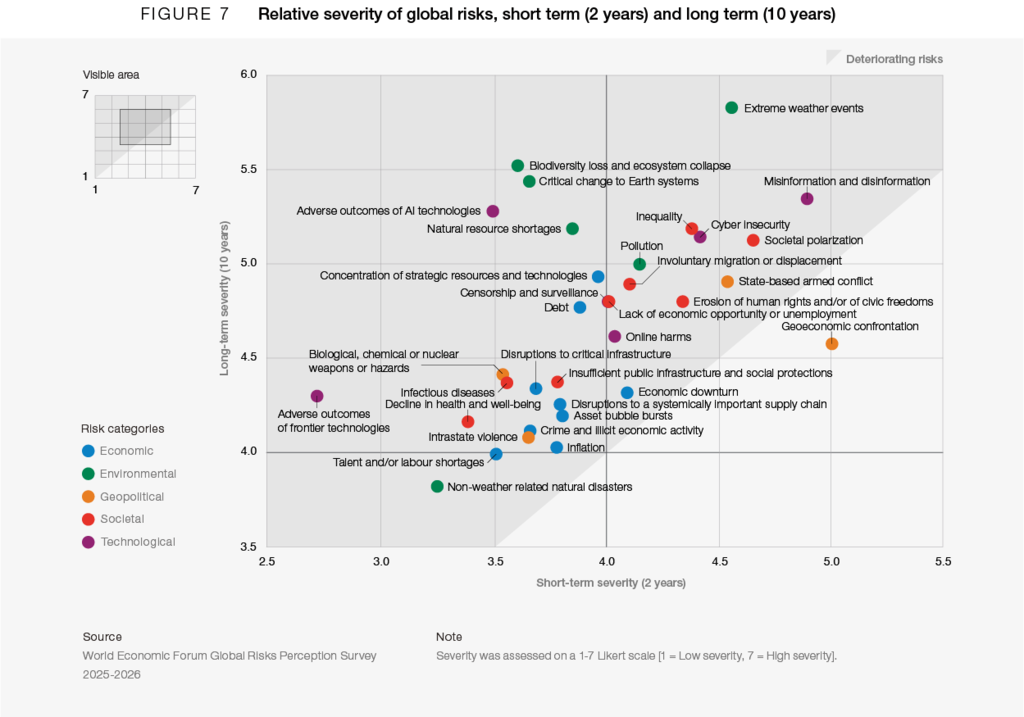
Los GRPS sugieren una mayor priorización de los riesgos no ambientales frente a los ambientales en comparación con años anteriores. En la perspectiva de los próximos dos años, la mayoría de los riesgos ambientales experimentaron descensos en el ranking, con los fenómenos meteorológicos extremos pasando del #2 al #4 y la contaminación del #6 al #9. El cambio crítico en los sistemas terrestres y la pérdida de biodiversidad y el colapso de los ecosistemas también descendieron, en siete y cinco posiciones respectivamente, y se sitúan en la mitad inferior de la lista de riesgos de este año en la perspectiva a dos años. Todos los riesgos ambientales también disminuyeron en puntuación de gravedad para el horizonte de dos años en comparación con los resultados del año pasado. En otras palabras, no solo descienden en el ranking en relación con otras categorías de riesgo, sino que también se ha producido un cambio absoluto alejándose de las preocupaciones por el medio ambiente. En los próximos 10 años, los riesgos ambientales han mantenido su posición como los riesgos más graves, con los fenómenos meteorológicos extremos identificados como el principal riesgo y la mitad de los 10 principales riesgos siendo de naturaleza ambiental (Figuras 7 y 10).
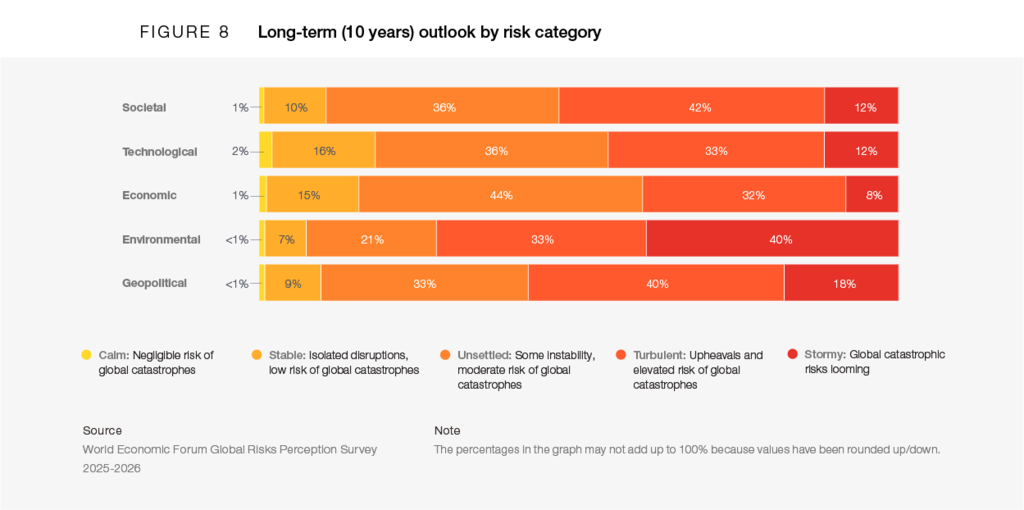
En la edición de este año del GRPS, también preguntamos a los encuestados por sus percepciones sobre la perspectiva global por categoría de riesgo: social, tecnológica, ambiental, económica y geopolítica. En la próxima década, los riesgos ambientales se percibieron con el mayor pesimismo de todas las categorías de riesgo analizadas, con casi tres cuartas partes de los encuestados seleccionando una perspectiva turbulenta o tormentosa (Figura 8).
Capítulo 2.5: Infraestructuras en peligro explora, en parte, los efectos del clima extremo continuado y del cambio climático sobre las infraestructuras envejecidas. Desde los cuellos de botella en las cadenas de suministro hasta las presiones sobre las redes eléctricas, las infraestructuras críticas requieren una atención renovada, ya que los riesgos actuales ya se están materializando y afectan a las sociedades de todo el mundo.
Está surgiendo un nuevo orden competitivo
En este período de transformación geoeconómica, se están reconfigurando las alianzas y se está poniendo a prueba la resiliencia de los mercados y de las instituciones surgidas de la Conferencia de Bretton Woods de 1944. El proteccionismo, la política industrial estratégica y la influencia activa de los gobiernos sobre las cadenas de suministro críticas indican un mundo cada vez más intensamente competitivo. En la edición de este año del GRPS, el 68% de los encuestados describe el entorno político global de los próximos 10 años como un “orden multipolar o fragmentado en el que las potencias medianas y grandes compiten, establecen y hacen cumplir normas y reglas regionales”, lo que supone un aumento de cuatro puntos porcentuales respecto al año pasado (Figura 9).
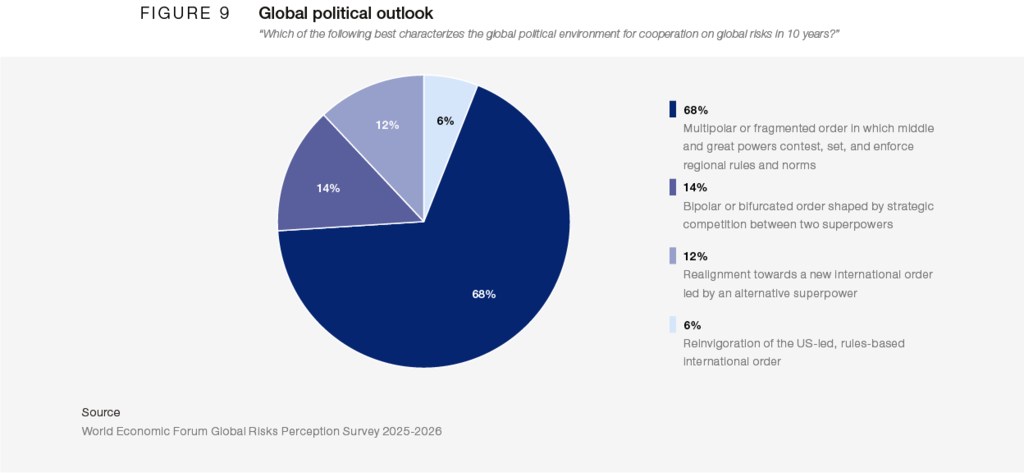
Solo el 6% de los encuestados espera un renacimiento del orden internacional unipolar anterior, basado en normas.
El creciente giro hacia políticas más centradas en el interior y de carácter adversarial ha arrojado más incertidumbre sobre el futuro del multilateralismo. A medida que las naciones priorizan cada vez más los intereses nacionales sobre la acción colectiva, surgen preguntas apremiantes sobre la capacidad de la comunidad internacional para afrontar desafíos compartidos, como el cambio climático, la salud global y la estabilidad económica, así como para generar el crecimiento local necesario para la prosperidad y la estabilidad interna. En este panorama en evolución, el liderazgo global y los valores que sustentarán la próxima fase de la cooperación internacional son cuestiones que siguen sin resolverse de forma crítica.
Sin embargo, la historia nos recuerda que el orden puede reconstruirse si las naciones optan por la colaboración estratégica incluso en medio de la competencia. El futuro no es un camino único y fijo, sino una serie de trayectorias posibles, cada una de ellas dependiente de las decisiones que tomemos hoy como comunidad global. Los desafíos destacados en el GRPS –que abarcan los shocks geopolíticos, el rápido cambio tecnológico, la inestabilidad climática, la incertidumbre económica y su impacto colectivo en las sociedades– subrayan tanto la magnitud de los riesgos a los que nos enfrentamos como nuestra responsabilidad compartida de dar forma a lo que viene.