Los primeros años de esta década han anunciado un período especialmente perturbador en la historia de la humanidad. El regreso a una «nueva normalidad» tras la pandemia de COVID-19 se vio rápidamente alterado por el estallido de la guerra en Ucrania, que dio paso a una nueva serie de crisis alimentarias y energéticas y desencadenó problemas que décadas de avances habían intentado resolver.
Al comenzar 2023, el mundo afronta un conjunto de riesgos que parecen totalmente nuevos y, a la vez, inquietantemente familiares. Hemos visto el regreso de riesgos «antiguos» —la inflación, las crisis del costo de vida, las guerras comerciales, las salidas de capital de los mercados emergentes, los disturbios sociales generalizados, la confrontación geopolítica y el espectro de una guerra nuclear— que pocos líderes empresariales y responsables de políticas públicas de esta generación han vivido. Estos riesgos se ven amplificados por acontecimientos relativamente nuevos en el panorama de los riesgos globales, como niveles insostenibles de deuda, una nueva era de bajo crecimiento, escasa inversión mundial y desglobalización, el retroceso del desarrollo humano tras décadas de progreso, el desarrollo rápido y sin restricciones de tecnologías de doble uso (civil y militar), y la creciente presión de los efectos del cambio climático y de las ambiciones climáticas, en un margen cada vez menor para la transición hacia un mundo de 1,5 °C. En conjunto, estos factores convergen para dar forma a una década venidera singular, incierta y turbulenta.
El Informe de riesgos globales 2023 presenta los resultados de la última Encuesta de Percepción de Riesgos Globales (GRPS, por sus siglas en inglés). Usamos tres horizontes temporales para comprender los riesgos globales. El capítulo 1 analiza el impacto creciente de las crisis actuales (es decir, los riesgos globales que ya se están desarrollando) en los riesgos globales más graves que muchos esperan que se manifiesten a corto plazo (dos años). El capítulo 2 examina una selección de riesgos que probablemente serán los más graves a largo plazo (10 años) y explora riesgos económicos, ambientales, sociales, geopolíticos y tecnológicos que están surgiendo o acelerándose con rapidez y que podrían convertirse en las crisis del mañana. El capítulo 3 imagina escenarios a medio plazo y explora cómo las conexiones entre los riesgos emergentes expuestos en las secciones anteriores podrían evolucionar colectivamente hasta convertirse en una «policrisis» centrada en la escasez de recursos naturales para 2030. El informe concluye examinando las percepciones sobre el grado comparativo de preparación ante estos riesgos y destacando los factores que pueden facilitar el rumbo hacia un mundo más resiliente. A continuación, se presentan las principales conclusiones del informe.
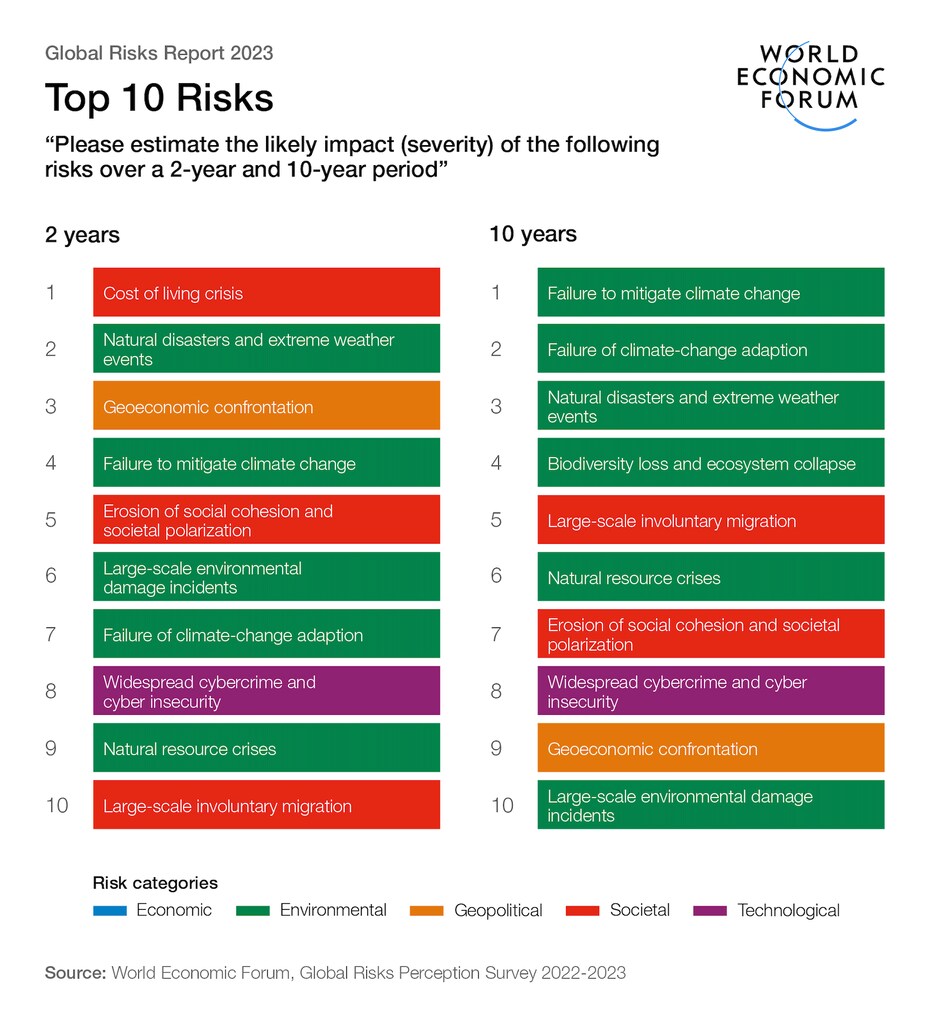
El costo de vida domina los riesgos globales de los próximos dos años, mientras que la falta de acción climática domina la próxima década
La próxima década estará marcada por crisis ambientales y sociales, impulsadas por tendencias geopolíticas y económicas subyacentes. «Crisis del costo de vida» se considera el riesgo global más grave durante los próximos dos años y alcanzará su punto máximo a corto plazo. «Pérdida de biodiversidad y colapso de los ecosistemas» se considera uno de los riesgos globales que más rápidamente se deteriorarán durante la próxima década, y los seis riesgos ambientales figuran entre los 10 principales riesgos de los próximos 10 años. Nueve riesgos aparecen entre los 10 primeros tanto a corto como a largo plazo, incluidos «Confrontación geoeconómica» y «Erosión de la cohesión social y polarización social», junto con dos nuevos riesgos que entran en las primeras posiciones: «Ciberdelincuencia generalizada e inseguridad cibernética» y «Migración involuntaria a gran escala».
Figura A | Riesgos globales clasificados por gravedad a corto y largo plazo
Al terminar una era económica, la siguiente traerá más riesgos de estancamiento, divergencia y dificultades
Las secuelas económicas de la COVID-19 y de la guerra en Ucrania han dado paso a una inflación desbocada, a una rápida normalización de las políticas monetarias y al inicio de una era de bajo crecimiento y escasa inversión.
Los gobiernos y los bancos centrales podrían afrontar presiones inflacionarias persistentes durante los próximos dos años, sobre todo ante la posibilidad de una guerra prolongada en Ucrania, los continuos cuellos de botella derivados de una pandemia que persiste y una guerra económica que impulsa la desvinculación de las cadenas de suministro. Los riesgos a la baja para las perspectivas económicas también son considerables. Una calibración errónea de las políticas monetarias y fiscales aumentará la probabilidad de perturbaciones de liquidez, lo que presagia una recesión económica más prolongada y dificultades de deuda a escala mundial. La inflación persistente impulsada por la oferta podría desembocar en estanflación, cuyas consecuencias socioeconómicas podrían ser graves, dada su interacción sin precedentes con niveles históricamente elevados de deuda pública. La fragmentación económica mundial, las tensiones geopolíticas y una reestructuración más difícil podrían contribuir a dificultades de deuda generalizadas en los próximos 10 años.
Aunque algunas economías experimenten una desaceleración menos brusca de lo previsto, el fin de la era de las bajas tasas de interés tendrá consecuencias importantes para los gobiernos, las empresas y las personas. Los efectos en cadena se sentirán con mayor intensidad en los sectores más vulnerables de la sociedad y en los Estados que ya son frágiles, lo que contribuirá al aumento de la pobreza y el hambre, las protestas violentas, la inestabilidad política e incluso el colapso estatal. Las presiones económicas también erosionarán los avances de los hogares de ingresos medios, alimentando el descontento y la polarización política, así como las demandas de una mayor protección social en países de todo el mundo. Los gobiernos seguirán enfrentándose a un delicado equilibrio: proteger a una amplia parte de la población de una crisis prolongada del costo de vida sin arraigar la inflación y, al mismo tiempo, cubrir el servicio de la deuda, mientras los ingresos se ven presionados por una recesión económica, una transición cada vez más urgente a nuevos sistemas energéticos y un entorno geopolítico menos estable. La nueva era económica resultante podría caracterizarse por una divergencia creciente entre los países ricos y pobres y por el primer retroceso del desarrollo humano en décadas.
La fragmentación geopolítica impulsará la guerra geoeconómica y elevará el riesgo de conflictos multidominio
La guerra económica se está convirtiendo en la norma, con crecientes enfrentamientos entre las potencias mundiales e intervenciones estatales en los mercados durante los próximos dos años. Las políticas económicas se utilizarán con fines defensivos, para fomentar la autosuficiencia y la soberanía frente a potencias rivales, pero también se emplearán cada vez más de forma ofensiva para frenar el ascenso de otros países. El uso intensivo de instrumentos geoeconómicos como armas pondrá de relieve las vulnerabilidades de seguridad que generan las interdependencias comerciales, financieras y tecnológicas entre economías integradas a escala mundial, con el riesgo de desencadenar un ciclo creciente de desconfianza y desvinculación. A medida que la geopolítica prevalezca sobre la economía, será más probable que aumenten a largo plazo la producción ineficiente y los precios. Los focos geográficos críticos para el funcionamiento eficaz del sistema financiero y económico mundial, en particular en la región de Asia y el Pacífico, también suscitan una preocupación creciente.
Los encuestados de la GRPS prevén que los enfrentamientos entre Estados seguirán siendo, en gran medida, de naturaleza económica durante los próximos 10 años. Sin embargo, el reciente aumento del gasto militar y la proliferación de nuevas tecnologías entre una gama más amplia de actores podrían desencadenar una carrera armamentista mundial en tecnologías emergentes. El panorama de los riesgos globales a más largo plazo podría definirse por conflictos multidominio y guerras asimétricas, con el despliegue selectivo de armamento de nueva tecnología a una escala potencialmente más destructiva que la observada en las últimas décadas. Los mecanismos transnacionales de control de armamentos deben adaptarse rápidamente a este nuevo contexto de seguridad para reforzar los costos morales, reputacionales y políticos compartidos que sirven para disuadir de una escalada accidental o deliberada.
La tecnología agravará las desigualdades, mientras que los riesgos de ciberseguridad seguirán siendo una preocupación constante
El sector tecnológico será uno de los principales objetivos de políticas industriales más firmes y de una mayor intervención estatal. Impulsadas por las ayudas estatales y el gasto militar, así como por la inversión privada, la investigación y el desarrollo de tecnologías emergentes mantendrán un ritmo acelerado durante la próxima década y generarán avances en inteligencia artificial, computación cuántica y biotecnología, entre otras tecnologías. Para los países que puedan permitírselo, estas tecnologías ofrecerán soluciones parciales a diversas crisis emergentes, desde la respuesta a nuevas amenazas para la salud y la falta de capacidad sanitaria hasta el refuerzo de la seguridad alimentaria y la mitigación del cambio climático. En los países que no puedan permitírselas, aumentarán la desigualdad y la divergencia. En todas las economías, estas tecnologías también entrañan riesgos: desde la expansión de la información errónea y la desinformación hasta cambios incontrolablemente rápidos en los empleos manuales y de oficina.
Sin embargo, el rápido desarrollo y despliegue de nuevas tecnologías, que a menudo carece de protocolos suficientes para regular su uso, plantea sus propios riesgos. La integración cada vez más estrecha de las tecnologías en el funcionamiento esencial de las sociedades expone a la población a amenazas internas directas, incluidas las que buscan desarticular el funcionamiento social. Además del aumento de la ciberdelincuencia, serán más frecuentes los intentos de perturbar recursos y servicios esenciales habilitados por la tecnología; se prevén ataques contra la agricultura y el agua, los sistemas financieros, la seguridad pública, el transporte, la energía y las infraestructuras de comunicación nacionales, espaciales y submarinas. Los riesgos tecnológicos no se limitan a actores malintencionados. El análisis sofisticado de conjuntos de datos más amplios facilitará el uso indebido de información personal mediante mecanismos legales legítimos, debilitando la soberanía digital individual y el derecho a la privacidad, incluso en regímenes democráticos bien regulados.
Las iniciativas de mitigación y adaptación al cambio climático se enfrentan a un difícil equilibrio entre riesgos, mientras la naturaleza colapsa
Los riesgos climáticos y ambientales ocupan un lugar central en la percepción de los riesgos globales para la próxima década y son aquellos ante los que se considera que estamos menos preparados. La falta de avances profundos y concertados hacia los objetivos de acción climática ha puesto de manifiesto la divergencia entre lo que es científicamente necesario para alcanzar las cero emisiones netas y lo que es políticamente viable. Las crecientes demandas de recursos del sector público y del privado, derivadas de otras crisis, reducirán la velocidad y la escala de los esfuerzos de mitigación durante los próximos dos años, junto con los insuficientes avances en el apoyo a la adaptación que necesitan las comunidades y los países cada vez más afectados por los efectos del cambio climático.
A medida que las crisis actuales desvían recursos de los riesgos que surgirán a medio y largo plazo, aumentarán las cargas sobre los ecosistemas naturales, dado que su papel en la economía mundial y en la salud general del planeta sigue infravalorado. La pérdida de naturaleza y el cambio climático están intrínsecamente relacionados: un fallo en uno de estos ámbitos se propagará al otro. Sin cambios importantes en las políticas o las inversiones, la interacción entre los efectos del cambio climático, la pérdida de biodiversidad, la seguridad alimentaria y el consumo de recursos naturales acelerará el colapso de los ecosistemas, amenazará el suministro de alimentos y los medios de vida en economías vulnerables al clima, amplificará los efectos de los desastres naturales y limitará nuevos avances en la mitigación del cambio climático.
Las crisis alimentarias, energéticas y del costo de vida agravan la vulnerabilidad social, mientras que la disminución de las inversiones en desarrollo humano erosiona la resiliencia futura
Las crisis que se acumulan amplían su impacto en las sociedades y afectan los medios de vida de una parte mucho mayor de la población, además de desestabilizar más economías del mundo que las de las comunidades tradicionalmente vulnerables y los Estados frágiles. A partir de los riesgos más graves que se espera que tengan impacto en 2023, entre ellos «Crisis del suministro energético», «Aumento de la inflación» y «Crisis del suministro de alimentos» , ya se siente una crisis del costo de vida. Los países que pueden permitírselo han amortiguado los efectos económicos, pero muchos países de ingresos más bajos afrontan múltiples crisis: deuda, cambio climático y seguridad alimentaria. Las presiones persistentes por el lado de la oferta amenazan con convertir la actual crisis del costo de vida en una crisis humanitaria más amplia durante los próximos dos años en muchos mercados que dependen de las importaciones.
El malestar social y la inestabilidad política asociados no se limitarán a los mercados emergentes, ya que las presiones económicas siguen erosionando el estrato de ingresos medios. La creciente frustración de la ciudadanía por las pérdidas en desarrollo humano y la disminución de la movilidad social, junto con una brecha cada vez mayor en valores e igualdad, plantean un desafío existencial para los sistemas políticos de todo el mundo. La elección de líderes menos centristas, así como la polarización política entre las superpotencias económicas durante los próximos dos años, también podrían reducir aún más el espacio para resolver problemas colectivamente, fracturar alianzas y generar una dinámica más volátil.
Con la escasez de financiación del sector público y las preocupaciones de seguridad en pugna, nuestra capacidad para absorber la próxima conmoción mundial se está reduciendo. Durante los próximos 10 años, menos países dispondrán de margen fiscal para invertir en el crecimiento futuro, las tecnologías verdes, la educación y los sistemas de atención y salud. El lento deterioro de las infraestructuras y los servicios públicos tanto en los mercados en desarrollo como en los avanzados puede ser relativamente sutil, pero sus efectos acumulativos debilitarán considerablemente el capital humano y el desarrollo, factores clave para mitigar otros riesgos globales.
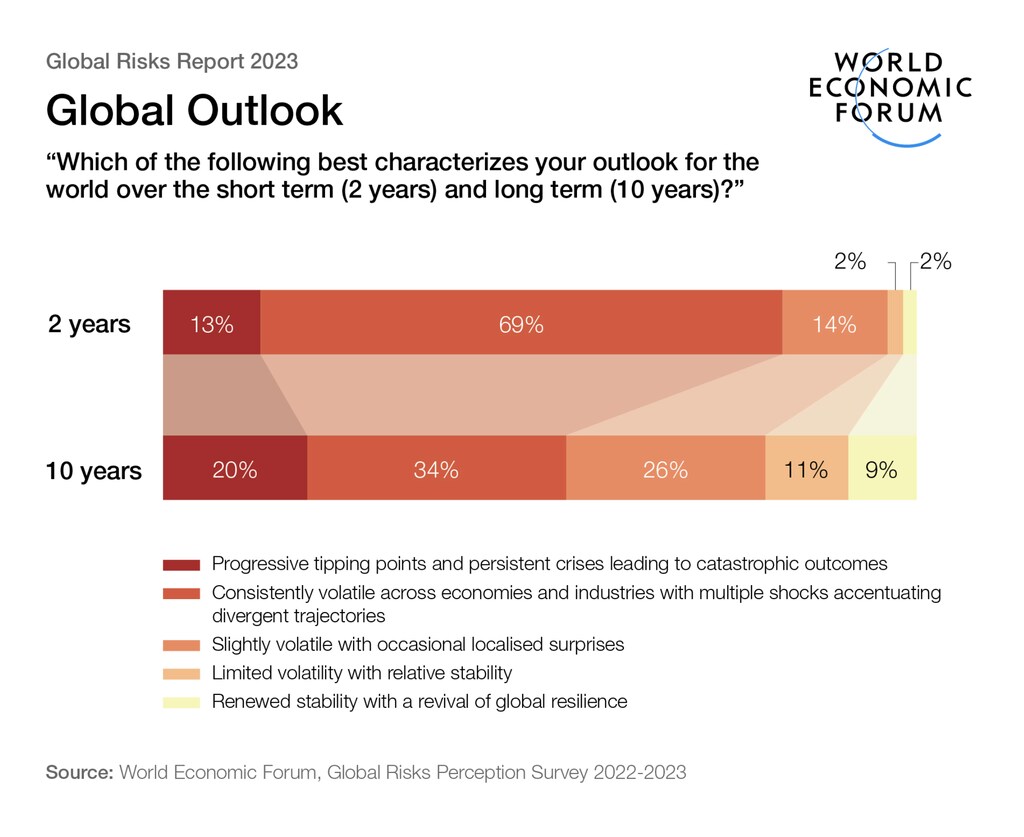
Figura B | Perspectivas globales a corto y largo plazo
A medida que aumenta en paralelo la volatilidad en múltiples ámbitos, se acelera el riesgo de policrisis
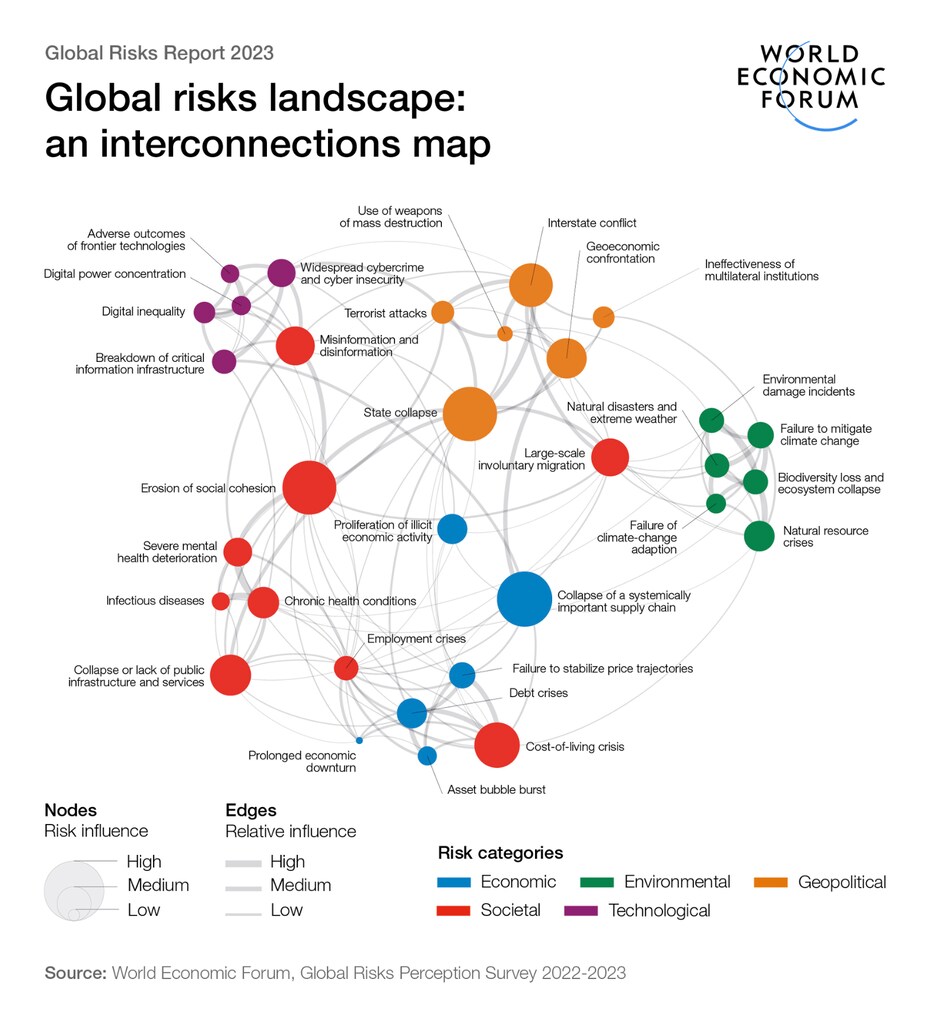
Las conmociones simultáneas, los riesgos profundamente interconectados y el debilitamiento de la resiliencia están dando lugar al riesgo de policrisis: situaciones en las que crisis distintas interactúan de tal modo que el impacto total supera con creces la suma de cada una por separado. El deterioro de la cooperación geopolítica tendrá efectos en cadena en el panorama de los riesgos globales a medio plazo, incluida la posible contribución a una policrisis de riesgos ambientales, geopolíticos y socioeconómicos interrelacionados en torno a la oferta y la demanda de recursos naturales. El informe describe cuatro futuros posibles centrados en la escasez de alimentos, agua, metales y minerales, que podrían desencadenar tanto una crisis humanitaria como ecológica: desde guerras por el agua y hambrunas hasta la sobreexplotación continuada de los recursos ecológicos y la ralentización de la mitigación del cambio climático y la adaptación a sus efectos. Dadas las relaciones inciertas entre los riesgos globales, los ejercicios de prospectiva similares pueden ayudar a anticipar posibles conexiones y orientar las medidas de preparación para reducir al mínimo la magnitud y el alcance de las policrisis antes de que surjan.
En los próximos años, a medida que las crisis simultáneas y persistentes afiancen cambios estructurales en el panorama económico y geopolítico, se acelerarán los demás riesgos que afrontamos. Más de cuatro de cada cinco encuestados de la GRPS prevén una volatilidad constante durante al menos los próximos dos años, con múltiples conmociones que acentuarán las trayectorias divergentes. Sin embargo, los encuestados suelen ser más optimistas a largo plazo. Algo más de la mitad prevé perspectivas negativas, y casi uno de cada cinco anticipa una volatilidad limitada y una estabilidad relativa —y potencialmente renovada— durante los próximos 10 años.
De hecho, aún existe una oportunidad para dar forma a un futuro más seguro mediante una preparación más eficaz. Abordar la erosión de la confianza en los procesos multilaterales reforzará nuestra capacidad colectiva para prevenir y responder a las crisis transfronterizas emergentes, y fortalecerá las salvaguardias existentes frente a riesgos bien establecidos. Además, aprovechar la interconexión entre los riesgos globales puede ampliar el impacto de las actividades de mitigación: reforzar la resiliencia en un ámbito puede tener un efecto multiplicador en la preparación general ante otros riesgos relacionados. A medida que el deterioro de las perspectivas económicas plantea disyuntivas más difíciles a los gobiernos que afrontan prioridades sociales, ambientales y de seguridad contrapuestas, la inversión en resiliencia debe centrarse en soluciones que aborden varios riesgos, como financiar medidas de adaptación que aporten beneficios conjuntos para la mitigación climática, o invertir en ámbitos que fortalezcan el capital humano y el desarrollo.
Algunos de los riesgos descritos en el informe de este año están cerca de un punto de inflexión. Es el momento de actuar de forma colectiva y decidida, con una perspectiva a largo plazo, para trazar un camino hacia un mundo más positivo, inclusivo y estable.
Figura C | Panorama de los riesgos globales: mapa de interconexiones