En una publicación de 2013 describí las incertidumbres que rodean la estimación de los saldos presupuestarios estructurales (que deberían reflejar la posición presupuestaria subyacente del gobierno) y sostuve que una de las principales fuentes de incertidumbre está relacionada con la estimación de las brechas de producción. La brecha de producción muestra la diferencia entre la producción real y la potencial; esta última debería representar la producción que podría alcanzarse si todos los recursos se emplearan a su tasa sostenible de largo plazo.
En esta publicación presento un análisis de las revisiones de las estimaciones de la brecha de producción realizadas entre 2001 y 2015 por la Comisión Europea y el FMI.
Hay varias maneras de medir estas revisiones. Dada la importancia de los saldos presupuestarios estructurales para la formulación de políticas en tiempo real (por ejemplo, el ajuste fiscal necesario en 2015 se basa en la estimación del saldo estructural de 2014 y se evalúa considerando el saldo estructural previsto para 2015), me centro en las estimaciones de la brecha de producción del año anterior y del año en curso, así como en sus revisiones un año después.
El siguiente ejemplo ayuda a ilustrar los tres indicadores de revisión que considero:
Tabla 1: Ejemplo: estimaciones de la Comisión Europea de mayo de 2012 y mayo de 2013 para la brecha de producción de Alemania en 2011-12 (% del PIB potencial)

En mayo de 2012, la Comisión estimó que Alemania se encontraba un 0,02 % por encima de su nivel de producción potencial en 2011. Un año después, en mayo de 2013, la estimación de la brecha de producción de 2011 se revisó al 0,69 % del PIB potencial. Por tanto, la diferencia entre las estimaciones de mayo de 2013 y de mayo de 2012 para 2011 es del 0,67 % del PIB potencial; a esto lo llamo «revisión de la brecha de producción del año anterior un año después». Mi indicador «revisión de la brecha de producción del año en curso un año después» es la diferencia entre las estimaciones de mayo de 2013 y de mayo de 2012 para 2012, que es del 0,82 % del PIB potencial. En el ejemplo anterior, la brecha de producción tanto del año anterior (2011) como del año en curso (2012) se revisó al alza en la estimación de 2013, por lo que la revisión de la variación de la brecha de producción entre 2011 y 2012 es menor: del 0,15 % del PIB potencial.
La Figura 1 muestra las revisiones de las estimaciones de la CE. Dado que las revisiones pueden ser tanto positivas como negativas, calculo el valor absoluto de las revisiones de cada país y, después, calculo los promedios por país para cada año.
Es evidente que las estimaciones de la Comisión de mayo de 2008 para 2007 (Panel A) y 2008 (Panel B) se revisaron considerablemente en mayo de 2009, y que también hubo revisiones importantes de la variación prevista de la brecha de producción en torno a ese año (Panel C). Sin embargo, dejando de lado los años extraordinarios en torno a 2008, también hubo revisiones importantes en años anteriores y posteriores, incluso en los países centrales de la UE. Los tres indicadores de revisión suelen situarse en torno al 0,5-1,0 % de la producción potencial, lo que, a mi juicio, es bastante elevado.
Figura 1: Tres medidas de las revisiones de las estimaciones de la brecha de producción de la Comisión Europea (% del PIB potencial, valor absoluto)
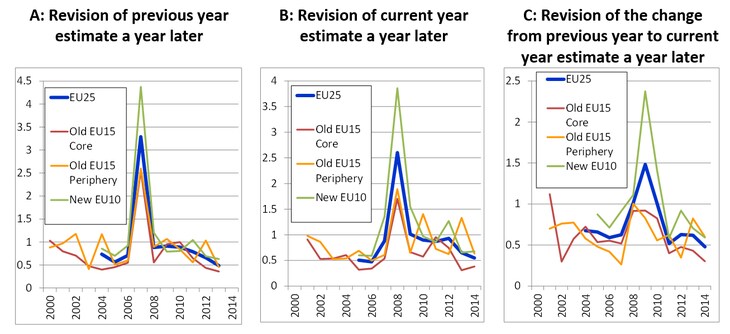
Fuente: cálculos del autor a partir de las ediciones de 2001-2015 de las previsiones económicas de primavera de la Comisión Europea. Nota: se presentan promedios no ponderados por país del valor absoluto de las revisiones (como % del PIB potencial). Núcleo de la antigua UE15: Austria, Bélgica, Dinamarca, Francia, Finlandia, Alemania, Luxemburgo, Países Bajos, Suecia y Reino Unido; periferia de la antigua UE15: Grecia, Irlanda, Italia, Portugal y España; nueva UE10: Chipre, República Checa, Estonia, Hungría, Letonia, Lituania, Malta, Polonia, Eslovaquia y Eslovenia. Bulgaria, Rumanía y Croacia no están incluidas, porque no se dispone de datos de la CE para todo el período considerado.
La magnitud de las revisiones de las estimaciones de la brecha de producción del FMI es, en líneas generales, similar en el caso de los doce países de la UE para los que se dispone de estimaciones tanto del FMI como de la CE para cada año entre 2001 y 2015 (Figura 2). Además, las revisiones de las estimaciones del FMI para países avanzados no pertenecientes a la UE (Australia, Canadá, Japón, Nueva Zelanda, Noruega y Estados Unidos) también se situaron habitualmente en el intervalo del 0,5-1,0 %.
Figura 2: Comparación de las revisiones de las estimaciones de la brecha de producción de la Comisión Europea y el FMI para 12 países de la UE (% del PIB potencial, valor absoluto)

Fuente: cálculos del autor a partir de distintas ediciones de las previsiones económicas de primavera de la Comisión Europea y de las Perspectivas de la economía mundial de abril del FMI. Nota: las Perspectivas de la economía mundial de abril suelen publicarse 3 o 4 semanas antes que las previsiones de mayo de la CE y, por lo tanto, parten de una ligera desventaja informativa. Se muestran promedios no ponderados para doce países: Austria, Bélgica, Francia, Finlandia, Alemania, Irlanda, Italia, Países Bajos, Portugal, España, Suecia y Reino Unido (entre los primeros 15 miembros de la UE, no se dispone de datos del FMI para todo el período para Dinamarca, Grecia y Luxemburgo).
Como estoy elaborando un nuevo modelo de producción potencial que considera información del saldo en cuenta corriente (véase el último párrafo de mi publicación de 2013), también comprobé si el tamaño de las revisiones de la brecha de producción de la UE y el FMI está relacionado con la variabilidad del saldo en cuenta corriente. La Figura 3 muestra una asociación bastante marcada en las estimaciones de la CE. Por ejemplo, Austria (identificada como AT en el gráfico) tuvo la menor volatilidad del saldo en cuenta corriente en 2004-2013, y las revisiones de las estimaciones de la brecha de producción de la CE también fueron las menores durante ese período. La mayor volatilidad del saldo en cuenta corriente y la mayor revisión de la estimación de la brecha de producción de la CE se observaron en Letonia (identificada como LV). La misma asociación entre la volatilidad del saldo en cuenta corriente y la revisión de la estimación de la brecha de producción también es evidente en las revisiones de las estimaciones del FMI.
Este hallazgo pone de manifiesto que a las metodologías de la UE y del FMI les falta información que sería útil para estimar la producción potencial, al menos en aquellos países que suelen tener saldos en cuenta corriente más variables. (En cuanto a la publicación de nuestro modelo: hemos avanzado recientemente y esperamos publicar un documento de trabajo dentro de unas semanas).
Figura 3: Correlación entre países de la variabilidad del saldo en cuenta corriente y las revisiones, un año después, de las estimaciones de la brecha de producción del año anterior de la Comisión Europea, 2004-2013

Nota: el coeficiente de correlación es 0,75 para los 25 países de la UE considerados; también es 0,75 para el subgrupo de los 10 Estados miembros más recientes, mientras que es 0,52 para los países de la UE15 (miembros de la UE antes de 2004). Los coeficientes de correlación son similares para mis otros dos indicadores de revisión de la brecha de producción, así como al considerar las revisiones de la brecha de producción del FMI.
Cabe señalar que estas medidas de revisión dependen de:
Metodología: Se utilizan diversos métodos estadísticos que, en esencia, presuponen que las tendencias anteriores continúan de forma fluida. Cuando las tendencias anteriores no cambian mucho (por ejemplo, en el caso de Austria), las revisiones son pequeñas. Pero cuando cambian sustancialmente, las revisiones son grandes, como en el caso de Letonia. Como mostré en mi publicación de 2013, estos métodos pueden dar lugar a estimaciones bastante inverosímiles de la NAWRU (tasa de desempleo que no acelera los salarios), que se revisaron de forma muy sustancial cuando cambió la tendencia de la tasa de desempleo. La PTF (productividad total de los factores) se suaviza con otro método estadístico, lo que también es una fuente de incertidumbre, sobre todo si las previsiones para los próximos años resultan ser incorrectas (véase más abajo).
Previsiones: Las previsiones obviamente influyen en la revisión de las estimaciones del año en curso. Por ejemplo, la estimación para 2015 realizada en mayo de 2015 depende de las previsiones para 2015. Por lo tanto, las revisiones de las estimaciones del año en curso pueden indicar que las previsiones para ese año eran incorrectas. Esta evidente dependencia de las previsiones es menos importante para revisar las estimaciones de la brecha de producción del año anterior. Por ejemplo, en mayo de 2015 ya se disponía de la mayor parte de los datos de 2014 y, por lo tanto, el componente de previsión en los datos del PIB real de 2014 era menor. Sin embargo, las previsiones también importan debido a la metodología. La producción potencial también se calcula para un par de años futuros y, como la metodología utiliza diversas técnicas de suavizado de datos, las previsiones a más largo plazo también importan incluso para revisar las estimaciones de la brecha de producción del año anterior. El uso de previsiones tiene como objetivo, en parte, reducir la incertidumbre en el extremo de la serie de las estimaciones; pero, si las previsiones resultan ser muy incorrectas, esto también repercutirá en las estimaciones del pasado. Por ejemplo, si las previsiones actuales de mayo de 2015 para 2015-16 y las proyecciones adicionales para 2017-2024 resultan ser erróneas, también se revisarán las estimaciones de la brecha de producción de 2014 (y, en menor medida, incluso las de años anteriores). Por desgracia, en los últimos años, los grandes errores de previsión han sido más la norma que la excepción en el caso de los países de la UE.
Revisiones de datos: Los datos del PIB y otros datos utilizados en la metodología de la función de producción de la UE, como el stock de capital físico y diversas variables demográficas (utilizadas para estimar el insumo potencial de mano de obra), pueden revisarse periódicamente. Estas revisiones de datos sin duda afectan al nivel estimado de producción potencial y también pueden afectar (aunque probablemente en menor medida) a la estimación de la brecha de producción.
Cambios metodológicos: En esta publicación presentamos las revisiones de las estimaciones de la brecha de producción de la CE y el FMI realizadas en cada uno de los años consecutivos entre 2001 y 2015. Durante este período se produjeron ciertos cambios metodológicos. Por lo tanto, en los años en que hubo cambios, las revisiones de las estimaciones de la brecha de producción también reflejan dichos cambios metodológicos (cabe señalar que comparamos las estimaciones de dos años consecutivos, por lo que solo importan los cambios introducidos entre ambos). Sin embargo, estas revisiones, al menos en el caso de la metodología de la UE, solo afectaron a ciertos aspectos técnicos, como el cambio de 2010 en el filtro utilizado para suavizar la PTF o el cambio de 2014 en el modelo NAWRU. Ninguna de las revisiones metodológicas alteró las características básicas de la metodología, y es probable que en el futuro también se introduzcan pequeños cambios técnicos. Por ello, las revisiones pasadas pueden ser indicativas de las futuras. (Véase la descripción más reciente de la metodología de la UE en Havik et al., 2014).
Sin duda, revisar una estimación cuando se dispone de nuevos datos es algo muy natural. Sin embargo, hay tres motivos de preocupación respecto a las revisiones de las estimaciones de la brecha de producción:
1. Mi hallazgo de que el tamaño de las revisiones de la brecha de producción de la CE y el FMI está correlacionado con la variabilidad del saldo en cuenta corriente sugiere que en las estimaciones de la brecha de producción de la CE y el FMI no se utiliza información importante;
2. En los años «normales», las revisiones de las estimaciones del año anterior y del año en curso realizadas un año después suelen ser, en promedio, de alrededor del 0,5-1,0 % del PIB entre los países, lo que, a mi juicio, es mucho;
3. Las estimaciones de la brecha de producción se utilizan para formular políticas en tiempo real en Europa, porque los requisitos de ajuste fiscal se expresan en términos de la estimación del saldo presupuestario estructural, que a su vez depende de las estimaciones de la brecha de producción del año anterior y del año en curso. Por lo tanto, la imprecisión de las estimaciones de la brecha de producción puede traducirse en recomendaciones de política fiscal.
Este artículo se publicó originalmente en Bruegel, el centro de estudios con sede en Bruselas. Lee el artículo en su sitio web aquí.
La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Zsolt Darvas es investigador visitante de Bruegel.
Imagen: Un hombre pasa junto a edificios en el distrito central de negocios de Singapur. REUTERS/Nicky Loh




