Las dos últimas décadas han sido testigo de un descenso extraordinario de los tipos de interés a corto y largo plazo en las principales economías avanzadas, desde niveles de alrededor del 4-6 % en la década de 1990 hasta cerca de cero en la actualidad. Aunque las caídas recientes llegaron tras la crisis mundial y la posterior recesión, el descenso de los rendimientos, en particular de los tipos a largo plazo, empezó mucho antes.
Podría resultar tentador vincular esta caída de los rendimientos con las actuaciones de los bancos centrales, pero eso supondría confundir causa y efecto. Los rendimientos más bajos se han asociado principalmente con tipos de interés reales más bajos, y no con un descenso de las expectativas de inflación, mientras que la bajada de los tipos de política monetaria reflejó el hecho de que mantener una inflación estable con la producción en su nivel potencial exigía tipos reales a corto y largo plazo cada vez más bajos. Dicho de otro modo, el tipo de interés real «neutral» había descendido.
Esta tendencia a la baja del tipo de interés real mundial subyacente había atraído la atención de los responsables de políticas incluso antes de la crisis: el presidente de la Fed, Alan Greenspan, la describió como un “enigma”, mientras que el futuro presidente de la Fed, Ben Bernanke, la atribuyó posteriormente a un “exceso de ahorro”, sobre todo en China (Bernanke 2005). Otros autores, como Larry Summers (2014), se han centrado en el otro lado del mercado de fondos prestables y sugieren que la culpa la tiene un descenso de la propensión a invertir, vinculándolo también con la desaceleración del crecimiento de la producción. Un eBook de VoxEU publicado el año pasado reunió varias contribuciones sobre este tema (Teulings y Baldwin 2014).
Causas de los tipos bajos
En el Informe de Ginebra sobre la economía mundial de este año, Christian Broda, Taka Ito, Randy Kroszner y yo revisamos los posibles factores que explican este descenso de los tipos de interés reales mundiales y analizamos si es probable que el entorno de tipos bajos persista (Bean et al. 2015). A continuación, examinamos algunas de las consecuencias si así ocurriera. Puede descargarse aquí:
Dado que la tasa global de ahorro/inversión en su conjunto se ha mantenido relativamente estable, no es fácil separar la importancia relativa de un aumento de la propensión al ahorro y de una caída de la propensión a invertir (la tasa global de ahorro/inversión debería aumentar si se trata de lo primero y disminuir si se trata de lo segundo). Esta relativa estabilidad de la tasa global de ahorro/inversión probablemente refleja la baja elasticidad, a nivel global, del ahorro y/o la inversión ante las variaciones del tipo de interés real.
Por ello, nuestro análisis de la evidencia se basa más en si la cronología de los movimientos de los factores subyacentes coincide con el descenso de los tipos. Esto nos lleva a concluir que los factores demográficos probablemente han sido un elemento importante que ha incrementado la propensión al ahorro, no solo en China, sino de forma más general. En particular, el ahorro agregado debería reflejar el tamaño relativo de la población de mediana edad, que se encuentra en sus años de mayores ingresos y ahorra para su jubilación, frente a la población jubilada, que, por el contrario, irá consumiendo sus ahorros. Observamos que el periodo de caída de los tipos de interés ha coincidido con un periodo en el que la proporción de población de mediana edad (40-65 años), con un alto nivel de ahorro, ha aumentado en relación con la de población mayor de 65 años (y especialmente en China) (véase la Figura 1).
Figura 1. Proporciones de población pasadas y proyectadas
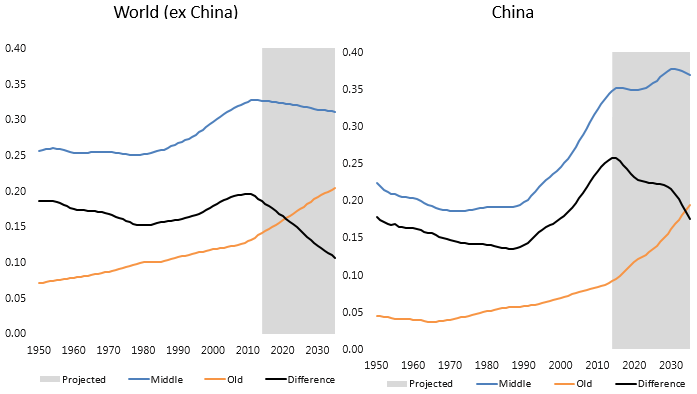
Fuente: Naciones Unidas.
Sin embargo, es probable que este no haya sido el único factor en juego. La integración parcial de China en los mercados financieros mundiales y las salidas de capital asociadas también habrán ejercido presión a la baja sobre los tipos de interés reales durante gran parte del periodo, aunque menos en los últimos tiempos. Si bien no nos parece tan convincente la idea de que haya habido un descenso a largo plazo de las oportunidades de inversión rentables (y, por tanto, de la demanda de fondos para invertir), una menor propensión a invertir tras la crisis mundial, como consecuencia de una mayor aversión al riesgo, probablemente ha desempeñado algún papel en los últimos años. Por último, los cambios en las preferencias de los inversores hacia bonos seguros y alejándose de activos más arriesgados, como la renta variable, también parecen haber reforzado la presión a la baja sobre los tipos de interés seguros, aunque en este caso la evidencia es algo ambigua.
Los tipos deberían volver finalmente a niveles más normales
Si bien la tendencia a la baja de los tipos ha sido bastante implacable desde finales de la década de 1990, sería imprudente dar por supuesto sin más que dicha tendencia se mantendrá. De hecho, en muchos países los tipos de interés nominales ya están cerca de su límite inferior y, en algunos casos, ya son ligeramente negativos, por lo que nuevas caídas significativas solo podrían producirse por medio de una inflación más alta. Pero, lo que es más importante, algunas de las fuerzas que han empujado a la baja los tipos de interés reales probablemente se invertirán con el tiempo.
En particular, las propensiones agregadas al ahorro deberían reducirse a medida que el grueso de los hogares de mediana edad, con un alto nivel de ahorro, pasa a la jubilación y empieza a desahorrar. De hecho, este proceso ya ha comenzado (véase la Figura 1). Y, aunque la integración financiera de China aún tiene camino por recorrer, el flujo neto de ahorro chino hacia los mercados financieros mundiales ya ha empezado a menguar, a medida que el patrón de crecimiento de China se orienta hacia la demanda interna en lugar de hacia las exportaciones netas. Por último, los cambios en las preferencias de cartera deberían revertirse, al menos en parte, a medida que vuelva la confianza de los inversores. Pero, y esto es crucial, el horizonte temporal en el que se manifestará esa recuperación de los tipos de interés reales es muy incierto y estará influido por las decisiones de política fiscal y estructural a largo plazo.
Problemas por venir
Aunque concluimos que hay buenas razones para esperar que los tipos de interés reales acaben recuperándose de sus niveles actuales, inusualmente bajos, es posible que el entorno actual siga vigente durante bastante tiempo. Mientras así sea, habrá dos consecuencias concretas que complicarán la labor de los bancos centrales.
En primer lugar, al menos con los objetivos de inflación actuales, en torno al 2 %, los episodios en los que los tipos de interés de política están limitados por su límite inferior probablemente serán más frecuentes y prolongados.
El Informe de Ginebra incluye un estudio de caso sobre Japón, cuya experiencia ilustra lo fácil que resulta en tales circunstancias caer en una trampa deflacionaria y lo difícil que puede ser salir de ella. Alcanzar ese límite inferior de los tipos de política exige recurrir, en cambio, a políticas monetarias no convencionales, pero la eficacia de tales políticas probablemente estará sujeta a rendimientos decrecientes. Aunque existen varias formas de aliviar la restricción del límite inferior y recuperar margen para el uso de la política convencional de tipos de interés (entre ellas, elevar los objetivos de inflación), cada una de ellas también conlleva inconvenientes importantes.
En segundo lugar, y posiblemente de forma más importante, un mundo de tipos de interés persistentemente bajos puede tender más a generar una «búsqueda apalancada de rentabilidad» por parte de los inversores, así como auges y caídas especulativos en los precios de los activos.
Aunque las políticas prudenciales deberían ser la primera línea de defensa frente a estos riesgos para la estabilidad financiera, su eficacia no está en absoluto garantizada. En ese caso, la política monetaria podría tener que entrar en juego como última línea de defensa. En definitiva, la relación entre riesgo y rentabilidad a la que se enfrentan los responsables de la política monetaria será algo menos favorable mientras persista el entorno de tipos de interés reales bajos.
No obstante, la velocidad a la que se recuperen los tipos de interés reales y los rendimientos subyacentes estará influida por las políticas fiscales y estructurales a largo plazo. En particular, las políticas que fomentan el retraso de la jubilación pueden reducir la propensión agregada al ahorro, al igual que lo harán, en algunos países, unas redes de protección social más sólidas para los hogares, que reduzcan la necesidad de autoseguro. Del mismo modo, establecer y mantener un marco fiscal y jurídico estable y favorable a las empresas puede estimular una mayor inversión. Estas políticas no solo son deseables por sí mismas, sino que también contribuirían a favorecer una recuperación más temprana del tipo de interés real subyacente o neutral y a reducir los riesgos asociados a la perpetuación del actual entorno de tipos bajos.
Referencias
Bean C R, C Broda, T Ito y R Kroszner (2015), Low for Long? Causes and Consequences of Persistently Low Interest Rates, Geneva Report on the World Economy 17, Ginebra: ICMB y Londres: CEPR Press (disponible en http://).
Bernanke, B S (2005), “The global saving glut and the U.S. current account deficit”, Sandridge Lecture, Virginia Association of Economists, 14 de abril.
Summers, L (2014), “U.S. economic prospects: Secular stagnation, hysteresis, and the zero lower bound”, Business Economics 49(2).
Teulings, C y R Baldwin (2014), Secular Stagnation: Facts, Causes and Cures, un eBook de VoxEU, Londres: CEPR Press.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Sir Charles Bean es catedrático de Economía en la London School of Economics.
Imagen: Un hombre camina junto a edificios en un distrito central de negocios. REUTERS/Nicky Loh.