La prensa financiera suele seguir de cerca a los bancos centrales. Medios como Bloomberg, theFinancial Times, the Guardian, Business Insider oThe Economist informan habitualmente sobre las preferencias representadas en diversos comités de política monetaria. Estos artículos suelen clasificar a los miembros de los comités en una escala de palomas a halcones. Rara vez se definen explícitamente estos términos. En términos generales, una paloma es un banquero central que, dadas las condiciones macroeconómicas, se inclina más que sus pares por flexibilizar la política; un halcón, en cambio, se inclina menos por hacerlo.
La clasificación en los medios suele basarse en los registros oficiales de votación, cuando están disponibles. En el caso del Comité Federal de Mercado Abierto (FOMC), el comité de política monetaria que gobierna la Reserva Federal, esto resulta problemático. La literatura académica ha documentado ampliamente que los banqueros centrales del FOMC muestran cierta reticencia a disentir (véase Blinder et al. 2001).
Aunque esta reticencia quizá haya disminuido en los últimos años, sigue siendo motivo de preocupación. Una forma de sortear este problema es analizar las transcripciones de las reuniones del FOMC (Meade 2005). Las transcripciones se publican con cinco años de retraso y ofrecen una perspectiva interesante del proceso de pensamiento de los miembros del comité. Es importante señalar que, durante una reunión, suele haber una ronda en la que cada miembro del comité indica cuál es su tipo de interés preferido. Tras esa ronda, se debate más antes de pasar a una votación oficial sobre una propuesta de consenso formulada por el presidente. La política que declara cada miembro del comité proporciona una medición «sin filtrar» y, por tanto, mejor de la política que prefiere cada miembro individual.
Aunque las preferencias proporcionan mejores datos, otra cuestión es cómo utilizarlos para construir una puntuación en una escala de palomas a halcones. Contar cuántas veces un miembro del comité se inclinó por bajar el tipo de interés no es satisfactorio, ya que esa puntuación estaría influida por las circunstancias macroeconómicas durante el mandato de dicho miembro. ¿Y cómo podemos comparar las puntuaciones de miembros del comité nombrados en distintos períodos? Además, podría interesar realizar análisis estadísticos de las preferencias. ¿Existen patrones en las preferencias de los banqueros centrales?
Esta última pregunta es especialmente pertinente, pues se ha escrito mucho sobre las diferencias sistemáticas entre grupos específicos de banqueros centrales. El Comité Federal de Mercado Abierto tiene doce miembros con derecho a voto. Siete forman parte de la Junta de la Reserva Federal, mientras que cinco son presidentes de bancos de la Reserva Federal. Una pregunta es si existen diferencias entre las preferencias de los miembros de la Junta y las de los presidentes de los bancos. Investigaciones anteriores sugerían que sí y, además, que las preferencias de los miembros del FOMC podrían estar vinculadas a las circunstancias económicas de su región de origen (véanse Jung y Latsos 2014 y Chappell et al. 2008). Otras investigaciones han estudiado patrones relacionados con el nombramiento presidencial (véase Chappell et al. 1993) o con las perspectivas profesionales (véase Adolph 2013).
El interés de la literatura académica por las diferencias sistemáticas entre grupos de miembros del comité responde a la preocupación de que estas puedan introducir sesgos perjudiciales en el proceso de toma de decisiones. Por ejemplo, si el presidente en ejercicio pudiera influir en las decisiones del FOMC mediante el nombramiento de miembros de la Junta, podrían generarse ciclos políticos económicos. Otro ejemplo está relacionado con la experiencia y las perspectivas profesionales. Si los miembros del FOMC estuvieran más preocupados por sus perspectivas profesionales, esto podría perjudicar el funcionamiento del FOMC.
Recuperar las preferencias no observadas entre los miembros del comité
Una forma de recuperar las preferencias no observadas es utilizar los llamados modelos de votación espacial. Hoy en día estos modelos se usan habitualmente para situar a los políticos en una escala ideológica o para recuperar las ideologías de los magistrados del Tribunal Supremo.
Se han realizado algunos intentos de aplicar estos modelos de votación espacial a los comités de política monetaria. El primer intento del que tenemos conocimiento está documentado en un libro de Kelly Chang (2003). Sin embargo, algunos observadores no consideraron del todo convincentes los resultados de ese análisis, centrado en el FOMC (Morris 2004). Además, según los estándares actuales del análisis de modelos de votación espacial, el análisis estadístico podría considerarse algo rudimentario. Recientemente se han renovado los esfuerzos con métodos estadísticos más sofisticados. Hix et al. (2010) y Eijffinger et al. (2013a) analizaron el Banco de Inglaterra, y el trabajo de Eijffinger et al. (2013b) sobre varios comités de política monetaria del continente sigue en curso.
Nuestra investigación reciente (Eijffinger et al. 2015) es, además del análisis de Chang, el único análisis espacial del FOMC del que tenemos conocimiento. En este artículo, explicamos cómo podrían estimarse las preferencias de los miembros del FOMC en el período 1989-2007 dentro de un marco coherente, a partir de las declaraciones de preferencias obtenidas de las transcripciones. Podemos ofrecer medidas de las preferencias de los miembros del FOMC y clasificarlos en una escala de palomas a halcones. A continuación, examinamos algunos temas de larga data en la literatura:
Examinamos la influencia de la experiencia profesional y no encontramos pruebas sólidas de una influencia sistemática. Esto contrasta con los resultados presentados en un libro reciente de Adolph (2013), aunque la muestra analizada por este último difiere sustancialmente de la que utilizamos.
Constatamos que las preferencias de los miembros de la Junta nombrados por distintos presidentes no muestran diferencias pronunciadas. Este hallazgo pone en duda la existencia de un canal de nombramiento político.
Sí constatamos que, en promedio, los miembros de la Junta tienen preferencias más proclives a una política monetaria expansiva que los presidentes de los bancos de la Reserva Federal.
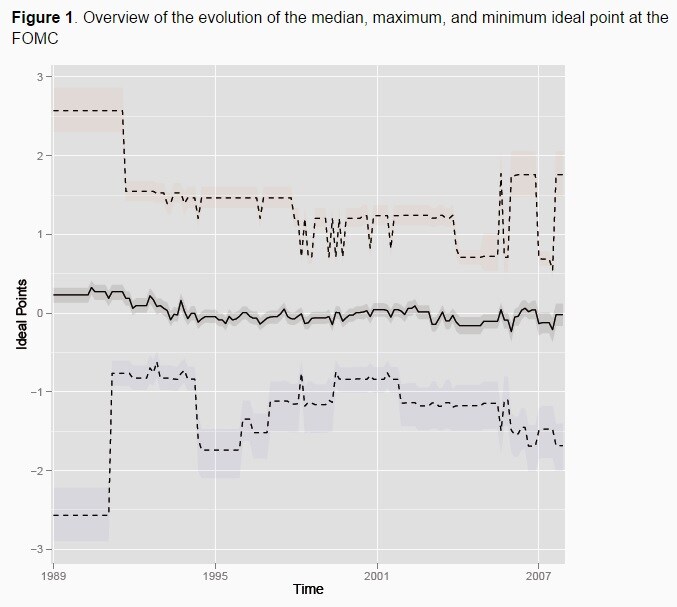
Además, calculamos la evolución de la preferencia mediana, así como la evolución de la preferencia mediana del grupo de presidentes de los bancos de la Reserva Federal y la evolución de la preferencia mediana de los miembros de la Junta. En la Figura 1, la línea negra indica la preferencia mediana. La línea superior (rosa) muestra la preferencia más proclive a una política restrictiva, y la línea inferior (azul), la más proclive a una política expansiva. Las áreas sombreadas indican la incertidumbre correspondiente. Esta figura muestra que la preferencia mediana ha demostrado ser muy estable, especialmente en comparación con las preferencias más restrictivas y más expansivas del FOMC. Esto se interpreta como una prueba más en contra de un canal de nombramiento presidencial.
La Figura 2 muestra la evolución de la preferencia mediana de los presidentes de los bancos de la Reserva Federal (arriba, en rosa) y de los miembros de la Junta (abajo, en azul). La figura muestra que las preferencias medianas de los presidentes de los bancos de la Reserva Federal y de los miembros de la Junta varían con el tiempo. Si bien es cierto que, en promedio, los miembros de la Junta son más proclives a una política expansiva, eso no significa que siempre haya sido así. A principios de los años 90, incluso observamos brevemente lo contrario.
Figura 2. Panorama de la evolución del punto ideal mediano entre los gobernadores de la Junta y los presidentes de los bancos

Conclusión
Nuestra investigación (Eijffinger et al. 2015) muestra cómo puede utilizarse un modelo de votación espacial para analizar las preferencias de los miembros del FOMC, incluso si los registros oficiales de votación son potencialmente poco informativos.
Los resultados preliminares del artículo muestran que quizá haya menos pruebas a favor de patrones sistemáticos en las preferencias de los miembros del FOMC de lo que se pensaba. El análisis sugiere que un canal de nombramiento político no estuvo activo o no fue eficaz, y también encuentra pocas posibilidades de que la experiencia profesional tenga efecto. Los resultados son tranquilizadores para quienes se preocupan por el diseño institucional del FOMC.
Referencias
Adolph, C (2013), Banqueros, burócratas y política de los bancos centrales: el mito de la neutralidad, Cambridge University Press.
Blinder, A, C Goodhart, P Hildebrand, D Lipton, y C Wyplosz (2001), ¿Cómo hablan los bancos centrales? Informes de Ginebra sobre la economía mundial 3, Londres: Centre for Economic Policy Research.
Chappell, W H Jr, T M Havrilesky, R R McGregor (1993), «Políticas monetarias partidistas: la influencia presidencial a través del poder de nombramiento», The Quarterly Journal of Economics Vol. 108, n.º 1.
Chappell, W H Jr, R R McGregor, y T A Vermilyea (2008), «Condiciones económicas regionales y política monetaria», European Journal of Political Economy Vol. 24.
Chang, K (2003), Nombrar a los banqueros centrales: la política de la política monetaria en Estados Unidos, Cambridge University Press.
Eijffinger, S, R Mahieu, y L Raes (2013a), «Inferir halcones y palomas a partir de los registros de votación», documento de debate del CEPR 9418.
Eijffinger, S, R Mahieu, y L Raes (2013b), «Estimar las preferencias de los banqueros centrales: un análisis de cuatro registros de votación», documento de debate del CEPR 9602.
Eijffinger, S, R Mahieu, y L Raes (2015), «Halcones y palomas en el FOMC», documento de debate del CEPR 10442.
Hix, S, B Hoyland, y N Vivyan (2010), «De palomas a halcones: un análisis espacial de las votaciones en el comité de política monetaria del Banco de Inglaterra», European Journal of Political Research.
Jung, A, y S Latsos (2014), «¿Tienen los presidentes de los bancos de la Reserva Federal un sesgo regional?» Documento de trabajo del BCE n.º 1731.
Meade, E (2005), «El FOMC: preferencias, votación, consenso», Federal Reserve Bank of St. Louis Review.
Morris, I L(2004), «Reseña de Appointing Central Bankers, de Kelly Chang», Perspectives on Politics.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Sylvester Eijffinger es profesor de Economía Financiera en Tilburg University, presidente de la Tilburg University Society y profesor visitante de Economía en Harvard University, en Cambridge, MA, durante el semestre de primavera de 2008. Ronald Mahieu es profesor de Finanzas e Innovación en Tilburg University, TiasNimbas Business School. Además, es profesor a tiempo parcial de Finanzas Empresariales en Eindhoven University of Technology. Louis Raes es profesor adjunto en Tilburg University.
Imagen: Un letrero de Bank Street y edificios de oficinas de gran altura aparecen en el distrito financiero de Canary Wharf, en Londres, el 21 de octubre de 2010. REUTERS/Luke MacGregor.




